Μειώσεις 4,8% στις κρατικές δαπάνες για συντάξεις και προνοιακές παροχές προβλέπει το προσχέδιο του κρατικού προϋπολογισμού 2016 που παρουσίασε χθες το Υπουργείο Οικονομικών.
Πιο συγκεκριμένα, μειωμένες κατά 696 εκατ. ευρώ θα είναι οι πρωτογενείς δαπάνες του προϋπολογισμού για ασφάλιση, περίθαλψη και κοινωνική προστασία προβλέπει το προσχέδιο του προϋπολογισμού για το επόμενο έτος.
Στο προσχέδιο αναφέρεται,επίσης πως «σύμφωνα με τις δεσμεύσεις που έχουν αναληφθεί (ν.4336/2015) από τη συνολική επανεξέταση του συστήματος κοινωνικής πρόνοιας, συμπεριλαμβανομένων των παροχών τόσο σε χρήμα όσο και σε είδος, των φορολογικών πλεονεκτημάτων, των παροχών ασφάλισης και άλλων κοινωνικών παροχών σε ολόκληρο τον τομέα της Γενικής Κυβέρνησης, θα πρέπει να προκύπτει εξοικονόμηση της τάξης του 0,50% του ΑΕΠ σε ετήσια βάση».
Γι α τον ΕΟΠΥΥ προβλέπεται δέσμη τεσσάρων μέτρων και συγκεκριμένα:
1. «η πλήρης επαναφορά της συνταγογράφησης φαρμάκων κατά τη διεθνή ονομασία τους (INN Prescription) αλλά και η εκ νέου επιβολή κυρώσεων και ποινών για παραβιάσεις των σχετικών κανόνων»
2. «η μείωση κατά 50% των τιμών των φαρμάκων, μετά τη λήξη της περιόδου προστασίας τους»
3. «οι μειώσεις στις τιμές των γενόσημων φαρμάκων που βρίσκονταν ήδη στην αγορά από το 2012 και μεγαλύτερη διείσδυση αυτών στα νοσοκομεία και στους εξωτερικούς ασθενείς»
4. «η δημοσίευση ανά εξάμηνο ενημερωτικού δελτίου τιμών φαρμακευτικών προϊόντων»
Στα 2,559 δισ. ευρώ θα φτάσει το έλλειμμα των Οργανισμών Κοινωνικής Ασφάλισης (ΟΚΑ) τον επόμενο χρόνο, έναντι ελλείμματος 1,672 δις. ευρώ φέτος. Το 2014 το έλλειμμα των Οργανισμών Κοινωνικής Ασφάλισης ήταν μόλις 275 εκατ. ευρώ.
Το Ασφαλιστικό Κεφάλαιο Αλληλεγγύης Γενεών (ΑΚΑΓΕ), δηλαδή ο «κουμπαράς» των ασφαλιστικών ταμείων, αναμένεται να συγκεντρώσει φέτος 902 εκατ. ευρώ από κρατική επιχορήγηση και εισφορές στις «υψηλές» συντάξεις έναντι 1,117 δις. ευρώ που προέβλεπε ο προϋπολογισμός του 2015.
Δηλαδή στον ΑΚΑΓΕ θα συγκεντρωθούν κατά 215 εκατ. ευρώ ή 19,2% λιγότεροι πόροι από όσο προβλεπόταν.
Χθες, στις προγραμματικές δηλώσεις της κυβέρνησης, το Υπουργείο Οικονομικών προανήγγειλε μειώσεις 4,8% στις κρατικές δαπάνες για συντάξεις και προνοιακές παροχές.
Τι σημαίνει αυτό με απλά λόγια; Το υπουργείο κοινωνικής ασφάλισης θα πρέπει να κάνει «οικονομίες» τις τάξεως των 696 εκατ. ευρώ προκειμένου να ανταποκριθεί στις απαιτήσεις του προϋπολογισμού για το 2016. «Οικονομίες» που θα επιφέρουν περαιτέρω μειώσεις στις συντάξεις, στην περίθαλψη και την κοινωνική προστασία που παρέχει το κράτος στους πολίτες του.
Την ίδια ώρα όμως που το κράτος προσπαθεί να «νοικοκυρέψει» το ασφαλιστικό, ο «κουμπαράς» των ασφαλιστικών ταμείων ή αλλιώς το Ασφαλιστικό Κεφάλαιο Αλληλεγγύης Γενεών (ΑΚΑΓΕ) αναμένεται να συγκεντρώσει φέτος 902 εκατ. ευρώ από κρατική επιχορήγηση και εισφορές στις «υψηλές» συντάξεις έναντι 1,117 δισ. ευρώ που είχε συγκεντρώσει με τον προϋπολογισμό του 2015. Με άλλα λόγια, 215 εκατ. ευρώ λιγότερα.
Και ενώ το έλλειμμα των Οργανισμών Κοινωνικής Ασφάλισης, το 2014 ήταν μόλις 275 εκατ. ευρώ, το 2015 εκτοξεύτηκε στα 1,672 δισ. ευρώ με τους υπολογισμούς του υπουργείου οικονομικών να δείχνουν ότι το 2016 θα διπλασιαστεί στα 2,559 δισ. ευρώ.
Όπως μπορείτε να καταλάβετε και μόνοι σας η κατάσταση στο Ασφαλιστικό χειροτερεύει. Και δεν είναι τα νούμερα που μας ενδιαφέρουν τόσο όσο ο αντίκτυπος που δημιουργούν στην κοινωνία. Ο όρος αξιοπρεπής διαβίωση τείνει να εξαφανιστεί, υπερήλικες που δούλεψαν μια ζωή βλέπουν το μοναδικό εισόδημα που έχουν να μειώνεται χωρίς να καταλαβαίνουν ακριβώς τους λόγους (αφού τα δούλεψαν γιατί μειώνονται;) και οι νέοι που δουλεύουν σήμερα για να εξασφαλίσουν το αύριο δεν ατενίζουν το μέλλον με αισιοδοξία. Οι μεν ελεύθεροι επαγγελματίες «ματώνουν» κάθε μήνα από τις εισφορές τους στα ταμεία τους ενώ οι ιδιωτικοί υπάλληλοι τείνουν να εξαφανισθούν με την ανεργία που μαστίζει τη χώρα αλλά και τους πενιχρούς μισθούς.
Και ενώ «το Ασφαλιστικό καταρρέει», οι ασφαλίσεις ζωής και υγείας ανθίζουν. Σύμφωνα με στοιχεία από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος το πρώτο επτάμηνο του 2015 οι ασφαλίσεις ζωής αυξήθηκαν κατά 2,7% σε σχέση με την περσινή περίοδο ενώ οι ασφαλίσεις υγείας 24,5%. Τι δείχνουν αυτά τα νούμερα; Ότι ο κόσμος παρά τις δυσκολίες που αντιμετωπίζει στα οικονομικά του, βρίσκει τους πόρους για να εξασφαλίσει είτε το μέλλον του είτε μια αξιοπρεπή μεταχείριση στα ιδιωτικά νοσηλευτικά κέντρα της χώρας μέσα από τα συμβόλαια που τους προσφέρουν οι Ασφαλιστικές εταιρείες.
Η απογοήτευση που έχει δημιουργήσει η ανεπάρκεια του δημοσίου να ανταποκριθεί στις ανάγκες των πολιτών, τους έχει στρέψει στην ιδιωτική πρωτοβουλία που όπως όλα δείχνουν ανταποκρίνεται στις απαιτήσεις τους. Και όταν λέμε «τους έχει στρέψει» δεν αναφερόμαστε στην αστική τάξη αλλά στους πολίτες που ενώ δεν έχουν την οικονομική άνεση κατανοούν πλέον την υπεραξία που προσφέρουν (οι Ασφαλιστικές εταιρείες αλλά και τα ιδιωτικά νοσηλευτήρια) στη σχέση ποιότητας και τιμής.
Και αφού ο ιδιωτικός τομέας ανταποκρίνεται γιατί το κράτος δεν το βλέπει; Και αν το βλέπει γιατί δεν κάνει κάτι; Απ’ όσο γνωρίζουμε η Ιδιωτική Ασφαλιστική αγορά δια στόματος Αλέξανδρου Σαρρηγεωργίου (Πρόεδρος ΕΑΕΕ) – και όχι μόνο – έχει ζητήσει πολλές φορές να βοηθήσει στην αναδιάρθρωση του Ασφαλιστικού λειτουργώντας όμως πάντα συμπληρωματικά. Γιατί οι Ασφαλιστικές εταιρείες να μη συνεισφέρουν με το “know-how” που διαθέτουν;
Σε τελική ανάλυση, προς όφελος των ασφαλισμένων θα είναι, που λόγω των συνθηκών που επικρατούν αναγκάζονται να πληρώνουν και τις εισφορές τους στα ασφαλιστικά ταμεία αλλά και ένα ιδιωτικό ασφαλιστήριο συμβόλαιο. Αυτή είναι η αλήθεια…
H εκτίναξη των συναλλαγών με πιστωτικές κάρτες που έγινα μετά τα capital controls σε συνδυασμό με την έλλειψη ρευστότητας που υπάρχει , δείχνει ότι η ελληνική επιχειρηματική δραστηριότητα μετασχηματίζεται. Η διεύρυνση των συναλλαγών με πιστωτικές κάρτες και για φορολογικούς λόγους έχει οδηγήσει τις συναλλαγές με πιστωτικές σε αύξηση κατά 60% περίπου σε σχέση με το αντίστοιχο περυσινό διάστημα , σύμφωνα με εκτιμήσεις από την ΤτΕ. Το «πλαστικό χρήμα» όμως έχει τους δικούς του κινδύνους και αυτοί αυξάνονται όσο αυξάνονται και οι συναλλαγές μ’ αυτό. Απαραίτητη είναι η ασφάλιση των πιστωτικών καρτών προκειμένου να προστατευθούν οι κάτοχοι τους από ενδεχόμενα κλοπής , απώλειας, παραχάραξης, πλαστοπογραφίας και άλλα ασφαλιστικά και ποινικά αδικήματα.
Οι ασφαλίσεις πιστωτικών καρτών χωρίζονται σε δύο κατηγορίες. Στις ασφαλίσεις από κλοπή και απώλεια και στην προστασία πληρωμών. Ενδιάμεσα υπάρχουν και οι ασφαλίσεις με συμπληρωματικές καλύψεις όπως ασφαλίσεις ταξιδίων
Στις ασφαλιστικές των επιχειρήσεων οι ευθύνες για κλεμμένες πιστωτικές κάρτες στις ΗΠΑ
Αναγκαία καθίσταται η ασφάλιση πιστωτικών κρατών πλέον τόσο στις ΗΠΑ όσο και στην Ευρώπη. Από 1η Οκτωβρίου , στις ΗΠΑ οι ευθύνες αποζημιώσεων σε πληρωμές μέσω κλεμμένων πιστωτικών καρτών θα βαρύνουν τις επιχειρήσεις που δέχονται τις συναλλαγές αυτές και έμμεσα τις ασφαλιστικές τους εταιρείες.
Οι κυριότερες ασφαλίσεις πιστωτικών καρτών στην Ελλάδα που γίνονται από τους παρόχους (τράπεζες) σε συνδυασμό με τις ασφαλιστικές με τις οποίες συνεργάζονται είναι:
Αlpha Bank- AXA
Καλύψεις και παροχές (ασφάλισµα) του προγράµµατος
Σε περίπτωση που επέλθει ο ασφαλιστικός κίνδυνος καταβάλλεται η παροχή/ασφάλισµα στην Alpha Bank για την προστασία πληρωµής της πιστωτικής κάρτας του ασφαλισµένου. Οι καλύψεις του προγράµµατος είναι οι εξής:
1. Απώλεια Ζωής από Ατύχηµα
2. Μόνιµη Ολική Ανικανότητα εξαιτίας Ατυχήµατος
Το ασφάλισµα σε περίπτωση Απώλειας Ζωής από ατύχηµα ή Μόνιµης Ολικής Ανικανότητας εξαιτίας ατυχήµατος είναι η αποπληρωµή του 100% του ελάχιστου µεταξύ του τοκοφόρου υπολοίπου της πιστωτικής κάρτας τη στιγµή του συµβάντος και του µέσου όρου των τριών (3) τελευταίων τοκοφόρων υπολοίπων πριν από το συµβάν.
3. Πρόσκαιρη Ολική Ανικανότητα
4. Ακούσια Ανεργία
Το ασφάλισµα σε περίπτωση Πρόσκαιρης Ολικής Ανικανότητας ή Ακούσιας Ανεργίας είναι η αποπληρωµή του 3% του ελάχιστου µεταξύ του τοκοφόρου υπολοίπου της πιστωτικής κάρτας τη στιγµή του συµβάντος και του µέσου όρου των τριών (3) τελευταίων τοκοφόρων υπολοίπων για χρονικό διάστηµα το πολύ έξι (6) µηνών. Σε περίπτωση που ο ασφαλισµένος δεν έχει δικαίωµα πληρωµών από το ταµείο ανεργίας του Ελληνικού Κράτους, η ΑΧΑ Ασφαλιστική δεν θα καταβάλλει το ασφάλισµα. Ως τοκοφόρο υπόλοιπο της πιστωτικής κάρτας τη στιγµή του συµβάντος θεωρείται το τοκοφόρο υπόλοιπο στο τελευταίο εκκαθαριστικό που προηγείται του συµβάντος.
Ισχύς των καλύψεων
Το πρόγραµµα έχει περίοδο αναµονής για όλες τις καλύψεις ενενήντα (90) ηµέρες από την έναρξη του Οµαδικού Ασφαλιστηρίου για τις εν ισχύ πιστωτικές κάρτες ή από την έναρξη της κάθε νέας σύµβασης πιστωτικής κάρτας. Αυτό σηµαίνει ότι δεν µπορεί να απαιτηθεί αποζηµίωση εφόσον το ασφαλιστικό γεγονός εµφανίστηκε κατά την διάρκεια αυτής της περιόδου
Τράπεζα Πειραιώς – ERGO
Η Τράπεζα Πειραιώς, σε συνεργασία με την Ασφαλιστική Εταιρία ERGO, προσφέρει στους κατόχους πιστωτικών ή χρεωστικών καρτών της Τράπεζας Πειραιώς ασφάλιση των προσωπικών σας αντικειμένων, μέσω του νέου προγράμματος «Πειραιώς Secure Wallet». Το πρόγραμμα εξασφαλίζει άμεση αποζημίωση σε περίπτωση κλοπής ή απώλειας των προσωπικών αντικειμένων του ασφαλισμένου (τσάντα, πορτοφόλι, κλειδιά, ταυτότητα, δίπλωμα κ.α.) ταυτόχρονα με την κλοπή ή απώλεια της πιστωτικής ή χρεωστικής του κάρτας. Ετήσιο εφάπαξ ασφάλιστρο 25 ευρώ. Ανάμεσα στις υπόλοιπες καλύψεις , για την ασφάλιση πιστωτικών καρτών περιλαμβάνει προστασία ανάληψης μετρητών σε περίπτωση κλοπής τους εντός 12 ωρών από την ανάληψή τους από ATM. Κάλυψη για ανεπιθύµητες χρεώσεις ή αναλήψεις µετά από απώλεια ή κλοπή της πιστωτικής ή χρεωστικής κάρτας.
Εurobank- Εurolife
Οι πιστωτικές κάρτες Visa & MasterCard Classic, Visa & MasterCard Gold, που παρέχονται μέσω του Δικτύου Νέο Ταχυδρομικό Ταμιευτήριο, φέρνουν έναν μοντέρνο αέρα στις συναλλαγές σας, δίνοντας αξία στις καθημερινές σας αγορές. Mε τις κάρτες που εκδίδει η Eurobank και το Νέο Ταχυδρομικό Ταμιευτήριο, εξασφαλίζεται δωρεάν ασφάλιση χρεωστικού υπολοίπου έως 15.000 ευρώ από την Eurolife ERB Ασφαλιστική και δωρεάν ταξιδιωτική ασφάλιση από την Eurolife
HSBC – Προστασία πληρωμών Πιστωτικών Καρτών
Με το Πρόγραμμα Προστασίας Πληρωμών Πιστωτικών Καρτών από την HSBC επιλέγετε ασφάλεια σε ό,τι αφορά την αποπληρωμή της κάρτας, ακόμη και σε περίπτωση που διακοπεί προσωρινά η εργασία σας, λόγω Απόλυσης ή ακούσιας ανεργίας, Νοσοκομειακής περίθαλψης, Προσωρινής ανικανότητας λόγω ατυχήματος, ασθένειας κ.λπ.
Βασικά προνόμια
Χαμηλό μηνιαίο ασφάλιστρο, κάλυψη του ανεξόφλητου υπολοίπου της πιστωτικής κάρτας σε ποσοστό 15%, χρέωση ασφαλίστρου για το πρόγραμμα μόνο όταν γίνει χρήση της πιστωτικής κάρτας και υπάρχει ανεξόφλητο υπόλοιπο
Απλές διαδικασίες ένταξης στο πρόγραμμα, χωρίς να απαιτείται συμπλήρωση ερωτηματολογίου υγείας
Ασφάλιστρα
Το μηνιαίο ασφάλιστρο υπολογίζεται ως ποσοστό επί τοις εκατό επί του εκάστοτε οφειλόμενου υπολοίπου (λογαριασμού) του προηγούμενου μήνα της πιστωτικής κάρτας και ανέρχεται σε 0,49%. Παράδειγμα, Εάν το οφειλόμενο υπόλοιπο είναι €1.000 το μηνιαίο ασφάλιστρο ανέρχεται σε 4,90 ευρώ.
Νίκος Σακελλαρίου
Ειδικός Συνεργάτης του Περιοδικού Insurance World και του insuranceworld.gr
Πρόσθετο ισχυρό δίκτυο ειδικευμένων διαμεσολαβητών στον κλάδο της υγείας έχει δημιουργήσει η SOUTHEASTERN για την προώθηση του νέου της νοσοκομειακού προγράμματος SOUTHEASTERN FlexibleHealth, εξολοκλήρου καλυπτόμενο από τον ισχυρότερο διεθνή ασφαλιστικό οργανισμό LLOYD’s του Λονδίνου.
Το νέο προϊόν είναι αποκλειστικά σχεδιασμένο πάνω στις ανάγκες της ελληνικής αγοράς και θα μπορέσει να απαντήσει στην αυξημένη ζήτηση του κλάδου υγείας .
Το FlexibleHealth για το οποίο θα ανακοινωθούν σύντομα λεπτομέρειες υπόσχεται ν αλλάξει την τιμολόγηση των ασφαλιστικών προϊόντων.
Σχετικά με την SOUTHEASTERN Insurance Brokers Ltd.:
Η SOUTHEASTERN Insurance Brokers Ltd. συνεργαζόμενη με κορυφαίες ασφαλιστικές εταιρίες καθώς και με την αγορά των Lloyds του Λονδίνου, brokers και ανταποκριτών, εστιάζει στο σχεδιασμό και την παροχή ανταγωνιστικών και καινοτόμων ασφαλιστικών λύσεων στην ελληνική καθώς και στην ευρύτερη αγορά της Νοτιοανατολική Ευρώπης.
Έξι από τα σαράντα οκτώ προαπαιτούμενα των δανειστών για την εκταμίευση της επόμενης δόσης αφορούν στο συνταξιοδοτικό σύστημα και κατά συνέπεια θα πρέπει άμεσα να εφαρμοστούν. Τα προαπαιτούμενα αυτά έχουν ως εξής:
1. Να ενσωματωθούν στο Ενιαίο Ταμείο Επικουρικής Ασφάλισης ΕΤΕΑ) από την 1η Σεπτεμβρίου 2015 όλα τα τα επικουρικά ταμεία και να διασφαλιστεί ότι όλα τα επικουρικά ταμεία θα χρηματοδοτούνται από τις ίδιες τους τις ασφαλιστικές εισφορές από την 1η Ιανουαρίου 2015.
2. Να περάσει νόμος για την πρόωρη συνταξιοδότηση στο Δημόσιο.
3. Να εκδοθεί υπουργική εφαρμοστική εγκύκλιος για το νόμο 3865/2010 για το δημόσιο και να επανέλθει ως ημερομηνία εφαρμογής της 1/1/2015.
4. Να γίνουν αλλαγές στη συνταξιοδοτική νομοθεσία ώστε να γίνει σαφές ακόμη και γι’ αυτούς που θα κρατήσουν το δικαίωμα συνταξιοδότησης πριν από τα 67 με λιγότερα από 40 χρόνια ασφαλιστικού βίου ότι η περίοδος καταβολής εισφορών θα αυξηθεί σταδιακά στα 40 χρόνια έως το 2022.
5. Να εκδοθούν όλες οι υπουργικές αποφάσεις για την εφαρμογή των πρόσφατων συνταξιοδοτικών αλλαγών. Οι αποφάσεις θα πρέπει να προβλέπουν ότι και οι κατώτατες συντάξεις θα πρέπει να περικοπούν για όσους φεύγουν πρόωρα στη σύνταξη π.χ. για όσους συνταξιοδοτούνται στα 62 με 15 χρόνια ασφαλιστικό βίο).
6. Να αναθεωρηθούν και να καταργηθούν όλες οι διατάξεις που αφορούν το συνταξιοδοτικό σύστημα στους νόμους 4325/2015 και 4331/2015 (άρθρα 21,24, 28,31,38,39,75,76)
Σε δύο κατηγορίες είναι χωρισμένα τα τέλη κυκλοφορίας των αυτοκινήτων και μοτοσυκλετών για το 2016, που θα πρέπει να πληρωθούν μέχρι το τέλος Δεκεμβρίου 2015 .
Δείτε αναλυτικά τις κατηγορίες και τα ποσά που θα πρέπει να πληρώσετε είτε ανάλογα με τα κυβικά για τα αυτοκίνητα που ταξινομήθηκαν μέχρι το 2010 και ανάλογα τις εκπομπές διοξειδίου του άνθρακα για τα αυτοκίνητα που ταξινομήθηκαν για πρώτη φορά στην Ελλάδα από την 1η Νοεμβρίου 2010
Χωρητικότητα κινητήρα (κ.εκ) – Ετήσια τέλη (σε €)
Από 51 μέχρι 300 κ.εκ 22 €
Από 301 μέχρι 785 κ.εκ 55 €
Από 786 μέχρι 1.071 κ.εκ 120 €
Από 1.072 μέχρι 1.357 κ.εκ 135 €
Από 1.358 μέχρι 1.548 κ.εκ 240 €
Από 1.549 μέχρι 1.738 κ.εκ 265 €
Από 1.739 μέχρι 1.928 κ.εκ 300 €
Από 1.929 μέχρι 2.357 κ.εκ 660 €
Από 2.358 μέχρι 3.000 κ.εκ 880 €
Από 3.001 μέχρι 4.000 κ.εκ 1.100 €
Από 4.001 και άνω κ.εκ 1.320 €
Για να δείτε πόσο θα πληρώσετε πρέπει να βρείτε τις εκπομπές CO2 και πολλαπλασιάστε τα γραμμάρια που εκπέμπει το αυτοκίνητό σας επί το κόστος ανά γραμμάριο.
Εκπομπές ρύπων (γρ. CO2 / χλμ.) Ετήσια τέλη σε € / γρ. CO2
Η διασυνοριακή κυκλοφορία είναι μια καθημερινή πραγματικότητα στην Ευρώπη και ατυχήματα μεταξύ οχημάτων από διαφορετικές χώρες είναι κοινά.
Δείτε όλα όσα χρειάζεται να ξέρετε για την υποβολή αξίωσης σας γρήγορα και αποτελεσματικά.
Τι πρέπει να κάνεις πριν φύγεις
Μπορείτε να προστατεύσετε τον εαυτό σας από τον κίνδυνο που λάβετε μικρότερη αποζημίωση, όταν έχετε ένα ατύχημα στο εξωτερικό από ό, τι όταν έχετε ένα ατύχημα στη δική σας χώρα με την αγορά επιπλέον ασφαλιστικής κάλυψης.
Είναι σημαντικό να επικοινωνήσετε με τον ασφαλιστή σας σχετικά με την ανάγκη για πρόσθετη ασφαλιστικής κάλυψης για τα ταξίδια σας.
Ο ασφαλιστής, στη συνέχεια, θα σας συμβουλέψει ποια επιπρόσθετη ασφαλιστική κάλυψη θα ανταποκρίνεται καλύτερα στις ανάγκες σας.
Εάν έχετε ένα ατύχημα στο εξωτερικό, το δίκαιο της χώρας στην οποία συμβαίνει το ατύχημα ισχύει.
Η απαίτησή σας για αποζημίωση (υλικές ζημιές και σωματικές βλάβες) Ως εκ τούτου, μπορεί να υποβληθεί και να αντιμετωπίζονται με διαφορετικό τρόπο για το πώς θα ήταν στη χώρα διαμονής σας.
Εάν έχετε ένα ατύχημα στην Ευρώπη, μπορείτε να χρησιμοποιήσετε το σύστημα που θεσπίζεται με την ευρωπαϊκή οδηγία για την ασφάλιση αυτοκινήτων για να εξασφαλιστεί η ταχεία διευθέτηση της αίτησής σας.
Αυτό ισχύει και για τον Ευρωπαϊκό Οικονομικό Χώρο (κράτη μέλη της ΕΕ, τη Νορβηγία, την Ισλανδία και το Λιχτενστάιν) και την Ελβετία.
Ανη ασφαλιστική εταιρία δεν εμπίπτει στο πεδίο εφαρμογής της οδηγίας, η αξίωσή σας μπορεί να χρειαστεί να γίνει απευθείας στην ξένη ασφαλιστική επιχείρηση.
Αν το αυτοκίνητό σας έχει εμπλακεί σε ατύχημα στο εξωτερικό για την οποία ο οδηγός που ευθύνεται, το θύμα μπορεί να ακολουθήσει μια αξίωση για τραυματισμό ή βλάβη μέσω του Συστήματος Πράσινης Κάρτας.
Αν σας συμβεί το ατύχημα
Εάν έχετε ένα ατύχημα, να συγκεντρώσετε όσο το δυνατόν περισσότερες πληροφορίες για τον ιδιοκτήτη, και τον οδηγός του άλλου οχήματος
Συμπληρώστε την Ευρωπαϊκή Δήλωση Ατυχήματος ή σε ισοδύναμη μορφή από την ασφαλιστική σας εταιρεία.
Το άλλο μέρος μπορεί να σας ζητήσει να συμπληρώσετε επίσης μια Ευρωπαϊκή Δήλωση Ατυχήματος.
Είναι απόλυτα ασφαλές για σας να συμπληρώσει και να υπογράψει το έγγραφο αυτό, αν έχετε κρατήσει αντίγραφο του εγγράφου με την υπογραφή του αντιδίκου.
Είναι απλά ένας τρόπος για να εξασφαλιστεί ότι τα μέρη ενός ατυχήματος ανταλλάσσουν τις σχετικές πληροφορίες και, αν είναι δυνατόν, να συμφωνήσουν για το πώς συνέβη το ατύχημα.
Αν δεν έχετε μια ευρωπαϊκή δήλωση ατυχήματος γράψετε τις ακόλουθες πληροφορίες:
– Ημερομηνία, τόπος και χώρα του ατυχήματος
– Όνομα και στοιχεία επικοινωνίας του άλλου μέρους (ιδιοκτήτης / κάτοχος / οδηγός του άλλου οχήματος)
– Όνομα και στοιχεία επικοινωνίας της ασφάλισης Αστικής Ευθύνης Αυτοκινήτων, του άλλου εμπλεκόμενου
– Αριθμός κυκλοφορίας του οχήματος του αντιδίκου (Αν πρόκειται για ένα φορτηγό ή ένα τρακτέρ ρυμούλκησης (ημι-) ρυμουλκούμενο, σημειώστε τους αριθμούς κυκλοφορίας του ρυμουλκού και του ρυμουλκούμενου οχήματος, καθώς οι πινακίδες κυκλοφορίας μπορεί να διαφέρουν).
– Χώρα αριθμού κυκλοφορίας του οχήματος του αντιδίκου
– Μάρκα και τύπος του οχήματος του αντιδίκου
– Ονόματα και στοιχεία επικοινωνίας των μαρτύρων
– Πληροφορίες π.χ. διεύθυνση και αναφορά) σχετικά με τις αστυνομικές αρχές στις οποίες έχει αναφερθεί το ατύχημα
– Οι συνθήκες του ατυχήματος. Εάν τα δύο μέρη συμφωνούν σε αυτά, συνιστάται ότι και τα δύο μέρη θα υπογράψουν μια δήλωση.
Επικοινωνήστε με την τοπική αστυνομία. Σε ορισμένες χώρες, η αστυνομία μπορεί να πάει μόνο στο τόπο του ατυχήματος και να συντάξει έκθεση εάν ένα από τα μέρη έχει τραυματιστεί ή εάν υπάρχουν πολλά οχήματα που εμπλέκονται. Θα πρέπει να κρατήσει οποιαδήποτε τεκμηρίωση ότι η αστυνομία δίνει σε περίπτωση που χρειαστεί να ασκήσετε την αξίωση σας.
Εάν είναι δυνατόν, πάρτε φωτογραφίες της σκηνής του ατυχήματος και τα κατεστραμμένα οχήματα (συμπεριλαμβανομένου του αριθμού καταχώρισης).
Όταν επανέλθετε στη Χώρα σας
Μπορείτε να υποβάλετε την αίτησή σας στη χώρα διαμονής σας, στη δική σας γλώσσα, με αξιώσεις στον εκπρόσωπος της αντιδίκου ασφαλιστικής εταιρίας . Η ασφαλιστική σας εταιρεία ( ασφάλισης του αυτοκινήτου ή νομικής προστασίας), μπορεί να είναι σε θέση να σας βοηθήσει.
Για να βρείτε τα στοιχεία επικοινωνίας του αντιπροσώπου, επικοινωνήστε με το κέντρο πληροφόρησης στη χώρα διαμονής σας.
Εάν γνωρίζετε το όνομα της ασφαλιστικής εταιρίας , το κέντρο πληροφοριών μπορεί να σας δώσει τα στοιχεία επικοινωνίας του αντιπροσώπου για το διακανονισμό της. Αν όχι, θα εντοπίσουν την ασφαλιστική του αντιδίκου και οι αξιώσεις θα υποβληθούν στον εκπρόσωπό της από τον αριθμό κυκλοφορίας του οχήματος, μάρκα και το μοντέλο του οχήματος και κάθε άλλη λεπτομέρεια που τους παρέχει.
Αν η αλλοδαπή ασφαλιστική εταιρία δεν έχει διορίσει αντιπρόσωπο στη χώρα διαμονής σας, μπορείτε να στείλετε την αίτησή σας στον εθνικό οργανισμό αποζημίωσης.
Το όργανο αυτό παρεμβαίνει, επίσης, όταν το όχημά του άλλου μέρους δεν είναι ασφαλισμένο ή ασφαλιστική εταιρία δεν μπορεί να προσδιοριστεί, εάν το ατύχημα συνέβη σε μια χώρα του ΕΟΧ.
Η προθεσμία για να υποβάλει την αίτησή σας μπορεί να είναι διαφορετική από αυτό της χώρας διαμονής σας. Επομένως, είναι σημαντικό να υποβάλετε την αίτησή σας το συντομότερο δυνατόν.
Μπορείτε να λάβετε ένα διαφορετικό ποσό της αποζημίωσης που θα λαμβάνατε στη χώρα διαμονής σας, επειδή το εφαρμοστέο δίκαιο της χώρας του ατυχήματος μπορεί να επιτρέπει για τα διαφορετικούς τρόπους για τα ποσά των αποζημιώσεων.
Κάθε χρόνο, την πρώτη Δευτέρα του Οκτώβρη γιορτάζεται η Παγκόσμια Ημέρα Κατοικίας για να υπενθυμίσει στη διεθνή κοινότητα ότι η διαβίωση σε μία αξιοπρεπή κατοικία είναι δικαίωμα όλων. (καθιερώθηκε με πρωτοβουλία του ΟΗΕ)
του Νίκου Μωράκη
Ένα δικαίωμα που ενισχύεται ακόμα πιο πολύ όταν οι πολίτες έχουν εξασφαλισμένες τις πρώτες τους κατοικίες από τους πλειστηριασμούς τραπεζών και άλλων οργανισμών που προκειμένου να διεκδικήσουν τα χρήματα τους προτίθενται να τους τα κατασχέσουν.
Και μπορεί η κυβέρνηση να έχει υποσχεθεί ότι θα προστατέψει την πρώτη κατοικία του Έλληνα μέχρι το τέλος του έτους (2015) αντιμετωπίζοντας μέχρι τότε με πιο μόνιμο τρόπο – δύσκολη αποστολή – το ζήτημα των «κόκκινων» δανείων αλλά αυτό που δεν έχει υποσχεθεί αλλά ούτε μπορεί και να υποσχεθεί – φοβούμενη την αντίδραση του κόσμου – είναι να διευθετήσει το θέμα των ανασφάλιστων κατοικιών.
Ένα θέμα, που λόγο των μεγαλύτερων σε έκταση οικονομικών προβλημάτων που αντιμετωπίζει η χώρα, έχει αδίκως παραγκωνιστεί.
Γιατί όμως το θέμα ασφάλισης των κατοικιών από φωτιά και φυσικές καταστροφές είναι τόσο σημαντικό; Ο λόγος είναι ένας και ξεκάθαρος και δεν σηκώνει αμφισβήτηση.
Ζούμε στην πιο σεισμογενή χώρα της Ευρώπης
Σύμφωνα με τον Νότη Βαγιακάκο, Προέδρο της Επιτροπής Περιουσίας Αντασφαλίσεων, Μεταφορών & Σκαφών της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος, από το πλήθος των περίπου 7,5 εκατ. ακινήτων-κατοικιών στην Ελλάδα, είναι ασφαλισμένο μόλις περίπου το 10%-12% και αυτό λόγο των δανειστριών τραπεζών που έχουν ως «απαίτηση» να ασφαλισθεί το ακίνητο, προς εξασφάλιση του χορηγούμενου στεγαστικού δανείου.
Πως μπορεί να δοθεί λύση σε αυτό το μείζον θέμα;
Σύμφωνα με τον κ. Βαγιακάκο, θα έπρεπε να δημιουργηθεί ένα «Πρόγραμμα ΣΔΙΤ» (Σύμπραξης Δημόσιου και Ιδιωτικού Τομέα) ώστε να στηθούν σε συνεργασία και από κοινού οι δομές, οι κανόνες και τα απαραίτητα κίνητρα προς τον πολίτη για να λειτουργήσει το πλαίσιο προληπτικής προστασίας του δικαιώματος στέγασης των Ελλήνων και του τρόπου χρηματοδότησης της αποκατάστασης των ζημιών από καταστροφικούς κινδύνους. Το ίδιο, με διάφορες παρόμοιες προσεγγίσεις, ισχύει εξάλλου για τις περισσότερες χώρες του κόσμου, ιδίως σε περιοχές που απειλούνται ιδιαίτερα από φυσικά φαινόμενα.
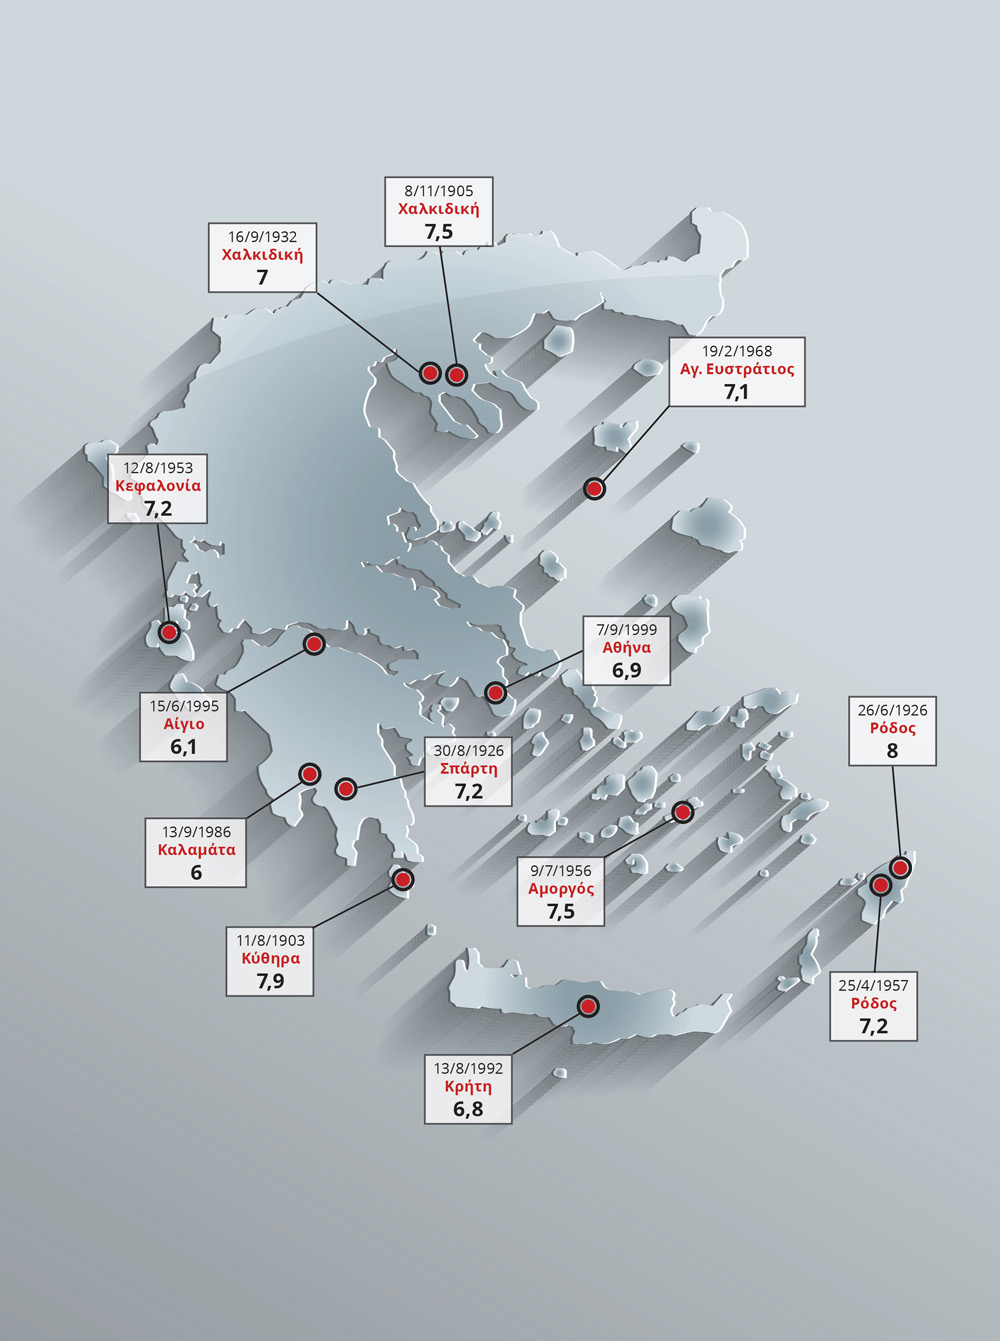
Είναι λοιπόν ευκαιρία η σημερινή μέρα να μας ευαισθητοποιήσει αλλά και να μας αφυπνίσει πάνω στο θέμα, που αν η τη άλλο είναι άγνωστο το πότε θα μας “χτυπήσει” αλλά και οι ζημιές που θα δημιουργήσει. (παρακάτω σας παρουσιάζουμε ενδεικτικά τους μεγαλύτερους σεισμούς που έχουν καταγραφεί στην Ελλάδα)
Για κύμα αναγκαστικών συγχωνεύσεων ενόψει 2016 και εφαρμογής των Solvency II μιλά ευθέως πλέον η ασφαλιστική αγορά. ΟΙ ελληνικές επιχειρήσεις είναι σε μεγάλο βαθμό προετοιμασμένες, ωστόσο προβαίνουν ακόμα σε ενέργειες για να ολοκληρώσουν τις απαιτούμενες διαδικασίες. Η ασφαλιστική αγορά για να επιβιώσει πληρώντας όλους τους κανονισμούς θα χρειαστεί μεγάλα σχήματα είτε στις ασφαλιστικές είτε στους διαμεσολαβούντες. Αυτά τα μεγάλα σχήματα όταν δεν κτίζονται , αγοράζονται.
To πρόβλημα είναι ότι στην πράξη η αγορά δεν έχει δείξει ότι έχει μεγάλη κουλτούρα σε θέματα συγχωνεύσεων. Τα εσωτερικά προβλήματα των εταιρειών που θα φανερωθούν με τα due diligence και οι προθέσεις των μετόχων σχετικά με τη θέση τους στα Δ.Σ. των νέων εταιρειών αποτρέπουν μεγάλες συγχωνεύσεις .
Ήδη από την Ύδρα έχουν ξεκινήσει ορισμένες (αόριστες κουβέντες) σχετικά με ενδεχόμενα συνεργασιών μεταξύ πρακτορειακών και μεσιτικών σχημάτων. Το ζητούμενο είναι οι συγχωνεύσεις να πραγματοποιηθούν μεταξύ επιχειρήσεων με κοινή επιχειρηματική κουλτούρα ώστε από την μία να προκύψουν οικονομίες κλίμακος και από την άλλη να μεγιστοποιηθεί η παραγωγή.
Σε ότι αφορά τις ξένες εταιρείες , είναι πρόθυμες να εξαγοράσουν μικρότερες εταιρείες αρκεί αυτές να πληρούν σε μεγάλο βαθμό τις κεφαλαιακές απαιτήσεις των Solvency II. Τους υπόλοιπους πυλώνες μπορούν να τους δημιουργήσουν αυτοί.
Προς το παρόν, η ασφαλιστική αγορά αρκείται μόνο σε μετακινήσεις χαρτοφυλακίων διαμεσολαβούντων από εταιρείες σε εταιρείες και σε πληρωμή υψηλών προμηθειών που αγγίζουν το 30-35%. Σε ότι αφορά το πολυσυζητημένο θέμα της εξαγοράς του χαρτοφυλακίου ζωής της International από την Εθνική Ασφαλιστική , αρκούμαστε να σας πούμε ότι ακόμη βρίσκεται στη φάση των συζητήσεων. Η πορεία του θα εξαρτηθεί από την ταχύτητα ανακεφαλαιοποίησης της ΕΤΕ.
Νίκος Σακελλαρίου
Ειδικός Συνεργάτης του Περιοδικού Insurance World και του insuranceworld.gr
Η τροποποίηση του νόμου για τις 100 δόσεις στα ασφαλιστικά ταμεία είναι στη λίστα των προαπαιτούμενο του Eurogroup για την αποδέσμευση των νέων δόσεων από τη νέα δανειακή σύμβαση.
Αυτό προκύπτει από την λίστα με τα 48 προαπαιτούμενα που δημοσίευσε η εφημερίδα Ναυτεμπορική και συγκεκριμένα για τις 100 δόσεις στα ασφαλιστικά ταμεία περιλαμβάνει μείωση των δόσεων για όσους έχουν την δυνατότητα να πληρώσουν, αύξηση του επιτοκίου με αυτό της ελεύθερης αγοράς και αποκλεισμός από την ρύθμιση για όσους δεν πληρώνουν τις τρέχουσες εισφορές .
Αναλυτικά η λίστα για τα ασφαλιστικά ταμεία και τις συντάξεις περιέχει τα εξής προαπαιτούμενα :
Τροποποίηση των ρυθμίσεων του 2014 και του 2015 για τη σε δόσεις καταβολή οφειλών από φόρους και εισφορές κοινωνικής ασφάλισης, ώστε να αποκλείονται όσοι δεν καταβάλλουν τις τρέχουσες υποχρεώσεις, τη θέσπιση απαίτησης για τη φορολογική διοίκηση και τη διοίκηση των οργανισμών κοινωνικής ασφάλισης για τη συντόμευση της διάρκειας της ρύθμισης για όσους έχουν τη δυνατότητα να πληρώσουν νωρίτερα, και την καθιέρωση επιτοκίων βάσει της ελεύθερης αγοράς, με παράλληλη παροχή προστασίας στους ευάλωτους οφειλέτες (με οφειλές κάτω των 5.000 ευρώ).
Εφαρμογή του νόμου για τις πρόωρες συνταξιοδοτήσεις στον δημόσιο τομέα.
Εκδοση όλων των υπουργικών αποφάσεων για την εφαρμογή των πρόσφατων συνταξιοδοτικών αλλαγών. Οι αποφάσεις θα πρέπει να περιλαμβάνουν πρόβλεψη ότι και οι κατώτατες συντάξεις θα πρέπει και αυτές να αποτελούν αντικείμενο περικοπής για όσους φεύγουν πρόωρα στη σύνταξη π.χ. για όσους φεύγουν στα 62 με 15 χρόνια προϋπηρεσίας).
Περαιτέρω αλλαγές στην ασφαλιστική νομοθεσία ώστε να ξεκαθαριστεί ότι ακόμη και γι’ αυτούς που θα διατηρήσουν το δικαίωμα συνταξιοδότησης πριν από τα 67 με λιγότερα από 40 χρόνια προϋπηρεσίας, η περίοδος καταβολής εισφορών θα πρέπει να αυξηθεί σταδιακά στα 40 χρόνια μέχρι το 2022.
Επανεξέταση και κατάργηση των προβλέψεων για το συνταξιοδοτικό σύστημα που θεσπίστηκαν με τον νόμο 4325/2015 και 4331/2015 (άρθρα 21, 24, 28, 31, 37, 38, 39, 75, 76) σε συμφωνία με τους δανειστές.


 προβλέπεται δέσμη τεσσάρων μέτρων και συγκεκριμένα: