Αυξάνονται τα ιδιωτικά συμβόλαια υγείας παρά την ύφεση στην αγορά

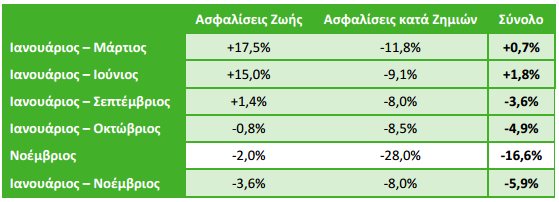
Αποθαρρυντικά θα μπορούσαν να θεωρηθούν τα αποτελέσματα της μελέτης από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) για την παραγωγή ασφαλίστρων του μήνα Νοεμβρίου καθώς στο σύνολό της παρουσιάζει μείωση της τάξεως του 16,6%.

μείωση παραγωγής μήνας Νοέμβριος

Πιο συγκεκριμένα οι Ασφαλίσεις Ζωής υποχώρησαν το μήνα Νοέμβριο 2% σε σχέση με τον αντίστοιχο μήνα του 2014 ενώ οι Γενικές Ασφαλίσεις -28%.

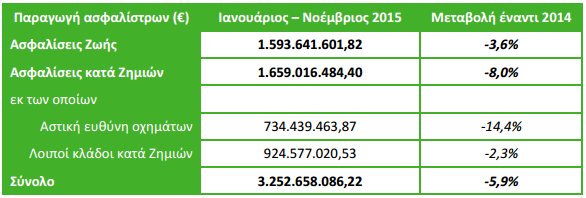
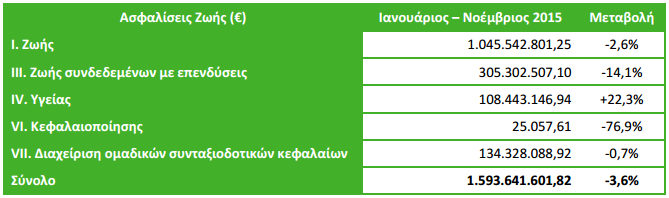
Υπολογίζοντας τη συνολική παραγωγή από τον Ιανουάριο του 2015 μέχρι και τον Νοέμβριο του 2015 τότε σε σχέση με την περσινή αντίστοιχη περίοδο η συνολική παραγωγή της Ασφαλιστικής Αγοράς υπέστη μείωση της τάξεως του 5,9%. Σύμφωνα με τα στοιχεία της Ένωσης οι Ασφαλίσεις Ζωής μειώθηκαν 3,6% κυρίως λόγο της πτώσης των συμβολαίων ζωής συνδεδεμένων με επενδύσεις (μείωση 14,1% σε σχέση με πέρσι) ενώ οι γενικές ασφάλειες μειώθηκαν 8% κυρίως κυρίως λόγω εγγυητικών συμβολαίων (μείωση 44% σε σχέση με πέρυσι) & της αστικής ευθύνης χερσαίων οχημάτων οχημάτων (μείωση 14,4% σε σχέση με πέρυσι).

συνολική παραγωγήΑξίζει να σημειωθεί ότι η μεγάλη πτώση στην παραγωγή ασφαλίστρων – ειδικά στον κλάδο Ζωής – οφείλεται περισσότερο σε εξωτερικούς παράγοντες, όπως η επιβολή κεφαλαιακών ελέγχωνπαρά σε κακή διαχείριση χαρτοφυλακίων και κακές πρακτικές πώλησης.

Τέλος, τρανταχτό παράδειγμα της ανάγκης που έχει ο κόσμος για αξιοπρεπή ιατροφαρμακευτική περίθαλψη είναι η μοναδική άνοδος που παρουσιάζουν τα στοιχεία της Ένωσης στον κλάδο Ζωής και η οποία βρίσκεται στις ασφαλίσεις υγείας (+22% την περίοδο Ιανουάριος – Νοέμβριος 2015).

υγεία

Μια ένδειξη που μιλά από μόνη της για το ρόλο που μπορεί να διαδραματίσει η Ιδιωτική Πρωτοβουλία στο πρόβλημα χρηματοδότησης και συντήρησης της δημόσιας περίθαλψης.

insurancedaily

Ασφαλιστικές και τράπεζες στο ίδιο «καλάθι» ελέγχων

Παγκόσμιες συστημικοί ασφαλιστικοί οργανισμοί (G-SIIs) και παγκόσμιοι συστημικοί τραπεζικοί οργανισμοί (G-SIBs) θα υποβληθούν στους ίδιους ακριβώς ελέγχους ώστε να διαπιστωθεί αν διαθέτουν επαρκή κεφάλαια προκειμένου να ανταπεξέλθουν σε περιόδους μεταβλητότητας και κρίσεων, σύμφωνα με την Ευρωπαϊκή Εποπτική Αρχή, (ΕΒΑ).

Οι μεγάλες συστημικές ασφαλιστικές, όπως Allianz SE, AXA, MetLife κ.α. προσπαθούσαν εδώ και τουλάχιστον δύο χρόνια να λάβουν διαφορετική μεταχείριση, υποστηρίζοντας ότι τα μοντέλα λειτουργίας τους διαφέρουν από εκείνα των τραπεζικών ιδρυμάτων.

Στα τελευταία δύο χρόνια υπήρξαν πολλές αντιδράσεις και απόψεις με ορισμένους οίκους αξιολόγησης όπως η S&P να κάνει το δικηγόρο του διαβόλου και να τονίζει ότι το κανονιστικό πλαίσιο για τις συστημικές ασφαλιστικές διακρίνεται από ασάφεια.

Χαρακτηριστικά είχε αναφέρει ότι το πλαίσιο για τις συστημικές ασφαλιστικές υψηλού κινδύνου είναι ασαφές και κάποια θέματα άνευ ουσίας, βάζοντας βέτο στο χρονοδιάγραμμα εφαρμογών το οποίο το χαρακτήριζε «επιθετικό».

Η Διεθνής Ενωση Ασφαλιστικής Εποπτείας (IAIS) ήταν σχεδόν ευθυγραμμισμένη με την επιβολή του μέτρου, ωστόσο είχε εκφράσει δυσαρέσκεια για κάποιες ασάφειες.

Σε κάθε περίπτωση τα μέτρα που θα κληθούν να λάβουν G-SII συνηγορούν για αυξημένη εποπτεία, υψηλότερες κεφαλαιακές απαιτήσεις, προσθέτως των διαδικασιών του Solvency II.

Σύμφωνα με την Διεθνή Ενωση Ασφαλιστικής Εποπτείας (IAIS) χωρίζονται σε τρεις τομείς εποπτείας:

α) ενισχυμένη εποπτεία

β) αποτελεσματική ανάλυση

γ) μεγαλύτερη ικανότητα απορρόφησης ζημιών

sofokleousin

100.000 περισσότεροι οδηγοί πλήρωσαν τέλη κυκλοφορίας φέτος

100.578 περισσότεροι οδηγοί πλήρωσαν τέλη κυκλοφορίας για αντίστοιχο αριθμό επιπλέον οχημάτων συγκριτικά με το 2014, όπως προκύπτει από τα στοιχεία του υπουργείου Οικονομικών.

Εισπράχθηκαν επιπλέον 8,283 εκατομμύρια ευρώ στα ταμεία του ελληνικού δημοσίου για τα τέλη κυκλοφορίας του 2016.

Αντιθέτως, τα οχήματα που προμηθεύτηκαν τέλη κυκλοφορίας για το 2014 σε σχέση με το 2013, ήταν κατά 59.874 λιγότερα και υπήρξε μείωση στα δημόσια έσοδα κατά 17,227 εκατομμύρια ευρώ.

Τα στοιχεία αυτά έδωσε στη δημοσιότητα το υπουργείο Οικονομικών τονίζοντας ότι η νομοθετική πρωτοβουλία που προωθήθηκε με τις αλλαγές στα τέλη κυκλοφορίας αποδείχθηκε θετική για τους πολίτες και για τα δημόσια έσοδα.

Ειδικότερα, σύμφωνα με τα στοιχεία για το 2016 καταβλήθηκαν τέλη για 5.412.900 εκατ. οχήματα έναντι 5.312.322 εκατ. οχήματα για το έτος 2015 και 5.372.196 εκατ. για το 2014.

skai

Σεμινάριο ΕΙΑΣ :Ανάπτυξη πωλήσεων Συνταξιοδοτικών Επενδυτικών Προιόντων

Το Σεμινάριο είναι διάρκειας είκοσι (20) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στις αίθουσες διδασκαλίας του εκπαιδευτικού κέντρου του Ε.Ι.Α.Σ. (Λ. Συγγρού 106, 5ος όροφος) στις παρακάτω ημερομηνίες:

Δευτέρα 8/2, Πέμπτη 11/2, Δευτέρα 15/2, Πέμπτη 18/2/2016 και ώρες 15:00 – 19:15

Εισηγητής του Σεμιναρίου είναι ο κ. Χρύσανθος Νικολάκος, Διαχειριστής Κινδύνων Ασφαλίσεων, Μεσίτης και Ορκωτός Πραγματογνώμων-Μηχανικός Τ.Ε.

Σκοπός του Σεμιναρίου είναι:

η δημιουργία ολοκληρωμένης εικόνας και ανάπτυξης των γνώσεων των ενδιαφερομένων για την πρόσκτηση νέων εργασιών στον Κλάδο Συντάξεων Ιδιωτικής Ασφάλισης, καθώς οι αλλαγές που έχουν επέλθει στις Συντάξεις των Κοινωνικών Ταμείων μετατρέπουν την «Συνταξιοδοτική Παροχή» σε «Βασική Ανάγκη».

Τα Κοινωνικά Ταμεία λόγω των υφιστάμενων παρελθόντων ελλειμμάτων τους, της αφαίρεσης κεφαλαίων τους από άλλους Κρατικούς Φορείς, του PSI, της συνεχιζόμενης εισφοροδιαφυγής από την «μαύρη εργασία», της συνεχιζόμενης ανεργίας, της κατάργησης επιδομάτων και της μείωσης των μισθών, θα οδηγήσουν σε αναγκαστικές αλλαγές του συστήματος (αναδιανεμητικό σε κεφαλαιοποιητικό) και θα προβλέπεται πλέον η «ρήτρα μηδενικού ελλείμματος», η οποία «μεταφράζεται» σε μεταβαλλόμενες άμεσες και έμμεσες μειώσεις των κύριων και επικουρικών Συντάξεων με ταυτόχρονη υπέρογκη αύξηση των εισφορών. Ο παραπάνω Συνδυασμός θα καθιστά την μελλοντική διαβίωση των ασφαλισμένων δύσκολη έως και αδύνατη.

Το σεμινάριο «Ανάπτυξη Πωλήσεων Συνταξιοδοτικών Επενδυτικών Προγραμμάτων» μετατρέπει τον ασφαλιστικό διαμεσολαβητή σε Εξειδικευμένο Σύμβουλο, εκπαιδεύοντάς τον αφενός σε σύγχρονες τεχνικές ανάπτυξης, αφετέρου μεταφέροντας του γνώσεις που απαιτούνται στο νέο επιχειρηματικό περιβάλλον.

Το Σεμινάριο απευθύνεται: σε εργαζομένους του Κλάδου Ζωής ασφαλιστικών εταιριών και επιχειρήσεων και γραφείων ασφαλιστικής διαμεσολάβησης, καθώς και σε ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών (ασφαλ. συμβούλους, πράκτορες, μεσίτες ασφαλίσεων), οι οποίοι επιθυμούν να εμπλουτίσουν, διευρύνουν και εμβαθύνουν τις γνώσεις τους πάνω στα θέματα του Σεμιναρίου.

Ενδεικτικά αναφέρουμε τα θέματα που θα αναπτυχθούν κατά τη διάρκεια του Σεμιναρίου:

• Ν.4052/12 (Άρθρα 35-48)

• Διαχρονική αξία χρήματος (Χρήμα-πληθωρισμός-κόστος ευκαιρίας – ρίσκο)

• Υπολογισμός μελλοντικής αξίας χρήματος

• Υπολογισμός παρούσης αξίας χρήματος

• Επιτόκιο αναγωγής – επιτόκιο προεξόφλησης

• Αδρομερής εκτίμηση επιτοκίου προεξόφλησης

• Εφαρμογή μαθηματικών τύπων αναγωγής (ανατοκισμός –προεξόφληση)

• Εφαρμογή μαθηματικών τύπων ίσων καταθέσεων

• Εφαρμογή μαθηματικών τύπων χρεολυσίας

• Έντυπο Αναγκών Πελάτη

• Καθορισμός, βαθμολόγηση & βαθμολόγηση «Επενδυτικού Προφίλ Πελάτη»

• Μελέτη και εκπόνηση προσφοράς με «Αιτιολογημένη Συμβουλή»:

– Χρηματοοικονομικός σχεδιασμός και δομή προσφοράς

– Τμήματα – Εσώφυλλα – Παραρτήματα – Ενυπόγραφη παράδοση προσφοράς

• Συμβατότητα προσφοράς με:

ðΝ.2496/1997

ðΠΕΕ-ΤΕ 30 & 31/ 30-9-2013

•Δοκιμασία κατανόησης: Μελέτη πραγματικής περίπτωσης και πραγματικής εφαρμογής (case study)

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Τρίτη 2 Φεβρουαρίου 2016.

Κόστος Συμμετοχής στο Σεμινάριο:

• 230€ για τα μέλη του Ε.Ι.Α.Σ.

• 260€ για τα μη μέλη


asfalisinet

Εναλλακτικά σενάρια ασφάλισης για αγρότες και ελεύθερους επαγγελματίες

Νίκος Σακελλαρίου

Ειδικός Συνεργάτης του Περιοδικού Insurance World και του insuranceworld.gr

Την άμεση αύξηση των εισφορών κατά 42,85% προβλέπει για τους αγρότες που καταβάλουν χαμηλές εισφορές νομοσχέδιο του αρμόδιου υπουργείου και από το 2017 (οπότε θα συνδεθούν τα ασφάλιστρα με το εισόδημα) θα καταβάλλουν το 14% υπέρ σύνταξης, το 2018 το 17% και από το 2019 και μετά το 20% προβλέποντας, ωστόσο, ελάχιστο εισόδημα υπολογισμού της εισφοράς στα 468,80 ευρώ το μήνα για οικογενειακή αγροτική εκμετάλλευση.

Τα σενάρια που συζητούνται προβλέπουν:

Την καθιέρωση μιας χαμηλής κατώτερης κατηγορίας ασφαλιστέου εισοδήματος, αντίστοιχου με αυτό που προβλέπεται για τους αγρότες για τους νέους (από 0 έως 3 ή 5 χρόνια) επαγγελματίες και τους επιστήμονες.

Την επιβολή χαμηλότερων ποσών εισφορών, με πλαφόν ανά κλιμάκιο, για τα υψηλά εισοδήματα, χωρίς να αλλάζει ο κανόνας που είναι η παρακράτηση 20% για σύνταξη και 6,95% για ασθένεια. Για παράδειγμα, αντί το ανώτατο ασφαλιστέο εισόδημα να προκύπτει από το 10πλάσιο του κατώτατου μισθού (5.860,80 ευρώ τον μήνα που σημαίνει την καταβολή μηνιαίας εισφοράς 1.172 ευρώ για σύνταξη), να υπολογίζεται στο 9πλάσιο, 8πλάσιο, 7πλάσιο, 6πλάσιο, 5πλάσιο και 4πλάσιο του κατώτατου μισθού (2.344 ευρώ που αντιστοιχεί σε εισφορά 468,86 ευρώ). Σχετική πρόταση έχει υποβάλλει η ΕΣΕΕ ζητώντας, ταυτόχρονα, να μειωθεί η εισφορά ασθενείας που έχει οριστεί στο 6,95% επιβάλλοντας ασφάλιστρο 402,27 ευρώ το μήνα υπέρ του ΕΟΠΠΥ!

Μεικτό τρόπο υπολογισμού των εισφορών που να λαμβάνει υπόψη όχι μόνο τα χρόνια ασφάλισης (όπως ισχύει σήμερα), ούτε μόνο το εισόδημα (όπως καταγράφεται στο προτεινόμενο από την κυβέρνηση νομοσχέδιο) αλλά, και τις δυο αυτές παραμέτρους ζήτησε ο πρόεδρος του Οικονομικού Επιμελητηρίου Ελλάδος Κ. Κόλλιας.

insuranceworld

Διεκδικώ το δίκιο μου

Απαραίτητη περισσότερο από ποτέ είναι σήμερα Η ΕΞΕΙΔΙΚΕΥΜΕΝΗ Ασφάλιση Νομικής Προστασίας της D.A.S. Hellas.

Επιχειρήσεις, επαγγελματίες, νοικοκυριά μέσω των συμβολαίων της D.A.S. Hellas μπορούν να αισθάνονται την ασφάλεια ότι έχουν την απόλυτη νομική υποστήριξη, όποτε τη χρειαστούν και τη βεβαιότητα ότι μπορούν να διεκδικήσουν το δίκιο τους.

Η ανάγκη να διαφυλαχθούν τα κεκτημένα, και τα όποια περιουσιακά στοιχεία υπάρχουν είναι μεγάλη. Αυτό προσφέρει η D.A.S. Hellas:

Εύκολη και οικονομικά προσιτή πρόσβαση στην δικαιοσύνη για τον καθένα

Το προνόμιο σε κάθε πολίτη να μπορεί να προστατεύσει τα όσα έχει

Η D.A.S. Hellas διαθέτει προγράμματα νομικής προστασίας που προσφέρουν αποτελεσματική υποστήριξη στους κατόχους τους, και αναφέρονται σε :

Ιδιώτες: σειρά προγραμμάτων Νομικής Προστασίας που αφορούν ιδιοκτήτες οχημάτων, εκμισθωτές ακινήτων, σκάφη αναψυχής διαχειριστές πολυκατοικιών, ομαδικής ασφάλισης προσωπικού επιχειρήσεων, ένστολων, μελών σωματείων κ.λπ.

Επαγγελματίες – Επιχειρήσεις: που αφορά επιχειρήσεις και όλους τους ελεύθερους επαγγελματίες. Παρέχει καλύψεις όπως διεκδίκηση ληξιπρόθεσμων απαιτήσεων (από τιμολόγια, επιταγές, συναλλαγματικές), υπεράσπιση σε ποινικά δικαστήρια, εργατικές και μισθωτικές διαφορές κ.α.

ΟΙ ΑΣΦΑΛΕΙΕΣ ΣΑΡΙΔΑΚΗΣ* ΣΕ ΣΥΝΕΡΓΑΣΙΑ ΜΕ ΤΗΝ DAS ΣΑΣ ΠΡΟΣΦΕΡΟΥΝ ΛΥΣΕΙΣ ΜΕΛΕΤΗΜΕΝΕΣ ΓΙΑ ΤΟΝ ΚΑΘΕΝΑ ΑΠΟ ΕΣΑΣ ΧΩΡΙΣΤΑ. ΕΠΙΚΟΙΝΩΝΗΣΤΕ ΜΑΖΙ ΜΑΣ ΣΤΟ 2810 232320 ή στο 28310 30900

Τι ασφάλιστρα θα πληρώσουν οι ελεύθεροι επαγγελματίες – Το σχέδιο για «διορθώσεις»

Του Γιώργου Γάτου

Σχέδιο επιβολής κλιμακωτών ποσών ασφαλίστρων που δεν θα επιβαρύνουν υπέρμετρα και χωρίς…αντίκρισμα σε ό, τι αφορά τις παροχές για σύνταξη και ασθένεια όσους ελεύθερους επαγγελματίες και επιστήμονες θα δηλώνουν ετήσιο εισόδημα πάνω από 25.000 ευρώ, εξετάζουν τα υπουργεία Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης και Οικονομικών.

Μετά τις διαμαρτυρίες όλων των φορέων και μπροστά στον κίνδυνο να…χαθούν έσοδα και για το Δημόσιο και για τα ασφαλιστικά ταμεία, οι υπουργοί Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης Γ. Κατρούγκαλος και Οικονομικών Τ. Αλεξιάδης και τα επιτελεία τους άρχισαν να επεξεργάζονται εναλλακτικά σενάρια.

Το στίγμα για τις τελικές αποφάσεις που, πάντως, θα πρέπει να κοστολογηθούν και να «κουμπώσουν» με τις προβλέψεις για την αναλογιστική ισορροπία του νέου Ασφαλιστικού, θα συζητηθούν σήμερα σε σύσκεψη με εκπρoσώπους και εμπειρογνώμονες των ελεύθερων επαγγελματιών και επιστημόνων. Το διπλό στοίχημα είναι να μην υπάρχει κίνητρο απόκρυψης εσόδων και εισφοροαποφυγής για τους υψηλόμισθους και να «μπουν» στο κοινωνικοασφαλιστικό σύστημα οι περίπου 250.000 ελεύθεροι επαγγελματίες (το 75%) που δηλώνουν εισόδημα έως 7.500 ευρώ.

Aγρότες

Να σημειωθεί ότι ειδικά για τους αγρότες που καταβάλουν χαμηλές εισφορές το νομοσχέδιο του υπουργείου προβλέπει την άμεση αύξηση κατά 42,85% και από το 2017 (οπότε θα συνδεθούν τα ασφάλιστρα με το εισόδημα) να καταβάλλουν το 14% υπέρ σύνταξης, το 2018 το 17% και από το 2019 και μετά το 20% προβλέποντας, ωστόσο, ελάχιστο εισόδημα υπολογισμού της εισφοράς στα 468,80 ευρώ το μήνα για οικογενειακή αγροτική εκμετάλλευση.

Τα σενάρια που συζητούνται προβλέπουν:

Την καθιέρωση μιας χαμηλής κατώτερης κατηγορίας ασφαλιστέου εισοδήματος, αντίστοιχου με αυτό που προβλέπεται για τους αγρότες για τους νέους (από 0 έως 3 ή 5 χρόνια) επαγγελματίες και τους επιστήμονες.

Την επιβολή χαμηλότερων ποσών εισφορών, με πλαφόν ανά κλιμάκιο, για τα υψηλά εισοδήματα, χωρίς να αλλάζει ο κανόνας που είναι η παρακράτηση 20% για σύνταξη και 6,95% για ασθένεια. Για παράδειγμα, αντί το ανώτατο ασφαλιστέο εισόδημα να προκύπτει από το 10πλάσιο του κατώτατου μισθού (5.860,80 ευρώ τον μήνα που σημαίνει την καταβολή μηνιαίας εισφοράς 1.172 ευρώ για σύνταξη), να υπολογίζεται στο 9πλάσιο, 8πλάσιο, 7πλάσιο, 6πλάσιο, 5πλάσιο και 4πλάσιο του κατώτατου μισθού (2.344 ευρώ που αντιστοιχεί σε εισφορά 468,86 ευρώ). Σχετική πρόταση έχει υποβάλλει η ΕΣΕΕ ζητώντας, ταυτόχρονα, να μειωθεί η εισφορά ασθενείας που έχει οριστεί στο 6,95% επιβάλλοντας ασφάλιστρο 402,27 ευρώ το μήνα υπέρ του ΕΟΠΠΥ!

Μεικτό τρόπο υπολογισμού των εισφορών που να λαμβάνει υπόψη όχι μόνο τα χρόνια ασφάλισης (όπως ισχύει σήμερα), ούτε μόνο το εισόδημα (όπως καταγράφεται στο προτεινόμενο από την κυβέρνηση νομοσχέδιο) αλλά, και τις δυο αυτές παραμέτρους ζήτησε ο πρόεδρος του Οικονομικού Επιμελητηρίου Ελλάδος Κ. Κόλλιας.

imerisia

Τι πρέπει να γνωρίζετε για την ενοικίαση και την ασφάλιση αυτοκινήτου από τις εταιρίες ενοικιάσεων στην Ε.Ε

Tο Ευρωπαϊκό Κέντρο Καταναλωτή Ελλάδας ενημερώνει τους καταναλωτές που μισθώνουν όχημα σε ένα από τα κράτη μέλη της Ε.Ε., συμπεριλαμβανομένων της Νορβηγίας και της Ισλανδίας, για τα δικαιώματά τους, καθώς επίσης για όλα όσα πρέπει να γνωρίζουν, τόσο κατά την κράτηση όσο και κατά την παραλαβή, τη χρήση και την παράδοση του οχήματος.

Όταν η κράτηση γίνεται εκ των προτέρων, απευθείας ή μέσω διαμεσολαβητή (πράκτορα), μπορεί να γίνει ενόσω βρισκόμαστε στη χώρα μας και, συνήθως, στη γλώσσα μας.

Παράλληλα, έχουμε τον χρόνο να μελετήσουμε τους όρους και να ζητήσουμε διευκρινίσεις. Αντιθέτως, εάν νοικιάσουμε το όχημα όταν ήδη βρισκόμαστε εκτός Ελλάδας, οι προϋποθέσεις αυτές, κατά κανόνα, δεν συντρέχουν.

Πώς θα αποφύγουμε παγίδες κατά την κράτηση Όταν η σύμβαση συνάπτεται εκτός εμπορικού καταστήματος ή εξ αποστάσεως, κυρίως on line, δεν ισχύει το δικαίωμα του καταναλωτή για αναιτιολόγητη υπαναχώρηση εντός 14 ημερολογιακών ημερών (άρθρο 3ιβ ν. 2251/1994) με επιστροφή χρημάτων και οι όροι και οι προϋπόθεσεις ακύρωσης ορίζονται από τη σύμβαση.

Πριν προβούμε στην κράτηση, αναζητούμε και μελετάμε τους βασικούς όρους της σύμβασης που θα υπογράψουμε με την εταιρεία ενοικίασης, είτε η ενοικίαση γίνεται απευθείας είτε μέσω διαμεσολαβητή (πράκτορα), για να αποφύγουμε δυσάρεστες εκπλήξεις. Ιδίως, διευκρινίζουμε το συνολικό ποσό οφειλής μας και τα αποδεκτά μέσα πληρωμής (πιστωτική ή χρεωστική κάρτα, μετρητά).

Οι καταναλωτές συχνά κάνουν κράτηση αυτοκινήτου μέσω διαμεσολαβητή (π.χ., ταξιδιωτικού πράκτορα, ξενοδοχείου, αεροπορικής εταιρείας, κ.λπ.) και πληρώνουν την απαιτούμενη προκαταβολή με χρεωστική κάρτα. Όταν, αργότερα, εμφανίζονται στην εταιρεία ενοικίασης για να παραλάβουν το αυτοκίνητο, πολλές φορές αυτή αρνείται να δεχθεί για τη δέσμευση του ποσού της εγγύησης χρεωστική και απαιτεί πιστωτική κάρτα ή απορρίπτει κάρτες, στις οποίες τα γράμματα δεν είναι ανάγλυφα ή δεν είναι συγκεκριμένου τύπου (π.χ. visa). Όλα τα ανωτέρω πρέπει να έχουν αποσαφηνισθεί πριν από την παραλαβή του αυτοκινήτου. Car Rental Ευρωπαϊκό Κέντρο Καταναλωτή Ελλάδας 4

Διευκρινίζουμε εκ των προτέρων το ποσό της εγγύησης που πρέπει να καταβάλουμε για να παραλάβουμε το όχημα, καθώς και τι ζημίες καλύπτει. Σε κάθε περίπτωση, ελέγχουμε εγκαίρως αν υπάρχει επαρκές υπόλοιπο στην κάρτα μας για δέσμευση ως εγγυοδοσία κατά την παραλαβή.

Δίνουμε προσοχή στις ειδικές προβλέψεις για τον χρόνο ακύρωσης της κράτησης και τις ενδεχόμενες οικονομικές επιβαρύνσεις που επιφέρει (πολιτική ακύρωσης).

Ελέγχουμε την ασφαλιστική κάλυψη, ώστε να γνωρίζουμε τι περιλαμβάνει (π.χ., κάλυψη για σωματικές βλάβες, θάνατο, φθορά του οχήματος, ζημίες τρίτων).

Προσοχή Οι καταναλωτές, κατά την κράτηση του οχήματος, αποδέχονται συνήθως τη βασική ασφάλιση αστικής ευθύνης για την περίπτωση πρόκλησης σωματικών ή υλικών ζημιών σε τρίτους. Όταν, όμως, εμφανίζονται στις εταιρείες ενοικίασης για να υπογράψουν τη σύμβαση, πρέπει να ελέγχουν κατά πόσο περιλαμβάνει πρόσθετες ειδικές ασφάλειες (π.χ. ασφάλεια για κλοπή προσωπικών αντικειμένων από το όχημα, για ιατρική περίθαλψη και μεταφορά σε περίπτωση ατυχήματος), οι οποίες είναι προαιρετικές και επιφέρουν πρόσθετες χρεώσεις.

Επίσης, προσέχουμε τις ρήτρες που αποκλείουν ή περιορίζουν την ευθύνη του μισθωτή ή προβλέπουν συμμετοχή του ασφαλισμένου σε κάθε ζημία με αντίστοιχη απαλλαγή της ασφαλιστικής εταιρείας ή καθορίζουν ανώτατα όρια αποζημίωσης και διευκρινίζουμε αν υπάρχουν περιπτώσεις εξαίρεσης από την ασφαλιστική κάλυψη (π.χ. λόγω οδήγησης υπό ειδικές καιρικές συνθήκες).

Διευκρινίζουμε τυχόν επιπλέον χρεώσεις, τόσο από φόρους ή ειδικές παροχές, υποχρεωτικές ή μη (π.χ. ασφαλιστικές), όσο και από πρόσθετες απαιτήσεις του καταναλωτή (π.χ. παιδικό κάθισμα, μεταβολή του τόπου παράδοσης ή παραλαβής του οχήματος, σύστημα πλοήγησης, ύπαρξη δεύτερου οδηγού, γεωγραφική ζώνη χρήσης του οχήματος). Car Rental Ευρωπαϊκό Κέντρο Καταναλωτή Ελλάδας

Προσοχή Πολλές φορές, οι τιμές που προσφέρουν κάποιες εταιρείες είναι χαμηλότερες, επειδή δεν περιλαμβάνουν το σύνολο των χρεώσεων που αντιστοιχούν σε αυτό που έχει επιλέξει ο καταναλωτής.

Είναι, λοιπόν, προτιμότερο να γνωρίζουμε το ύψος της οφειλής μας κατά την κράτηση, παρά να την ανακαλύψουμε από τον αναλυτικό λογαριασμό της πιστωτικής μας κάρτας.

Ασαφείς και καταχρηστικοί όροι, αθέμιτες εμπορικές πρακτικές και παραπλανητική διαφήμιση δημιουργούν απρόβλεπτα και αδικαιολόγητα επιπλέον έξοδα και ταλαιπωρία για τους καταναλωτές.

Η Οδηγία 2005/29/ΕΚ για τις αθέμιτες εμπορικές πρακτικές, η Οδηγία 2011/83/ΕΕ σχετικά με τα δικαιώματα των καταναλωτών και η Οδηγία 93/13/ΕΚ σχετικά με τις καταχρηστικές ρήτρες των συμβάσεων που συνάπτονται με καταναλωτές, όπως ενσωματώθηκαν στο Ελληνικό δίκαιο (ν. 2251/1994), ισχύουν και για τις εταιρείες ενοικίασης αυτοκινήτων και τις υποχρεώνουν να παρέχουν στους καταναλωτές, πριν από τη σύναψη της σύμβασης, σαφείς και εύληπτες πληροφορίες για τα βασικά χαρακτηριστικά και τους όρους της σύμβασης, τη συνολική χρέωση και τους φόρους.

Ελέγχουμε εγκαίρως τυχόν απαγορεύσεις ή περιορισμούς στη μίσθωση: Υπάρχουν εταιρείες που για οδηγούς με ηλικία μικρότερη των 25 ετών είτε επιβάλλουν πρόσθετη χρέωση είτε απαιτούν πληρωμή με μετρητά, ενώ συνήθης όρος είναι να έχει ο οδηγός άδεια οδήγησης τουλάχιστον ένα έτος πριν από την ενοικίαση.

Αν διαθέτουμε το νέο ενιαίο στην Ε.Ε. τύπο διπλώματος οδήγησης, η αποδοχή του είναι υποχρεωτική σε οποιοδήποτε κράτος-μέλος καθώς και στη Νορβηγία, την Ισλανδία και το Λιχτενστάιν.

asfalisinet

Μέχρι τις 20 Ιανουαρίου θα ψηφιστεί το νομοσχέδιο για τη Solvency

Μέχρι τις 20 Ιανουαρίου αναμένεται να έχει ψηφιστεί το νομοσχέδιο του υπουργείου Οικονομικών που αφορά στην εφαρμογή του νέου εποπτικού πλαισίου, του Solvency II.

Υψηλόβαθμα στελέχη του κλάδου, τα οποία συνομιλούν με κυβερνητικούς παράγοντες δηλώνουν στο IW ότι η διαδικασία θα έχει ολοκληρωθεί μετά το δεύτερο δεκαήμερο του μήνα. Θυμίζουμε ότι στην Ευρωπαϊκή Ένωση το νέο εποπτικό πλαίσιο τέθηκε ήδη σε εφαρμογή από την 1η Ιανουαρίου και στην Ελλάδα ο νόμος δεν έχει ακόμη ψηφιστεί.

Όπως ήδη ανέφερε το IW, η Τράπεζα της Ελλάδος έχει πάντως προετοιμαστεί ώστε μόλις το νομοσχέδιο περάσει από τη Βουλή, να εκδώσει όλες τις αναγκαίες πράξεις του Διοικητή και ο νόμος να τεθεί άμεσα σε πλήρη εφαρμογή.

insuranceworld

Τα ευρωπαϊκά stress tests φέρνουν επενδυτές στις ελληνικές τράπεζες

Εξαιρετικά κρίσιμες αξιολογήσεις θα περάσει και αυτήν τη χρονιά τόσο η ελληνική οικονομία όσο και το χρηματοπιστωτικό σύστημα της χώρας, το οποίο πάντως δεν θα ήταν υπερβολή να σημειωθεί πως εμφανίζεται «τυχερό» μέσα στην ατυχία του. Αυτή η λαϊκή παροιμία απηχεί μερικώς τα αισθήματα που γεννούνται καθώς 53 ευρωπαϊκές τράπεζες θα περάσουν το 2016 εξαιρετικά κρίσιμα stress tests – μιας και από φέτος ισχύει η οδηγία για το bail in των τραπεζών πανευρωπαϊκά- ωστόσο οι ελληνικές τράπεζες δεν συγκαταλέγονται μέσα σε αυτές, με δεδομένο πως ανταποκρίθηκαν με επιτυχία στα δύσκολα stress tests της προηγούμενης χρονιάς.

Οι μεγαλύτερες τράπεζες της Ευρωπαϊκής Ένωσης θα υποβληθούν σε δοκιμασίες αντοχής ώστε να διαπιστωθεί αν διαθέτουν επαρκή κεφάλαια, προκειμένου να αντεπεξέλθουν σε περιόδους κρίσης, όπως έχει ήδη ανακοινώσει η Ευρωπαϊκή Τραπεζική Αρχή (EBA). Ωστόσο, κατάπληξη προκαλεί το γεγονός ότι δεν έχει οριστεί κατώτατο κεφαλαιακό όριο που θα πρέπει να καλύψουν οι τράπεζες. Τα αποτελέσματα αυτά θα χρησιμοποιηθούν στη συνέχεια από τις εποπτικές αρχές, οι οποίες και θα καθορίσουν τα ελάχιστα όρια κεφαλαιακής επάρκειας που θα πρέπει να καλύψουν οι τράπεζες κάθε χώρας.

Τα μεγάλα και κρίσιμα stress tests στα οποία οδηγήθηκαν την περασμένη χρονιά οι ελληνικές τράπεζες και τα standards που αυτές προήγαγαν αναμένεται να αποτελέσουν ένα είδους «μπούσουλα» για όσα θα ακολουθήσουν και για τις λοιπές ευρωπαϊκές τράπεζες. Τούτο θα συμβεί ως προς τη μεθοδολογία όπως πολλοί επιμένουν, αλλά όχι ως προς τις κεφαλαιακές απαιτήσεις, αφού η Ελλάδα εν τω μέσω capital controls παρουσίαζε, όπως τουλάχιστον έκρινε η Ευρωπαϊκή Αρχή, «ειδικές ανάγκες». Υπενθυμίζεται πως στα ελληνικά stress tests είχε απαιτηθεί οι ελληνικές τράπεζες να διαθέτουν κεφάλαια που για το βασικό σενάριο θα ανέβαζαν τον δείκτη Core Tier I στο 9,5% και 8% στο δυσμενές σενάριο.

Το ποσοστό αυτό θεωρείται εξαιρετικά υψηλό για να τύχει εφαρμογής στις νέες ασκήσεις προσομοίωσης της EBA.

Η ΕΒΑ ανακοίνωσε λοιπόν ότι θα υποβάλει σε δοκιμασίες αντοχής 53 τράπεζες, εκ των οποίων οι 39 είναι τράπεζες της Ευρωζώνης και θα αξιολογηθούν από τον Ενιαίο Μηχανισμό Εποπτείας (SSM) της ΕΚΤ.

Τα αποτελέσματα της αξιολόγησης των τραπεζών, οι οποίες αθροιστικά καλύπτουν πάνω από το 70% του τραπεζικού τομέα, θα χρησιμοποιηθούν από τις εποπτικές αρχές κατά την ετήσια αξιολόγηση των τραπεζών «κατά την οποία λαμβάνονται αποφάσεις σε σχέση με το κατάλληλο ύψος των κεφαλαίων και αξιολογούνται τα σχέδια κεφαλαιακής επάρκειας» σύμφωνα με ανακοίνωση Τύπου της ΕΒΑ.

Το 2014 είκοσι τέσσερις από τις τράπεζες είχαν αποτύχει να περάσουν τη δοκιμασία και είχαν κληθεί να αυξήσουν τα κεφάλαιά τους κατά 24,6 δισ. ευρώ. «Στόχος και των πανευρωπαϊκών τεστ αντοχής είναι να παράσχουν στους επόπτες, τις τράπεζες και στις αγορές κοινό αναλυτικό πλαίσιο, ώστε να συγκρίνουν και να αξιολογούν με συνέπεια την αντοχή των ευρωπαϊκών τραπεζών σε (οικονομικά) σοκ», σύμφωνα με την EBA. Ωστόσο, εξακολουθούν να εκφράζονται σοβαρές ανησυχίες για την ικανότητα των ευρωπαϊκών τραπεζών να αντέξουν σε δυνητική νέα περίοδο ύφεσης και δυσμενών οικονομικών συνθηκών.

Επόπτης

Το γεγονός πως οι ελληνικές τράπεζες δεν θα μετέχουν στη συγκεκριμένη αυτή άσκηση δεn σημαίνει πως ο επόπτης δεν τις παρακολουθεί στενά, υπογραμμίζουν έγκυροι τραπεζικοί κύκλοι. Ιδιαίτερα σε ό,τι έχει να κάνει με το κομμάτι που σχετίζεται με τα κόκκινα δάνεια, όπου ο επόπτης με βάση και τα πρόσφατα διεξαχθέντα stress tests στις ελληνικές τράπεζες ζητά και θα ζητά νέα στοιχεία για χαρτοφυλάκια δανείων, είτε που βρίσκονται στο μάτι του κυκλώνα, είτε που διατρέχουν τον κίνδυνο να βρεθούν.

Καθώς όμως ένας σημαντικός αριθμός ευρωπαϊκών τραπεζών μπαίνουν εκ νέου στο μικροσκόπιο και είναι πιθανόν να έχουν ανάγκη από κεφάλαια (που υπό την απειλή του bail in θα καλυφθούν από διεθνείς επενδυτές όπως και να έχει) εκφράζεται η εκτίμηση πως διεθνή funds θα αρχίσουν εκ νέου να εξετάζουν χρηματιστηριακά τον πολύπαθο κλάδο των τραπεζών ανά την Ευρώπη. Τούτο φέρνει σε πλεονεκτική θέση τις καλά πια ανακεφαλαιοποιημένες ελληνικές τράπεζες σε μία μάλιστα λογική πως οι τιμές τους παραμένουν σε εξαιρετικά χαμηλά επίπεδα.

Η «γεωγραφία» των stress tests

Οι τράπεζες που θα υποβληθούν στις δοκιμασίες αντοχής της EBA θα πρέπει να έχουν περιουσιακά στοιχεία ύψους τουλάχιστον 30 δισ. ευρώ.

Οι γερμανικές τράπεζες που θα ελεγχθούν είναι 10, οι περισσότερες απ’ ό,τι σε κάθε άλλο κράτος-μέλος και σε αυτές συγκαταλέγονται οι Deutsche Bank, Commerzbank και Volkswagen Financial Services. Γαλλία, Ιταλία και Ισπανία συμμετέχουν με έξι τράπεζες η κάθε μία, περιλαμβανομένων των BNP Paribas, Societe Generale, UniCredit και Banco Santander.

Επίσης θα ελεγχθούν τέσσερις τράπεζες από Βρετανία, Ολλανδία και Σουηδία.

Η ΕΚΤ και το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου (ESRB) θα καθορίσουν τις παραμέτρους του δυσμενούς σεναρίου, ενώ η Ευρωπαϊκή Επιτροπή θα καθορίσει το μακροοικονομικό βασικό σενάριο. Τα δύο αυτά σενάρια, η τελική μεθοδολογία που θα χρησιμοποιηθεί και άλλες λεπτομέρειες θα δημοσιοποιηθούν τον ερχόμενο Φεβρουάριο. Όλος αυτός ο κύκλος αναμένεται να δημιουργήσει μία νέα επενδυτική συζήτηση για τον κλάδο των τραπεζών, καθώς ορισμένες από τις 54 μεγάλες ευρωπαϊκές τράπεζες θα χρειαστούν κεφάλαια.

Σε ό,τι αφορά την Ελλάδα, εφόσον η χώρα καταφέρει να έχει επιτυχώς περάσει την αξιολόγηση της οικονομίας της, και δεδομένου πως οι τράπεζες είναι επαρκώς κεφαλαιοποιημένες, τα πιστωτικά ιδρύματα της χώρας μπορούν μέσα στη χρονιά να δουν εκ νέου τις δυνατότητες νέων εκδόσεων με στόχο τη χρηματοδότηση της οικονομίας.

Και καθώς οι διεθνείς επενδυτές θα εξετάζουν συνολικά επενδύσεις στον κλάδο, οι ελληνικές τράπεζες θα διευκολυνθούν από τις προθέσεις των διεθνών funds.


imerisia