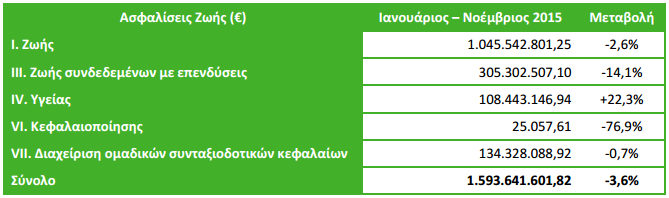
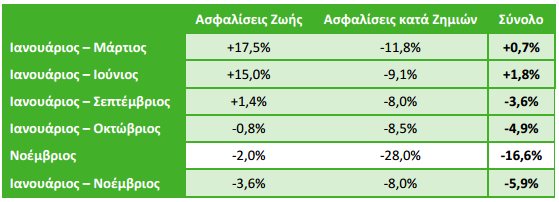
Αποθαρρυντικά θα μπορούσαν να θεωρηθούν τα αποτελέσματα της μελέτης από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) για την παραγωγή ασφαλίστρων του μήνα Νοεμβρίου καθώς στο σύνολό της παρουσιάζει μείωση της τάξεως του 16,6%.
Πιο συγκεκριμένα οι Ασφαλίσεις Ζωής υποχώρησαν το μήνα Νοέμβριο 2% σε σχέση με τον αντίστοιχο μήνα του 2014 ενώ οι Γενικές Ασφαλίσεις -28%.
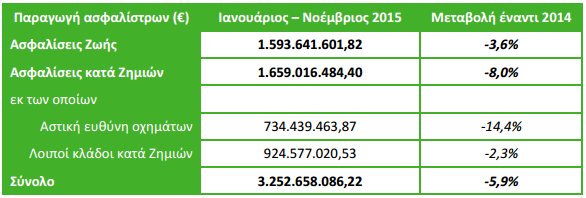
Υπολογίζοντας τη συνολική παραγωγή από τον Ιανουάριο του 2015 μέχρι και τον Νοέμβριο του 2015 τότε σε σχέση με την περσινή αντίστοιχη περίοδο η συνολική παραγωγή της Ασφαλιστικής Αγοράς υπέστη μείωση της τάξεως του 5,9%. Σύμφωνα με τα στοιχεία της Ένωσης οι Ασφαλίσεις Ζωής μειώθηκαν 3,6% κυρίως λόγο της πτώσης των συμβολαίων ζωής συνδεδεμένων με επενδύσεις (μείωση 14,1% σε σχέση με πέρσι) ενώ οι γενικές ασφάλειες μειώθηκαν 8% κυρίως κυρίως λόγω εγγυητικών συμβολαίων (μείωση 44% σε σχέση με πέρυσι) & της αστικής ευθύνης χερσαίων οχημάτων οχημάτων (μείωση 14,4% σε σχέση με πέρυσι).
Αξίζει να σημειωθεί ότι η μεγάλη πτώση στην παραγωγή ασφαλίστρων – ειδικά στον κλάδο Ζωής – οφείλεται περισσότερο σε εξωτερικούς παράγοντες, όπως η επιβολή κεφαλαιακών ελέγχωνπαρά σε κακή διαχείριση χαρτοφυλακίων και κακές πρακτικές πώλησης.
Τέλος, τρανταχτό παράδειγμα της ανάγκης που έχει ο κόσμος για αξιοπρεπή ιατροφαρμακευτική περίθαλψη είναι η μοναδική άνοδος που παρουσιάζουν τα στοιχεία της Ένωσης στον κλάδο Ζωής και η οποία βρίσκεται στις ασφαλίσεις υγείας (+22% την περίοδο Ιανουάριος – Νοέμβριος 2015).
Μια ένδειξη που μιλά από μόνη της για το ρόλο που μπορεί να διαδραματίσει η Ιδιωτική Πρωτοβουλία στο πρόβλημα χρηματοδότησης και συντήρησης της δημόσιας περίθαλψης.
Το Σεμινάριο είναι διάρκειας είκοσι (20) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στις αίθουσες διδασκαλίας του εκπαιδευτικού κέντρου του Ε.Ι.Α.Σ. (Λ. Συγγρού 106, 5ος όροφος) στις παρακάτω ημερομηνίες:
Εισηγητής του Σεμιναρίου είναι ο κ. Χρύσανθος Νικολάκος, Διαχειριστής Κινδύνων Ασφαλίσεων, Μεσίτης και Ορκωτός Πραγματογνώμων-Μηχανικός Τ.Ε.
Σκοπός του Σεμιναρίου είναι:
η δημιουργία ολοκληρωμένης εικόνας και ανάπτυξης των γνώσεων των ενδιαφερομένων για την πρόσκτηση νέων εργασιών στον Κλάδο Συντάξεων Ιδιωτικής Ασφάλισης, καθώς οι αλλαγές που έχουν επέλθει στις Συντάξεις των Κοινωνικών Ταμείων μετατρέπουν την «Συνταξιοδοτική Παροχή» σε «Βασική Ανάγκη».
Τα Κοινωνικά Ταμεία λόγω των υφιστάμενων παρελθόντων ελλειμμάτων τους, της αφαίρεσης κεφαλαίων τους από άλλους Κρατικούς Φορείς, του PSI, της συνεχιζόμενης εισφοροδιαφυγής από την «μαύρη εργασία», της συνεχιζόμενης ανεργίας, της κατάργησης επιδομάτων και της μείωσης των μισθών, θα οδηγήσουν σε αναγκαστικές αλλαγές του συστήματος (αναδιανεμητικό σε κεφαλαιοποιητικό) και θα προβλέπεται πλέον η «ρήτρα μηδενικού ελλείμματος», η οποία «μεταφράζεται» σε μεταβαλλόμενες άμεσες και έμμεσες μειώσεις των κύριων και επικουρικών Συντάξεων με ταυτόχρονη υπέρογκη αύξηση των εισφορών. Ο παραπάνω Συνδυασμός θα καθιστά την μελλοντική διαβίωση των ασφαλισμένων δύσκολη έως και αδύνατη.
Το σεμινάριο «Ανάπτυξη Πωλήσεων Συνταξιοδοτικών Επενδυτικών Προγραμμάτων» μετατρέπει τον ασφαλιστικό διαμεσολαβητή σε Εξειδικευμένο Σύμβουλο, εκπαιδεύοντάς τον αφενός σε σύγχρονες τεχνικές ανάπτυξης, αφετέρου μεταφέροντας του γνώσεις που απαιτούνται στο νέο επιχειρηματικό περιβάλλον.
Το Σεμινάριο απευθύνεται: σε εργαζομένους του Κλάδου Ζωής ασφαλιστικών εταιριών και επιχειρήσεων και γραφείων ασφαλιστικής διαμεσολάβησης, καθώς και σε ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών (ασφαλ. συμβούλους, πράκτορες, μεσίτες ασφαλίσεων), οι οποίοι επιθυμούν να εμπλουτίσουν, διευρύνουν και εμβαθύνουν τις γνώσεις τους πάνω στα θέματα του Σεμιναρίου.
Ενδεικτικά αναφέρουμε τα θέματα που θα αναπτυχθούν κατά τη διάρκεια του Σεμιναρίου:
Ειδικός Συνεργάτης του Περιοδικού Insurance World και του insuranceworld.gr
Την άμεση αύξηση των εισφορών κατά 42,85% προβλέπει για τους αγρότες που καταβάλουν χαμηλές εισφορές νομοσχέδιο του αρμόδιου υπουργείου και από το 2017 (οπότε θα συνδεθούν τα ασφάλιστρα με το εισόδημα) θα καταβάλλουν το 14% υπέρ σύνταξης, το 2018 το 17% και από το 2019 και μετά το 20% προβλέποντας, ωστόσο, ελάχιστο εισόδημα υπολογισμού της εισφοράς στα 468,80 ευρώ το μήνα για οικογενειακή αγροτική εκμετάλλευση.
Τα σενάρια που συζητούνται προβλέπουν:
Την καθιέρωση μιας χαμηλής κατώτερης κατηγορίας ασφαλιστέου εισοδήματος, αντίστοιχου με αυτό που προβλέπεται για τους αγρότες για τους νέους (από 0 έως 3 ή 5 χρόνια) επαγγελματίες και τους επιστήμονες.
Την επιβολή χαμηλότερων ποσών εισφορών, με πλαφόν ανά κλιμάκιο, για τα υψηλά εισοδήματα, χωρίς να αλλάζει ο κανόνας που είναι η παρακράτηση 20% για σύνταξη και 6,95% για ασθένεια. Για παράδειγμα, αντί το ανώτατο ασφαλιστέο εισόδημα να προκύπτει από το 10πλάσιο του κατώτατου μισθού (5.860,80 ευρώ τον μήνα που σημαίνει την καταβολή μηνιαίας εισφοράς 1.172 ευρώ για σύνταξη), να υπολογίζεται στο 9πλάσιο, 8πλάσιο, 7πλάσιο, 6πλάσιο, 5πλάσιο και 4πλάσιο του κατώτατου μισθού (2.344 ευρώ που αντιστοιχεί σε εισφορά 468,86 ευρώ). Σχετική πρόταση έχει υποβάλλει η ΕΣΕΕ ζητώντας, ταυτόχρονα, να μειωθεί η εισφορά ασθενείας που έχει οριστεί στο 6,95% επιβάλλοντας ασφάλιστρο 402,27 ευρώ το μήνα υπέρ του ΕΟΠΠΥ!
Μεικτό τρόπο υπολογισμού των εισφορών που να λαμβάνει υπόψη όχι μόνο τα χρόνια ασφάλισης (όπως ισχύει σήμερα), ούτε μόνο το εισόδημα (όπως καταγράφεται στο προτεινόμενο από την κυβέρνηση νομοσχέδιο) αλλά, και τις δυο αυτές παραμέτρους ζήτησε ο πρόεδρος του Οικονομικού Επιμελητηρίου Ελλάδος Κ. Κόλλιας.
Εξέχουσας σημασίας αποδεικνύεται η ασφάλιση αυτοκινήτου, αφού σε περιπτώσεις σωματικών βλαβών και υλικών ζημιών, εξασφαλίζουμε την κάλυψη μας από τον ασφαλιστικό φορέα που έχουμε επιλέξει. Επίσης, η αύξηση στα όρια αποζημίωσης που ήδη έχει αρχίζει να εφαρμόζεται (λόγω Κοινοτικής Οδηγίας), δημιουργεί μια ακόμη μεγαλύτερη σιγουριά σε οποιοδήποτε ενδεχόμενο.
Εξέχουσας σημασίας αποδεικνύεται η ασφάλιση αυτοκινήτου, αφού σε περιπτώσεις σωματικών βλαβών και υλικών ζημιών, εξασφαλίζουμε την κάλυψη μας από τον ασφαλιστικό φορέα που έχουμε επιλέξει. Επίσης, η αύξηση στα όρια αποζημίωσης που ήδη έχει αρχίζει να εφαρμόζεται (λόγω Κοινοτικής Οδηγίας), δημιουργεί μια ακόμη μεγαλύτερη σιγουριά σε οποιοδήποτε ενδεχόμενο.
Η ασφάλιση οχημάτων για Αστική Ευθύνη έναντι τρίτων είναι υποχρεωτική βάσει νόμου. Το ασφαλιστήριο συμβόλαιο είναι ένα από τα έγγραφα που ζητούνται κατά τη διάρκεια τροχονομικών ελέγχων ή στις περιπτώσεις που εμπλακούμε σε ατύχημα. Μπορεί οι δείκτες των τροχαίων ατυχημάτων να παρουσιάζουν το τελευταίο διάστημα βελτίωση, ωστόσο οι “επιδόσεις” της χώρας μας συνεχίζουν να υπολείπονται σε σχέση με εκείνους των περισσότερων ευρωπαϊκών χωρών, σε αυτόν τον ευαίσθητο τομέα της οδικής ασφάλειας. Στο σκηνικό αυτό, έρχονται να προστεθούν και οι πολυάριθμες μικροσυγκρούσεις που είναι σύνηθες φαινόμενο εντός των πόλεων. Όπως γίνεται αντιληπτό, με την παρούσα κατάσταση η ασφάλιση αυτοκινήτου καθίσταται απαραίτητη προϋπόθεση, όχι μόνο γιατί είναι υποχρεωτική βάσει Νόμου, αλλά γιατί μας εξασφαλίζει την πλήρη οικονομική κάλυψη σε οτιδήποτε και αν συμβεί. Φυσικά, ένα βασικό πακέτο ασφάλισης αυτοκινήτου, δεν κοστίζει μια περιουσία, όπως εσφαλμένα κάποιοι εκτιμούν (με δεδομένη την κάλυψη που μας παρέχεται, σε ατυχήματα που απαιτούνται μεγάλα ποσά για αποζημιώσεις). Ανάλογα με το αυτοκίνητο που διαθέτετε, μπορείτε με την κατάλληλη έρευνα αγοράς να επιτύχετε τιμές που ξεκινούν ακόμη και λίγο πάνω από τα 140 ευρώ/εξάμηνο για ένα αυτοκίνητο 1.000 κ.εκ. Σε κάθε περίπτωση, προσπαθήστε να πάρετε όσο το δυνατό περισσότερες προσφορές από πρακτορεία ασφάλισης, δίνοντας μεγάλη σημασία και στην αξιοπιστία της εταιρείας που θα επιλέξετε.
Υποχρεωτική η ασφάλιση αυτοκινήτου
Εξέχουσας σημασίας αποδεικνύεται η ασφάλιση αυτοκινήτου, αφού σε περιπτώσεις σωματικών βλαβών και υλικών ζημιών, εξασφαλίζουμε την κάλυψη μας από τον ασφαλιστικό φορέα που έχουμε επιλέξει. Επίσης, η αύξηση στα όρια αποζημίωσης που ήδη έχει αρχίζει να εφαρμόζεται (λόγω Κοινοτικής Οδηγίας), δημιουργεί μια ακόμη μεγαλύτερη σιγουριά σε οποιοδήποτε ενδεχόμενο.
H μη ασφάλιση ενός οχήματος επισύρει χρηματικά πρόστιμα, αλλά και ποινικές κυρώσεις. Όλοι οι ιδιοκτήτες οχημάτων, είναι υποχρεωμένοι βάσει νομοθεσίας, να διαθέτουν ασφαλιστήριο συμβόλαιο για Αστική Ευθύνη (σύμφωνα με τους Νόμους 489/76, 2496/1997 και του Π.Δ. 237/86).
Σε ποιες περιπτώσεις μας καλύπτει όμως, το βασικό-απαιτούμενο συμβόλαιο Αστικής Ευθύνης; Σύμφωνα με τα όσα ισχύουν, ένα απλό-βασικό πακέτο ασφάλισης αυτοκινήτου για αστική ευθύνη, σας καλύπτει (οδηγό και ιδιοκτήτη) στις περιπτώσεις ατυχημάτων-που προκαλέσατε- και απαιτείται η καταβολή αποζημιώσεων για υλικές ζημιές, σωματικές βλάβες ή οτιδήποτε άλλο απαιτηθεί.
Η οικονομική κρίση, η έλλειψη διαθέσιμου εισοδήματος και κινήτρων είναι οι βασικοί λόγοι για τους οποίους Έλληνες αποφεύγουν να κάνουν ιδιωτική ασφάλιση υγείας, σύμφωνα με πρόσφατη έρευνα .
Ειδικότερα, από έρευνα που έγινε για τους λόγους που η ιδιωτική ασφάλιση υγείας στην Ελλάδα βρίσκεται σε αρκετά χαμηλά επίπεδα, η οποία αναλύθηκε στο 11ο Πανελλήνιο Συνέδριο της ΕΣΔΥ, προκύπτουν τα εξής συμπεράσματα .
Σύμφωνα, με τους ερωτώμενους οι βασικοί λόγοι είναι οικονομικοί όπως η έλλειψη διαθέσιμου εισοδήματος (74,4%) και τα ακριβά ασφάλιστρα σε ποσοστό 51,2%. Αρκετά μεγάλο μερίδιο έχει η έλλειψη εμπιστοσύνης των πολιτών ως προς τις καλύψεις (42,4%), ενώ η περιορισμένη ασφαλιστική συνείδηση των πολιτών κατά 31%. Μικρό είναι το ποσοστό εκείνων που πιστεύουν ότι η ιδιωτική ασφάλιση υστερεί λόγω επάρκειας της κοινωνικής ασφάλισης (10,3%).
Θετικά αντιμετωπίζει η πλειονότητα των ερωτηθέντων την προοπτική να δοθούν κίνητρα για την αύξηση της διείσδυσης της ιδιωτικής ασφάλισης (73,5%, ισομερώς κατανεμημένο στις επαγγελματικές κατηγορίες των συμμετεχόντων).
Asfalisinet
ΣΤΟ ΠΡΑΚΤΟΡΕΙΟ ΣΑΡΙΔΑΚΗΣ* Η ΠΟΛΥΕΤΗΣ ΕΜΠΕΙΡΙΑ ΜΑΣ ΜΠΟΡΕΙ ΝΑ ΠΡΟΣΦΕΡΕΙ ΣΤΟΝ ΚΑΘΕΝΑ ΑΠΟ ΕΣΑΣ ΧΩΡΙΣΤΑ ΤΗΝ ΚΑΛΥΤΕΡΗ ΛΥΣΗ ΓΙΑ ΜΙΑ ΑΞΙΟΠΡΕΠΗ ΑΣΦΑΛΕΙΑ ΥΓΕΙΑΣ. ΕΠΙΚΟΙΝΩΝΗΣΤΕ ΜΑΖΙ ΜΑΣ ΣΤΟ τηλ. 2810 232320 ή στο 28310 30900 και ένας ασφαλιστικός μας σύμβουλος θα είναι δίπλα σας
Δωρεάν ιατρική περίθαλψη από το δημόσιο σύστημα υγείας των χωρών της Ευρωπαϊκή Ενωσης έχουν δικαίωμα να λάβουν όσοι ταξιδεύουν στο εσωτερικό της ΕΕ. Η ευρωπαϊκή κάρτα ασφάλισης ασθένειας (ΕΚΑΑ), εκδίδεται δωρεάν από το δημόσιο ασφαλιστικό σύστημα. Εξασφαλίζει ότι ο πολίτης κατά τη διάρκεια προσωρινής διαμονής του στο εσωτερικό της ΕΕ έχει το δικαίωμα να λάβει την αναγκαία ιατρική περίθαλψη από το δημόσιο σύστημα υγείας της χώρας υποδοχής με τους ίδιους όρους και με το ίδιο κόστος που αυτή συνεπάγεται για τους υπηκόους αυτής της χώρας. Συνεπώς, τα νοσοκομεία που παρέχουν υπηρεσίες δημόσιας υγείας είναι υποχρεωμένα να αναγνωρίζουν την ΕΚΑΑ
Στο σημείο αυτό θα πρέπει να τονιστεί ότι η ΕΚΑΑ δεν υποκαθιστά σε καμία περίπτωση την ταξιδιωτική ασφάλιση και τις καλύψεις που παρέχουν οι ιδιωτικές ασφαλιστικές και δεν μπορεί να χρησιμοποιηθεί για την κάλυψη προγραμματισμένης ιατρικής περίθαλψης σε άλλη χώρα.
Πράγματι, στη συντριπτική πλειονότητα των περιπτώσεων, οι ασθενείς που επιδεικνύουν την ΕΚΑΑ λαμβάνουν την απαραίτητη ιατροφαρμακευτική περίθαλψη και οι σχετικές δαπάνες που πραγματοποιούν τους επιστρέφονται χωρίς κανένα πρόβλημα. Ωστόσο, υπήρξαν περιπτώσεις απόρριψης, οι οποίες προέκυψαν, γενικά, λόγω της ελλιπούς πληροφόρησης των παρόχων ιατρικής περίθαλψης. Για τον λόγο αυτό, τόσο η Ευρωπαϊκή Επιτροπή όσο και τα κράτη μέλη πρέπει να συνεχίσουν να ενημερώνουν τους επαγγελματίες του τομέα υγείας και τους πολίτες σχετικά με τον τρόπο λειτουργίας της κάρτας.
Σε περίπτωση που η ΕΚΑΑ δεν γίνει δεκτή, οι ασθενείς θα πρέπει να επικοινωνήσουν με την αρμόδια αρχή υγείας της χώρας την οποία επισκέπτονται. Σε περίπτωση που και πάλι απορριφθεί το αίτημα,, οι ασθενείς θα πρέπει να ζητήσουν την υποστήριξη των αρχών υγείας της χώρας καταγωγής τους. Τέλος, αν εξακολουθούν να αντιμετωπίζουν προβλήματα, πρέπει να επικοινωνήσουν με την Ευρωπαϊκή Επιτροπή, η οποία έχει την αρμοδιότητα να εξετάσει τους ισχυρισμούς και να θέσει το ζήτημα στις αρχές της οικείας χώρας. Η Επιτροπή διερευνά τέτοιες περιπτώσεις και, αν κριθεί σκόπιμο, κινεί διαδικασίες επί παραβάσει κατά οποιουδήποτε κράτους μέλους δεν εφαρμόζει το δίκαιο της ΕΕ όσον αφορά τη χρήση της EΚΑΑ.
Η ΕΚΑΑ καλύπτει 28 κράτη μέλη της ΕΕ, την Ισλανδία, το Λιχτενστάιν, τη Νορβηγία και την Ελβετία.
Την ώρα που η αδυναμία του κράτους καθιστά αναγκαία την εξασφάλιση πρόσθετων καλύψεων Υγείας, οι ιδιωτικές ασφαλιστικές αποδεικνύουν ότι ξέρουν να λειτουργούν συμπληρωματικά και να προσφέρουν υψηλής ποιότητας υπηρεσίες.
Είναι ξεκάθαρα θέμα επιλογών. Τα ιδιωτικά προγράμματα Υγείας προσφέρουν μία μεγάλη γκάμα επιλογών και δίνουν τη δυνατότητα στον ασφαλισμένο να αποκτήσει ένα πακέτο παροχών και υπηρεσιών που ταιριάζει τόσο στις οικονομικές του δυνατότητες όσο και στις ανάγκες του.
Τα προβλήματα του δημόσιου συστήματος Υγείας είναι γνωστά και χιλιοειπωμένα. Το ίδιο γνωστές και εξωφρενικές είναι οι ελλείψεις που παρουσιάζουν τα δημόσια νοσοκομεία. Οι ελλείψεις τα τελευταία χρόνια σε φάρμακα, εξοπλισμό και αναλώσιμα επιδεινώνουν σημαντικά τις προσφερόμενες υπηρεσίες.
Δυστυχώς, το αγαθό της δημόσιας Υγείας έχει πάψει προ πολλού να αποτελεί κρατική παροχή για τους πολίτες που ματώνουν κάθε χρόνο πληρώνοντας φόρους και εισφορές. Είναι μία κατάσταση που επιδεινώθηκε τους τελευταίους μήνες, στρέφοντας το ενδιαφέρον των πολιτών στην ιδιωτική ασφάλιση.
Ήδη από τον περασμένο Ιούνιο και την επιβολή των capital controls, η ζήτηση για ασφαλιστικά προγράμματα Υγείας πραγματικά εκτινάχθηκε. Είναι χαρακτηριστικό, ότι τον Ιούλιο και τον Αύγουστο του 2015, ο αριθμός των αιτήσεων για προγράμματα Υγείας ξεπέρασε κάθε προηγούμενο, καταγράφοντας ιστορικό υψηλό.
Η τάση συνεχίζεται και αναμένεται να παγιωθεί στο επόμενο διάστημα, καθώς τα ιδιωτικά προγράμματα προσφέρουν λύσεις και εξασφαλίζουν υπηρεσίες υψηλού επιπέδου σε μία εποχή έντονης αβεβαιότητας.
Η ιδιωτική ασφάλιση Υγείας συμπληρώνει τις παροχές του κοινωνικού ταμείου του ασφαλισμένου και επιτρέπει την πρόσβαση σε ποιοτικές υπηρεσίες υγείας, με τις πιο σύγχρονες μεθόδους. Η πρόσβαση παρέχεται, μάλιστα, άμεσα, χωρίς την αναμονή του κρατικού συστήματος.
Επιπλέον, οι ασφαλιστικές εταιρείες προσφέρουν μία πολύ μεγάλη γκάμα προγραμμάτων, δίνοντάς σας τη δυνατότητα να επιλέξετε αυτό που ταιριάζει στις δικές σας ανάγκες και να διαχειριστείτε το κόστος, ανάλογα με το πορτοφόλι σας.
Όπως προαναφέρθηκε, είναι θέμα επιλογών. Ο ασφαλισμένος μπορεί ακόμη και να επιλέξει τον γιατρό, το διαγνωστικό κέντρο και το νοσηλευτικό ίδρυμα που επιθυμεί. Το κόστος προσαρμόζεται στις οικονομικές δυνατότητες του καθενός και πραγματικά με προσιτό κόστος μπορούν να αντιμετωπιστούν μεγάλες δαπάνες ιατροφαρμακευτικής περίθαλψης.
Ο ασφαλιζόμενος μπορεί επίσης να επιλέξει το επίπεδο καλύψεων που του ταιριάζει: ένα πλήρες πρόγραμμα πρωτοβάθμιας και δευτεροβάθμιας κάλυψης, νοσοκομειακή κάλυψη, ή μόνο πρωτοβάθμια κάλυψη.
Οι όροι, οι παροχές και η συμμετοχή του ασφαλισμένου στα έξοδα είναι τα στοιχεία που μπορούν να διαφοροποιηθούν και να διαμορφωθούν ανάλογα για να συνθέσουν το καλύτερο μείγμα υπηρεσιών και παροχών.
Ο κάτοχος ιδιωτικού συμβολαίου απολαμβάνει ειδικά προνόμια σε συμβεβλημένα με την εταιρεία του νοσηλευτικά ιδρύματα, ενώ σε πολλές περιπτώσεις έχει τη δυνατότητα επιλογής νοσοκομείου ακόμη και στο εξωτερικό.
Από ένα πρόγραμμα βασικών καλύψεων που με προσιτό κόστος λειτουργεί κυρίως συμπληρωματικά σε κρατικούς και ιδιωτικούς φορείς ασφάλισης, μέχρι εξειδικευμένα προγράμματα με ιδιαίτερα υψηλά ανώτατα όρια, που εξασφαλίζουν συνθήκες ποιοτικών υπηρεσιών ακόμη και σε περιπτώσεις πολύ σοβαρών ασθενειών.
Μπορεί η αδυναμία του κράτους να καθιστά αναγκαία την εξασφάλιση πρόσθετων καλύψεων, όμως οι ιδιωτικές ασφαλιστικές έχουν αποδείξει ότι ξέρουν να λειτουργούν συμπληρωματικά και να προσφέρουν υψηλής ποιότητας υπηρεσίες.
Στα περισσότερα προγράμματα το ασφάλιστρο διαμορφώνεται ανάλογα με την συχνότητα καταβολής των ασφαλίστρων, την ηλικία του ασφαλιζόμενου και την κατάσταση της υγείας του.
Οι σημαντικότερες καλύψεις και παροχές των ιδιωτικών συμβολαίων υγείας έχουν ως εξής (διαφέρουν ανάλογα με την ασφαλιστική και το πρόγραμμα):
Έως 100% κάλυψη εξόδων σε δημόσια και ιδιωτικά νοσοκομεία στην Ελλάδα και το εξωτερικό (δαπάνες νοσοκομείου, μεταμοσχεύσεων, αμοιβή αποκλειστικής νοσοκόμας, χειρουργών, αναισθησιολόγων, έξοδα συνοδού, δαπάνες ασθενοφόρου, εξειδικευμένες διαγνωστικές εξετάσεις κ.ά.)
Επιλογή θέσης νοσηλείας
Αποζημίωση με απευθείας εξόφληση στα συμβεβλημένα νοσοκομεία
Προ και μετά νοσοκομειακά έξοδα
Έξοδα νοσοκόμου στο σπίτι
Ημερήσιο νοσοκομειακό επίδομα
Επίδομα τοκετού
Χειρουργικό επίδομα
Ιατρικές εξετάσεις
Ετήσιος προληπτικός έλεγχος
Ιατρικές πράξεις
insurancedaily
ΟΙ ΑΣΦΑΛΕΙΕΣ ΣΑΡΙΔΑΚΗΣ* ΜΠΟΡΟΥΝ ΝΑ ΣΑΣ ΠΡΟΣΦΕΡΟΥΝ ΤΟ ΚΑΛΥΤΕΡΟ ΠΡΟΓΡΑΜΜΑ ΥΓΕΙΑΣ ΠΡΟΣΑΡΜΟΣΜΕΝΟ ΣΤΙΣ ΔΙΚΕΣ ΣΑΣ ΑΝΑΓΚΕΣ
Η νοσηλεία σε ένα νοσοκομείο είναι μια δυσάρεστη διαδικασία. Είτε πρόκειται για μια μικροεπέμβαση είτε για κάτι πιο σοβαρό, το τελευταίο πράγμα που θέλουμε να ασχοληθούμε, είναι η γραφειοκρατία.
του Νίκου Μωράκη
Τα διαδικαστικά της εισαγωγής μας και της εξόδου μας από το Νοσοκομείο όπως και όλα τα απαραίτητα έγγραφα κανονικά δε θα έπρεπε να μας απασχολούν. Για το λόγο αυτόν υπάρχει ο Ασφαλιστικός Σύμβουλος. Ο άνθρωπος που μας συμβούλεψε να ασφαλιστούμε σε περίπτωση που το χρειαστούμε. Ο Ασφαλιστικός Σύμβουλος θα πρέπει να βρίσκεται κοντά μας καθ’ όλη τη διάρκεια της νοσηλείας μας προκειμένου να απλουστεύσει με τις γνώσεις του τη διαδικασία αλλά και να φροντίσει για όλα τα στάδια της νοσηλείας μας.
Τι βήματα όμως πρέπει να ακολουθήσουμε για μια νοσηλεία “χωρίς επιπλοκές”;
Βήμα 1ο
Καλέστε τον Ασφαλιστή σας
Είναι η δουλειά του να σας εξυπηρετήσει. Αν ο Ασφαλιστής σας δεν είναι διαθέσιμος επικοινωνήστε με το τηλεφωνικό κέντρο της Ασφαλιστικής εταιρείας που έχετε εμπιστευτεί. Τα περισσότερα λειτουργούν όλο το εικοσιτετράωρο.
1. Ενημερώστε τον/τους για την πρόθεσή σας να νοσηλευτείτε και ζητήστε διευκρινήσεις σε τυχόν απορίες σας. Είναι σημαντικό για δική σας διευκόλυνση να επιλέξετε ένα συμβεβλημένο ή συνεργαζόμενο με την Ασφαλιστική σας νοσοκομείο.
2. Ελέγξτε τι ακριβώς ασφαλιστική κάλυψη έχετε. Αν έχετε π.χ. συμμετοχή στα έξοδα νοσηλείας, το ανώτατο όριο ευθύνης της εταιρείας κατά νοσηλεία όπως επίσης και την απαλλαγή που τυχόν έχετε κατά νοσηλεία (όλες αυτές οι πληροφορίες βρίσκονται μέσα στο συμβόλαιό σας).
Βήμα 2ο
Αναγγελία Νοσηλείας
Κατά την είσοδό σας στο νοσοκομείο απευθυνθείτε εσείς ή ένα συγγενικό σας πρόσωπο στο γραφείο κίνησης του Νοσοκομείου για τη διαδικασία εισαγωγής. Αν δεν έχετε επιλέξει συμβεβλημένο Νοσοκομείο θα πρέπει να ενημερώσετε την εταιρεία τουλάχιστον μια μέρα πριν για την πρόθεσή σας. Τέλος, περάστε στο γραφείο που διατηρεί στο συμβεβλημένο νοσοκομείο η εταιρεία για να εγκριθεί η νοσηλεία σας. Ο Ασφαλιστής σας θα πρέπει κάθ’ ολη την διάρκεια να σας καθοδηγεί.
Βήμα 3ο
Σημαντικά Έγγραφα/Δικαιολογητικά
Πριν την εισαγωγή σας στο νοσοκομείο σιγουρευτείτε ότι έχετε μαζί σας:
Ταυτότητα
Αριθμό συμβολαίου (βρίσκετε στην πρώτη σελίδα του έντυπου συμβολαίου σας)
Ιατρική γνωμάτευση (παραπεμπτικό) που θα περιγράφει την πάθηση και το λόγο εισαγωγής σας
Ιατρικό ιστορικό (Αντίγραφα εξετάσεων σχετικών με την πάθηση)
Θεωρημένο βιβλιάριο του Κοινωνικού Ασφαλιστικού σας φορέα ώστε να επωφεληθείτε από τη συμμετοχή του στα έξοδα νοσηλείας.
Βήμα 4ο
Εξιτήριο
Σε κάθε συμβεβλημένο ή συνεργαζόμενο Νοσοκομείο η πληρωμή των εξόδων για την νοσηλεία γίνεται κατευθείαν από την Ασφαλιστική σας. Αν έχετε προσκομίσει και το θεωρημένο βιβλιάριο υγείας σας τότε το ποσό της συμμετοχής σας (αν υπάρχει – εξαρτάται από το συμβόλαιο που έχετε) θα μειωθεί στα μισά ίσως και να μηδενιστεί.
Αν δεν έχετε επιλέξει συμβεβλημένο νοσοκομείο τότε θα πρέπει να επιβαρυνθείτε τα έξοδα νοσηλείας & τις ιατρικές αμοιβές. Σιγουρευτείτε ότι έχετε κρατήσει όλες τις πρωτότυπες εξοφλητικές αποδείξεις όπως και το εισιτήριο – εξιτήριο από το νοσοκομείο. Η διαδικασία αποζημίωσης σε αυτή την περίπτωση λειτουργεί απολογιστικά.
Βήμα 5ο
Για μη συμβεβλημένα νοσοκομεία
Απευθυνθείτε στον Κοινωνικό Ασφαλιστικό σας Φορέα
Αν το νοσοκομείο σας δεν έχει απευθείας συνεργασία με τον κοινωνικό ασφαλιστικό σας φορέα, θα πρέπει να υποβάλετε μόνοι σας τα έξοδα που κάνατε. Στη συνέχεια θα πρέπει να προμηθευτείτε πρωτότυπη βεβαίωση συμμετοχής του φορέα σας στις συνολικές δαπάνες τις νοσηλείας σας και κρατήστε φωτοτυπίες των αποδείξεων των εξόδων.
Απευθυνθείτε στον Ασφαλιστή σας και παραδώστε του όλα τα έγγραφα, αποδείξεις και βεβαιώσεις που έχετε συλλέξει μαζί με ένα έντυπο κατάθεσης αποζημίωσης σε τραπεζικό λογαριασμό. Εκείνος θα φροντίσει για την αποζημίωσή σας όπως επίσης για τυχόν λεπτομέρειες που ποικίλουν ανάλογα το συμβόλαιο που έχετε και το μέγεθος του κόστους της νοσηλείας σας.
Βήμα 6ο
Αποζημίωση
Η κάθε Ασφαλιστική εταιρεία διαφέρει ως προς τις ημέρες που χρειάζεται προκειμένου να αποζημιώσει τον πελάτη. Ο Ασφαλιστής σας για ακόμη μια φορά θα πρέπει να έχει την απάντηση.
«Καλή εβδομάδα» εύχεται το ΚΕΑΟ στους οφειλέτες ασφαλιστικών ταμείων με τα πρώτα ηλεκτρονικά κατασχετήρια, όπως αναφέρεται σε διάφορα δημοσιεύματα,να ενεργοποιούνται άμεσα.
Σύμφωνα με πληροφορίες το ΚΕΑΟ με την διαδικασία των ηλεκτρονικών κατασχέσεων ξεκινά την δέσμευση τραπεζικών λογαριασμών για οφειλές προς τα Ταμεία.
Aμεσο κίνδυνο κατασχέσεων διατρέχουν οι περίπου 147.000 οφειλέτες που χρωστούν πάνω από 5.000 ευρώ, αλλά δεν έχουν υπαχθεί σε καμία ρύθμιση χρεών, μιας και από τις 31 Οκτωβρίου έληξε η αναστολή λήψη αναγκαστικών μέτρων.
Σύμφωνα με στοιχεία του ΚΕΑΟ, στη συγκεκριμένη κατηγορία των μεγαλοφειλετών ανήκουν πάνω από 8.000 άτομα, τα οποία χρωστούν 6 δισ. ευρώ.
Βάσει του σχεδιασμού το ΚΕΑΟ θα μπορεί να στέλνει στα πιστωτικά ιδρύματα έως και 600 κατασχετήρια την ημέρα, ανά τράπεζα. Σε πρώτη φάση θα ενταχθούν στο σύστημα τα 4 περιφερειακά ΚΕΑΟ (Α΄ και Β΄ Αθήνας, Πειραιά, Θεσσαλονίκης) καθώς και τα 17 περιφερειακά υποκαταστήματα του ΙΚΑ στα οποία συστάθηκαν και λειτουργούν ήδη τμήματα ΚΕΑΟ.
Ασφαλισμένες έναντι του κυβερνο-κινδύνου (cyber risk) ήταν οι ελληνικές τράπεζες κατά το τελευταίο χτύπημα των hackers την προηγούμενη εβδομάδα. Σύμφωνα με πληροφορίες της IW οι διοικήσεις των 3 συστημικών τραπεζών ήταν ενήμερες για τις προθέσεις των hackers και τον κίνδυνο αυξημένων «χτυπημάτων» κατά τη διάρκεια των Χριστουγέννων , και είχαν προχωρήσει σε ασφαλίσεις έναντι του κυβερνο-κινδύνου τα συστήματα του e-banking του.
Δεν αγνόησαν τα μηνύματα και παρά το γεγονός ότι παρέμειναν προσηλωμένες στις ανακεφαλαιοποιήσεις τους έβλεπαν ότι η αύξηση των συναλλαγών στα e-banking είχε αυξηθεί κατά 30% κατά το β’ εξάμηνο. Σύμφωνα με τραπεζικές πηγές, οι δύο εξ’ αυτών είχαν πραγματοποιήσει επαφές με ασφαλιστικούς οίκους που εξειδικεύονται στο cyber risk και είχαν ζητήσει τις απόψεις αντασφαλιστικών στην Ελλάδα. Το project της ασφάλισης αφορούσε όχι μόνο το ‘κτύπημα’ των συστημάτων (λογισμικού) αλλά κυρίως την πιθανή κλοπή δεδομένων. Επίσης υπήρχαν ασφαλίσεις αστικής ευθύνης για τυχόν ευθύνες που θα προέκυπταν από την κλοπή δεδομένων.
Η Ασφάλεια Ηλεκτρονικού Εγκλήματος γνώριζε ότι οι hackers θα προτιμούσαν την «ομηρία» των τραπεζών οι οποίες θα πλήρωναν με τα ασφάλιστρα έναντι της κλοπής των δεδομένων που θα μπορούσαν να τους εκθέσουν.
Νίκος Σακελλαρίου
Ειδικός Συνεργάτης του Περιοδικού Insurance World και του insuranceworld.gr


 Αξίζει να σημειωθεί ότι η μεγάλη πτώση στην παραγωγή ασφαλίστρων – ειδικά στον κλάδο Ζωής – οφείλεται περισσότερο σε εξωτερικούς παράγοντες, όπως η επιβολή κεφαλαιακών ελέγχωνπαρά σε κακή διαχείριση χαρτοφυλακίων και κακές πρακτικές πώλησης.