Οργανωμένη παρέμβαση από την ΕΑΕΕ για το ασφαλιστικό

Αποφασισμένη να απαντήσει στην πρόταση της κυβέρνησης για το ασφαλιστικό και ειδικότερα στο σχετικό νομοσχέδιο μόλις αυτό καταρτιστεί στο πλαίσιο της διαβούλευσης με τους θεσμούς για την αξιολόγηση της οικονομίας, είναι η Ένωση Ασφαλιστικών Εταιρειών Ελλάδος, η οποία ήδη επικαιροποιεί όλα τα διαθέσιμα στοιχεία σε σχέση με τις μελλοντικές συντάξεις και τις αντοχές των Ταμείων.

Αξιοποιώντας όλα δεδομένα, αλλά και πρακτικές που ακολουθούνται από άλλες μεγάλες ευρωπαϊκές αγορές, η Ένωση, μόλις η κυβέρνηση δημοσιοποιήσει την τελική τη θέση της για το ασφαλιστικό, σχεδιάζει οργανωμένη παρέμβαση, προκειμένου να αποδείξει ότι η πορεία του νέου καθεστώτος δίχως τη συμμετοχή της ιδιωτικής ασφάλισης θα παραμείνει αδιέξοδη.

«Παρά την κυρίαρχη ευρωπαϊκή πολιτική που συνίσταται στην ενεργό ανάμειξη των ασφαλιστικών εταιρειών στην ανάπτυξη συμπληρωματικών σχημάτων συνταξιοδότησης – αποταμίευσης, τόσο το πόρισμα της Επιτροπής Σοφών όσο και το τελευταίο σχέδιο νόμου που είδε το φως της δημοσιότητας δεν απομακρύνονται από την πάγια πολιτική της κυβέρνησης να αντιμετωπίσει το ασφαλιστικό ως μεμονωμένο πρόβλημα του πρώτου πυλώνα» τονίζεται από υψηλόβαθμούς παράγοντες της αγοράς.

Όπως σημειώνει η Ένωση στα πεπραγμένα της για το 2015, επιδίωξή της είναι να καταστεί κατανοητό ότι το ασφαλιστικό απαιτεί μια καθολική παρέμβαση που θα «ακουμπάει» και τους τρεις πυλώνες ασφάλισης, την κοινωνική, την επαγγελματική και την ιδιωτική ασφάλιση.

Η ευρωπαϊκή, αλλά και εν γένει η διεθνής εμπειρία αποδεικνύουν ότι οι διορθώσεις δεν εξαντλούνται στον πυλώνα της κοινωνικής ασφάλισης, αλλά πρέπει να συνοδεύονται από ένα συντονισμένο σχεδιασμό των άλλων δύο συμπληρωματικών πηγών σύνταξης με στόχο την εξασφάλιση ενός αξιοπρεπούς επιπέδου διαβίωσης για τους ανθρώπους της τρίτης ηλικίας σημειώνει η Ένωση.

Insuranceworld

Ασφάλιση γενικής αστικής ευθύνης προιόντων

Το Σεμινάριο είναι διάρκειας έξι (6) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος) την Τετάρτη 30 Μαρτίου 2016, 14:00 – 19:00.

Εισηγητής του Σεμιναρίου είναι ο κ. Μιχάλης Ιωαννίδης, Διευθυντής Αποζημιώσεων Ασφαλίσεων κατά Ζημιών στην AXA Ασφαλιστική.

general liability Θεματολογία Σεμιναρίου:

· Σύντομη ιστορική αναφορά

· Νομικό πλαίσιο

· Τύποι Ασφαλιστηρίων

· Ενεργοποίηση συμβολαίων

· product liabilityΣυνήθεις Καλύψεις / Εξαιρέσεις

· Διαφοροποιήσεις σε σχέση με χώρες του εξωτερικού

· Ανάλυση αναγκών δυνητικών πελατών

· Πρακτικά θέματα (Case Studies)

· Παραδείγματα ζημιών ποικίλης δυσκολίας

· Τρόποι πωλησιακής προσέγγισης

Σκοπός του Σεμιναρίου:

είναι η ανάδειξη των σημαντικών σημείων της θεματολογίας, που μπορούν να αξιοποιηθούν στην ανάλυση αναγκών δυνητικών πελατών και στην προετοιμασία της πωλησιακής προσέγγισης.

Το Σεμινάριο απευθύνεται:

σε στελέχη ασφαλιστικών εταιριών και υπαλλήλους του Κλάδου Αστικής Ευθύνης αλλά και σε ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών, που επιθυμούν να εμπλουτίσουν, διευρύνουν και εμβαθύνουν τις γνώσεις τους πάνω στα θέματα του Σεμιναρίου. Απευθύνεται τόσο σε επαγγελματίες που έχουν σχετική εμπειρία, όσο και σε άτομα που σχεδιάζουν να δραστηριοποιηθούν στον Κλάδο Αστικής Ευθύνης.

Οφέλη:

το σεμινάριο προσφέρει μια εμπεριστατωμένη παρουσίαση της συνολικής διαδικασίας ασφάλισης και ταυτόχρονα δίνει απαντήσεις σε εξειδικευμένα προβλήματα συμπεριλαμβανομένων πωλησιακών προσεγγίσεων

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Τετάρτη 23 Μαρτίου 2016

asfalisinet

Σύνταξη από… 201 ευρώ. Ιδιωτική Σύνταξη από πόσο;

Όχι δεν ξεκινάς με αυτό το σκεπτικό όταν ψάχνεις για ιδιωτική σύνταξη. Ο Ασφαλιστής σου δεν πρέπει να στο επιτρέψει. Ο σωστός τρόπος υπολογισμού είναι μια εξίσωση στην οποία συνδυάζεις διαθέσιμα κεφάλαια με μελλοντικές ανάγκες και την ηλικία σου.

Την ίδια στιγμή όμως που μπορεί να σκέφτεσαι το ενδεχόμενο μιας συμπληρωματικής ιδιωτικής σύνταξης, η κυβέρνηση κάνει άλλα σχέδια για το μέλλον σου. Ειδικά αν ανήκεις στην “αμαρτωλή” κατηγορία των Ελεύθερων Επαγγελματιών. Σχέδια που από τη μια σου αυξάνουν την ασφαλιστική επιβάρυνση ενώ παράλληλα – από σήμερα κιόλας – σου δίνουν ακόμα χαμηλότερες συντάξεις

Εδώ και δύο μήνες, ο Υπ. Εργασίας κ. Γιώργος Κατρούγκαλος επιχειρεί να «πείσει» τους επιστήμονες, τους επαγγελματίες και τους αγρότες για την ανάγκη να καταβάλλουν, με ή χωρίς εκπτώσεις, την εισφορά 20% επί του εισοδήματος τους υπέρ του κλάδου της κύριας σύνταξης τους στο όνομα της «κοινωνικής δικαιοσύνης».

Ωστόσο το «δίκαιο» δεν… τρώγεται.

Χθες ο ΟΑΕΕ, με βάση νόμο που πέρασε η σημερινή κυβέρνηση, εξέδωσε εγκύκλιο που προβλέπει κατώτατη σύνταξη 340 ευρώ για όποιον βγει στη σύνταξη στα 67 του με 15 χρόνια ασφάλιση. Αν ασφαλισμένος αυτός αποφασίσει να βγει στη σύνταξη στα 62 αντί για τα 67, θα λάβει σύνταξη 201 ευρώ. Αν ο ίδιος ασφαλισμένος ζητήσει να λάβει προσωρινή σύνταξη, προκειμένου να έχει ένα εισόδημα μέχρι να εκδοθεί ολόκληρη η σύνταξη του, τότε θα λάβει 161 ευρώ. Το ποσό αυτό είναι κατά 47% μικρότερο από την πλήρη σύνταξη στα 67 του και κατά 19% από την «πλήρη» σύνταξη στα 62 του. Και φυσικά κατά πολλές εκατοντάδες ευρώ χαμηλότερα από το μέσω όρο της ΕΕ. Μία τέτοια σύνταξη, μόνο …κίνητρο για ασφάλιση δεν μπορεί να θεωρηθεί.

Και καθώς η ασφαλιστική επιβάρυνση αυξάνετε… και οι συντάξεις μειώνονται, η κυβέρνηση συνεχίζει και αρνείται κάθε βοήθεια από τους πλέον επαγγελματίες σε θέματα αποταμίευσης και συντάξεων – τις Ασφαλιστικές εταιρείες.

Τις εταιρείες που εδώ και μερικά χρόνια δηλώνουν έτοιμες να αναλάβουν το βαρύ φορτίο της συμπληρωματικής κάλυψης των συντάξεων. Ευθύνης που πλέον συνοδεύετε με την τήρηση του νέου αυστηρότατου νόμου 4364/2016 ή αλλιώς Solvency II. Ενός νόμου που σκοπό έχει να εποπτεύει τις Ασφαλιστικές εταιρείες σε Ευρωπαϊκό επίπεδο.

Γιατί λοιπόν να μην δώσετε μια ευκαιρία στους συνεργάτες των Ασφαλιστικών Εταιρειών – στους Ασφαλιστές δηλαδή, ακούγοντας τι έχουν να σας προσφέρουν για το μέλλον σας; Το μόνο που σας εγγυόμαστε με ασφάλεια είναι ότι οι όροι του συμβολαίου που ίσως δεχθείτε να υπογράψετε – θα είναι απείρως καλύτεροι – από τους όρους που σας βάζει η κυβέρνηση για τη σύνταξή σας.

insurancedaily

Αθέμιτος ανταγωνισμός, “μαύροι” κωδικοί, φθηνά ασφάλιστρα και solvency II, κυριάρχησαν σε ημερίδα της Θεσσαλονίκης

Με μεγάλη συμμετοχή ασφαλιστικών διαμεσολαβητών από όλη τη Βόρεια Ελλάδα και εξαιρετική επιτυχία ολοκληρώθηκαν οι εργασίες της πρώτης ημερίδας του insuranceforum.gr και της Insurance Innovation για τη νέα χρονιά στην Θεσσαλονίκη.

Αντικείμενο της ημερίδας ήταν οι εξελίξεις στην ασφαλιστική αγορά το τελευταίο διάστημα και οι επιπτώσεις της εφαρμογής του Solvency II στην ασφαλιστική διαμεσολάβηση. Επίσης, αναλύθηκαν φλέγοντα θέματα της αγοράς όπως οι πρακτικές αθέμιτου ανταγωνισμού, οι μαύροι κωδικοί και η πολιτική του φθηνού ασφαλίστρου.

Στην κεντρική ομιλία της ημερίδας ο Διευθύνων Σύμβουλος της INTERLIFE Ασφαλιστικής κ. Ιωάννης Βοτσαρίδης αναφέρθηκε στο πτωχευτικό ασφάλιστρο που έχει προξενήσει τεράστια ζημιά στα χαρτοφυλάκια των ασφαλιστικών διαμεσολαβητών και στον αθέμιτο ανταγωνισμό που ασκείται από πολλές πλευρές σε βάρος της διαμεσολάβησης και ιδίως από τις τράπεζες. Ο κ.Βοτσαρίδης τόνισε την έλλειψη συγκροτημένων κινήσεων και ελέγχων από τους αρμόδιους φορείς οι οποίοι θα έπρεπε να έχουν στόχο την στήριξη και την ενίσχυση της ασφαλιστικής αγοράς και κατ΄ επέκταση και της διαμεσολάβησης. Αναφέρθηκε στον ρόλο της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος αναφέροντας πως «παρά τον υπέρογκο προϋπολογισμό της δεν μπορεί να προβεί σε εξίσου ενέργειες υπέρ όλων των εταιρειών». Τέλος, μίλησε για την ποιότητα των υπηρεσιών που παρέχουν οι ασφαλιστικοί διαμεσολαβητές και πώς διαφοροποιούνται από τις αυτοματοποιημένες διαδικτυακές πλατφόρμες της αγοράς.

Ο Γενικός Διευθυντής της ARAGSE κ.Δημήτρης Τσεκούρας κατά την διάρκεια της ομιλίας του με θέμα Ἡ Νομική Προστασία ως σύμμαχος του ασφαλιστικού διαμεσολαβητή» αναφέρθηκε σε παραδείγματα παραβίασης προσωπικών δεδομένων και πώς η Νομική Προστασία έρχεται να υποστηρίξει τον πελάτη και τον ασφαλιστικό διαμεσολαβητή για την επίλυση ειδικών θεμάτων που έχουν προκύψει από την εξέλιξη και την πολυεπίπεδη εξάπλωση της τεχνολογίας στην σύγχρονη digital εποχή και στους κινδύνους που γεννούνται. Ο κ.Τσεκούρας μίλησε επίσης για τις νομικές διαφορές που διαμορφώνουν οι νέες συνθήκες και επισήμανε πως το κόστος ενός συμβολαίου Νομικής Προστασίας παραμένει ιδιαίτερα χαμηλό και αυτό έχει σαν αποτέλεσμα να μπορεί να προσθέσει αξία στο χαρτοφυλάκιο του διαμεσολαβητή αυξάνοντας τις απολαβές του.

Ιδιαίτερα ενδιαφέρουσα ήταν η ομιλία της Γενικής Διευθύντριας της ΑΠΟΛΛΩΝ Α.Ε Μεσιτείας Ασφαλίσεων κας Σοφίας Σικοτάκη, η οποία τόνισε πως η ασφαλιστική διαμεσολάβηση οφείλει να προσαρμοστεί στο νέο περιβάλλον που διαμορφώνεται στην ασφαλιστική αγορά και να αναζητήσει εκείνες τις λύσεις που θα προστατέψουν τα χαρτοφυλάκιά της αλλά και θα δώσουν προστιθέμενη αξία στο πελατολόγιό της. Έδωσε ιδιαίτερη βαρύτητα στον εξαιρετικά σημαντικό ρόλο των οργανωμένων δικτύων στην ασφαλιστική αγορά αλλά και στην ευθύνη που έχουν προκειμένου οι ασφαλιστικοί διαμεσολαβητές να έχουν ως κύριο στόχο τους την αύξηση της παραγωγής αλλά και την εξυπηρέτηση των πελατών τους.

Ο account manager της Saint Gobain Autover Hellas κ. Περικλής Καραμυτιλιός μίλησε για την επανάσταση στην ασφαλή οδήγηση και με ποιόν τρόπο τα κατάλληλα κρύσταλλα αυτοκινήτων μπορούν να συμβάλλουν σε αυτό. Επίσης αναφέρθηκε σε καινοτόμες λύσεις για ασφαλέστερη οδήγηση όπως η χρήση καμερών ενσωματωμένων στο εμπρόσθιο παρμπρίζ των αυτοκινήτων.

Τελος αναφέρθηκε στο ιδιαίτερα μεγάλο δίκτυο της GLASSDRIVE στην Ελλάδα που αποτελείται απο 50 επίσημους σταθμούς, πάνω απο 90 συνεργάτες και κινητές μοναδες εξυπηρέτησης. Η Saint Gobain Autover Hellas είναι μία απο τις 100 πιό καινοτόμες εταιρίες στον κόσμο με παρουσία σε 65 χώρες και περισσότερους απο 170.000 εργαζομένους.

Στα τρία θεματικά στρογγυλά τραπέζια της ημερίδας συζητήθηκαν ιδιαίτερα ενδιαφέροντα θέματα με συμμετέχοντες στελέχη-εκπροσώπους την ασφαλιστικών εταιρειών και της ασφαλιστικής διαμεσολάβησης.

Στο πρώτο τραπέζι με αντικείμενο το solvency IIέγινε συζήτηση σχετικά με το κατά πόσο επηρεάζει η εφαρμογή του solvency II τις εγκατεστημένες στην Ελλάδα εταιρείες, τα υποκαταστήματα και τις εταιρείες ΕΠΥ και ανταλλάχθηκαν απόψεις για το κατά πόσο επηρεάζεται η καθημερινή τους λειτουργία και για τις αναμενόμενες επιπτώσεις στα τιμολόγια αλλά και στην προστασία και την ενημέρωση των καταναλωτών.

Συμμετέχοντες στο πρώτο θεματικό τραπέζι ήταν οι κ.κ

Χρήστος Αχής, Εμπορικός Διευθυντής – Ορίζων Ασφαλιστική

Νίκος Γεωργόπουλος, Cyber Risk Advisor – Cromar Insurance Brokers Ltd Μυρτώ Χαμπάκη, Οικονομολογος

Ιδιαίτερο ενδιαφέρον είχε το δεύτερο στρογγυλό τραπέζι στο οποίο αναπτύχθηκαν οι προσεγγίσεις εταιρειών και διαμεσολαβητών ως προς τους μαύρους κωδικούς και τις αθέμιτες πρακτικές της αγοράς. Της συζήτησης προηγήθηκε μια διαφορετική και άκρως διεισδυτική παρουσίαση από τον κ. Νίκο Κλήμη σχετικά με το θέμα και τις παραμέτρους που συντηρούν τους μαύρους κωδικούς.

Στο δεύτερο θεματικό τραπέζι συμμετείχαν οι κ.κ:

Μαρία Μηλιωνη, Προϊσταμένη Υποστήριξης Δικτύου, INTERLIFE Ασφαλιστική Κώστας Κάλλης, Επιθεωρητής Πωλήσεων – ARAG SE

Αλέξανδρος Μπόζας, Γεν. Διευθυντής – Better Life Ασφαλιστικές Υπηρεσίες

Στο τρίτο στρογγυλό τραπέζι αναπτύχθηκε το θέμα του τιμολογιακού ανταγωνισμού των εταιρειών στον κλάδο οχημάτων, των κινδύνων που εγκυμονούνται αλλά και την τάση δημιουργίας ολιγοπωλιακών καταστάσεων στην αγορά. Ειδική αναφορά έγινε στα ειδικά τιμολόγια που παρέχονται επιλεκτικά από εταιρείες και στις καταστάσεις που δημιουργούνται στην αγορά.

Συμμετέχοντες στο τρίτο θεματικό πάνελ ήταν οι κ.κ

Ευγενία Καφφετζή, Διευθύνουσα Σύμβουλος – Global Net Insurance Brokers Ltd Χρήστος Αχής, Εμπορικός Διευθυντής – Ορίζων Ασφαλιστική

Σοφία Σικοτάκη, Γεν.Διευθύντρια – Απόλλων Α.Ε Μεσιτείας Ασφαλίσεων

Την ημερίδα χαιρέτησε ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Θεσσαλονίκης κ.Μιχάλης Ζορπίδης ο οποίος αναφέρθηκε στην επαγγελματική εκπαίδευση και την επαναπιστοποίηση των ασφαλιστικών διαμεσολαβητών καθώς και στην υπερφορολόγησή τους, η οποία δεν έχει όρια. Έκανε επίσης αναφορά στην μάστιγα των ανασφάλιστων οχημάτων αναφέροντας ότι το κράτος παρά τις συνεχείς ανακοινώσεις δεν έχει ακόμη έναν αξιόπιστο μηχανισμό εντοπισμού τους.

Η Γενική Γραμματέας του ΣΕΜΑ και Διευθύνουσα Σύμβουλος της GlobalNet Insurance Brokers Ltd κα Ευγενία Καφφετζή επεσήμανε μεταξύ άλλων στον χαιρετισμό της ότι η κρίση έχει μεταβάλλει το τοπίο της ασφαλιστικής αγοράς, επισημαίνοντας ότι ο ασφαλιστικός διαμεσολαβητής δεν αρκεί πλέον να διαθέτει σοβαρότητα, ευελιξία και υψηλά αντανακλαστικά αλλά χρειάζεται ποιοτική εκπαίδευση και επαναπιστοποίηση, επαινώντας τις πρωτοβουλίες που έχει λάβει το insuranceforum.gr και insurancewebinars.gr

Κατά την διάρκεια της ημερίδας έγινε και η παρουσίαση του βιβλίου της οικονομολόγου κας Μυρτώς Χαμπάκη «Solvency II – Η μεγάλη εικόνα» που εκδόθηκε και κυκλοφορεί από την Insurance Innovation. Η συγγραφέας, κατά την διάρκεια της εισήγησής της μίλησε για το νέο εποπτικό πλαίσιο, για το τι ισχύει στην ασφαλιστική αγορά από 1/1/2016 και για το ποιες θα είναι οι επιπτώσεις όσον αφορά τις ασφαλιστικές εταιρείες αλλά και τους ασφαλιστικούς διαμεσολαβητές. Επίσης αναφέρθηκε στο πώς μπορούν οι ασφαλιστικοί διαμεσολαβητές να χρησιμοποιήσουν το νέο εποπτικό πλαίσιο ως εργαλείο για την αύξηση των πωλήσεων αλλά και ποια θα πρέπει να είναι η πληροφόρηση που θα παρέχουν στους πελάτες τους.

Η 10η ημερίδα του insuranceforum.gr υποστηρίχθηκε χορηγικά από τις παρακάτω Ασφαλιστικές εταιρείες:

AIG

ΑRAG ΝΟΜΙΚΗ ΠΡΟΣΤΑΣΙΑ

GLASSDRIVE

INTERLIFE ΑΣΦΑΛΙΣΤΙΚΗ

OΡΙΖΩΝ ΑΣΦΑΛΙΣΤΙΚΗ

Η 10η ημερίδα του insuranceforum.gr υποστηρίχθηκε χορηγικά από τις παρακάτω εταιρείες

BETTER LIFE ΑΣΦΑΛΙΣΤΙΚΕΣ ΥΠΗΡΕΣΙΕΣ

CROMAR INSURANCE BROKERS LTD

ΑΠΟΛΛΩΝ Α.Ε. ΜΕΣΙΤΕΙΑΣ ΑΣΦΑΛΙΣΕΩΝ

Χορηγοί επικοινωνίας ήταν τα κλαδικά site και έντυπα:

Asfalisinet.gr – insuranceworld.gr – insurance-eea.gr – Περιοδικό insuranceworld- Εφημερίδα asfalizomai και τα δύο μεγαλύτερα οικονομικά site Euro2day.gr και sofokleousin.gr.

Η ημερίδα διεξήχθη υπό την αιγίδα του Επαγγελματικού Επιμελητηρίου Θεσσαλονίκης του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων(ΣΕΜΑ)και της Ένωσης Επαγγελματιών Ασφαλιστών Ελλάδος (ΕΕΑΕ).

Η επόμενη ημερίδα θα διεξαχθεί στην Λάρισα την Τρίτη 22 Μαρτίου 2016 σε συνεργασία με Σύλλογο Επαγγελματιών Ασφαλιστών Ν.Λαρίσης.

Asfalisinet

Σεμινάρια προετοιμασίας για το Πιστοποιητικό Τύπου Α’ από το Εκπαιδευτικό Κέντρο της INTEΡΣΑΛΟΝΙΚΑ

To Εκπαιδευτικό Κέντρο «ΙΝΤΕΡΣΑΛΟΝΙΚΑ» ενημερώνει ότι η Τράπεζα της Ελλάδος έχει ανακοινώσει την νέα ημερομηνία διενέργειας εξετάσεων για την απόκτηση Πιστοποιητικού Τύπου Α’, στην Θεσσαλονίκη, η οποία είναι το Σάββατο 16 Απριλίου 2016, όπως επίσης και τη νέα εξεταστέα ύλη.

Επισημαίνεται ότι η απόκτηση του παραπάνω Πιστοποιητικού αποτελεί βασική προϋπόθεση για την εγγραφή στο Επιμελητήριο ως Ασφαλιστικός Σύμβουλος, για τους νέους που επιθυμούν να ασκήσουν το επάγγελμα, όπως επίσης υποχρέωση για τους υπαλλήλους Επιχειρήσεων Ασφαλιστικής Διαμεσολάβησης.

Το Εκπαιδευτικό Κέντρο «ΙΝΤΕΡΣΑΛΟΝΙΚΑ», έχοντας από καιρό παρακολουθήσει τόσο την εξέλιξη της Ευρωπαϊκής και Ελληνικής Νομοθεσίας όσο και το νέο θεσμικό περιβάλλον της ασφαλιστικής αγοράς, αναμόρφωσε την εκπαιδευτική του ύλη και διαμόρφωσε ανάλογα τεστ κατανόησης προσαρμοσμένα στα νέα εκπαιδευτικά δεδομένα.

Με σκοπό την καλύτερη προετοιμασία των ενδιαφερομένων η ΙΝΤΕΡΣΑΛΟΝΙΚΑ ανακοινώνει ότι διοργανώνει σεμινάρια προετοιμασίας για το Πιστοποιητικό Τύπου Α’ στην Θεσσαλονίκη, από τις 28 Μαρτίου 2016 έως τις 02 Απριλίου 2016.

Για περισσότερες πληροφορίες μπορείτε να απευθυνθείτε στον Υπεύθυνο, κ. Βαρσάμη Δημήτριο, στο τηλέφωνο 2310492270 ή στην ηλεκτρονική διεύθυνση [email protected].

Nextdeal

Νέοι μάνατζερ, επιθετικές πολιτικές στα δίκτυα και μεγάλο “μάζεμα” στο αυτοκίνητο στην ασφαλιστική αγορά

Οργασμός διοικητικών αλλαγών και στρατηγικών επιλογών από τους μεγάλους παίκτες της ασφαλιστικής αγοράς παρατηρείται τους δύο πρώτους μήνες του 2016 στην ασφαλιστική αγορά.

Αυτή η κινητικότητα δείχνει ότι οι πολυεθνικοί παίκτες της αγοράς αναδιοργανώνουν τα επιχειρηματικά τους τους σχέδια στην ασφαλιστική αγορά κεντράροντας σε δύο άξονες .

Ο πρώτος άξονας είναι να προλάβουν τις εξελίξεις, που ούτως ή άλλως είναι αναμενόμενες λόγω των νέων εποπτικών κανόνων με την εφαρμογή τoυ Solvency II , στο μοίρασμα των μεριδίων της αγοράς και στην αναμενόμενη συρρίκνωση της δραστηριότητας μικρομεσαίων ελληνικών ασφαλιστικών επιχειρήσεων.

Ο δεύτερος άξονας, έχει να κάνει με τις εξελίξεις στο κοινωνικοασφαλιστικό σύστημα, έστω και αν είναι εκτός παιχνιδιού στις αλλαγές που θα προκύψουν από το νέο ασφαλιστικό, εκμεταλλευόμενες τις ευκαιρίες που θα δημιουργήσουν οι αλλαγές αυτές κύρια στις ασφάλειες υγείας και μελλοντικά στα συνταξιοδοτικά προγράμματα.

Ειδικότερα, σε εταιρικό επίπεδο η εξαγορά της Eurolife από τον επενδυτικό όμιλο Fairfax και η αναμενόμενη ολοκλήρωση της εξαγοράς της ΑΤΕ Ασφαλιστικής από τον όμιλο Ergo είναι δύο σημαντικά γεγονότα που δεν αφήνουν αδιάφορους τους άλλους πολυεθνικούς παίκτες.

Οπως επίσης και η εξέλιξη της τύχης της International life, τόσο με την πιθανολογούμενη μεταφορά του χαρτοφυλακίου ζωής στην Εθνική Ασφαλιστική όσο και με την συνεργασία σε επίπεδο δικτύου της πρώτης με την δεύτερη.

Επιπλέον είδαμε ότι μέσα στο πρώτο δίμηνο του 2016 να γίνονται δύο αλλαγές σε επίπεδο κορυφής δύο πολυεθνικών ασφαλιστικών εταιριών, καθώς έφυγαν δύο ξένοι μάνατζερ από την Groupama και την ΝΝ Hellas και αντικαταστάθηκαν με Ελληνες. Ετσι το σύνολο των εταιριών που είναι θυγατρικές πολυεθνικών στην Ελλάδα διαθέτει στην ηγεσία του στελέχη από την ελληνικό χώρο.

Στο μεταξύ, με δεδομένο ότι στις αρχές κάθε χρόνου γίνονται οι καθιερωμένες συναντήσεις των εταιριών με τα δίκτυα πωλήσεων διαπιστώνεται από αυτές τις συναντήσεις ότι υπάρχει έντονη διάθεση για ενίσχυση του ρόλου τους , έστω και αν κάποιες εταιρίες, κύρια στο αυτοκίνητο, έχουν στην φαρέτρα τους και τα εναλλακτικά δίκτυα με την online και direct ασφάλιση.

Όσο δε αφορά το αυτοκίνητο, που είναι και το οξυγόνο της ελληνικής ασφαλιστικής αγοράς, τόσο εταιριών των γενικών ασφαλίσεων όσο και των μικτών, συνεχίζει να μαίνεται ο “πόλεμος” των χαμηλών ασφαλίστρων και των προσφορών, ενώ κάποιοι από την αγορά κάνουν λόγο για χρονιά με το μεγάλο “αυτοκινητομάζωμα” από τους μεγάλους παίκτες.

Μάλιστα, σε αυτό είναι ενδεικτικό ότι και σε επίπεδο Ενωσης Ασφαλιστικών Εταιριών υπήρξε πρόσφατα αναφορά και μάλιστα έντονα να μπουν κανόνες στην λειτουργία το ασφαλιστικών που λειτουργούν με καθεστώς Ελεύθερης Παροχής Υπηρεσιών, κάνοντας λόγο οτι έχουν αποκτήσει πάνω από 10% μερίδιο αγοράς.

Ωστόσο το νούμερο αυτό αμφισβητούν γνώστες της αγοράς, από την πλευρά αυτών των εταιριών, κάνοντας λόγο ότι η παραγωγή τους κυμαίνεται γύρω στο 6-7%.

asfalisinet

Οδηγίες της ΕΛ.ΑΣ για να μην πέσετε θύμα απάτης σε αγοραπωλησία Ι.Χ

Η ΕΛ.ΑΣ ενημερώνει τους πολίτες σχετικά με μεθόδους που ακολουθούν επιτήδειοι για να εξαπατήσουν ανυποψίαστους πολίτες κατά την αγοραπωλησία οχημάτων και συγκεκριμένα αναφέρει τις παρακάτω συνήθεις μεθόδους των δραστών :
Στην πρώτη περίπτωση οι δράστες εμφανίζονται ως υποψήφιοι αγοραστές οχημάτων. Τότε:

*Μέσω του Διαδικτύου, αναζητούν και βρίσκουν ηλεκτρονικές αγγελίες πώλησης οχημάτων παντός τύπου, με σκοπό την εξαπάτηση των ιδιοκτητών τους.
*Αφού έρχονται σε επικοινωνία με τους κατόχους των οχημάτων, συμφωνούν για την αγορά και το αντίτιμο της συναλλαγής.
*Στη συνέχεια, επιδεικνύουν στον πωλητή του οχήματος είτε ανύπαρκτο αριθμό λογαριασμού, στον οποίο φαίνεται ψευδής ηλεκτρονική μεταφορά του αντιτίμου της συναλλαγής στον λογαριασμό του, είτε πλαστές βεβαιώσεις μεταφοράς εμβασμάτων στον λογαριασμό αυτόν.
*Οι πωλητές των οχημάτων παραπλανούνται-πείθονται και χωρίς να έχουν διασταυρώσει αν είναι πραγματική η μεταφορά των χρημάτων, υποβάλλουν υπεύθυνες δηλώσεις μεταβίβασης οχήματος, τις οποίες οι δράστες χρησιμοποιούν για τη μεταβίβαση του οχήματος στο όνομά τους.
*Οι δράστες, έχοντας στην κατοχή τους το όχημα, εξαφανίζονται, χωρίς να καταβάλλουν το αντίστοιχο τίμημα και συνήθως προβαίνουν στην άμεση μεταπώληση του οχήματος.

Στη δεύτερη περίπτωση, οι δράστες εμφανίζονται ως πωλητές των οχημάτων. Τότε:

*Καταχωρούν μέσω Διαδικτύου ηλεκτρονικές αγγελίες πώλησης εικονικών οχημάτων παντός τύπου, με σκοπό την εξαπάτηση υποψήφιων αγοραστών. Σε πολλές περιπτώσεις προσφέρουν τα προς πώληση οχήματα σε δελεαστικές τιμές.
*Οι υποψήφιοι αγοραστές έρχονται σε επικοινωνία μαζί τους και χωρίς να έχουν δει στην πλειοψηφία των περιπτώσεων το προς πώληση όχημα, πείθονται για τη φερεγγυότητα του υποτιθέμενου πωλητή και συμφωνούν για την αγορά του.
*Στη συνέχεια, καταβάλλουν σε τραπεζικό λογαριασμό που τους υποδεικνύεται από τους δράστες το αντίτιμο που έχει συμφωνηθεί, ως προκαταβολή. Σε ορισμένες περιπτώσεις, όταν το προς αγορά όχημα βρίσκεται σε απομακρυσμένη περιοχή, πείθονται και καταβάλλουν αντίτιμο και για τη μεταφορά του.
*Οι δράστες, εφόσον τα χρήματα έχουν καταβληθεί στον υποδεικνυόμενο από αυτούς λογαριασμό, διακόπτουν κάθε επικοινωνία με τον υποψήφιο αγοραστή και εκταμιεύουν απευθείας το χρηματικό ποσό που κατατέθηκε στην τράπεζα.
Οι εν λόγω επιτήδειοι αποφεύγουν την αυτοπρόσωπη συνάντηση με τους παθόντες, επιδιώκοντας αποκλειστικά και μόνο την τηλεφωνική επικοινωνία μαζί τους, μέσω διαφόρων τηλεφωνικών συνδέσεων ή τη διαμεσολάβηση τρίτων προσώπων, ώστε να ελαχιστοποιηθεί ο κίνδυνος εντοπισμού και σύλληψής τους.

Για την πρόληψη και αποτροπή τέτοιων περιστατικών, η ΕΛ.ΑΣ. συνιστά:

*Σε περιπτώσεις που κατά την πώληση οχήματος επιδεικνύεται από τον υποψήφιο αγοραστή απόδειξη ηλεκτρονικής μεταφοράς χρημάτων ή βεβαίωση πληρωμής μέσω τράπεζας, να γίνεται διασταύρωση μέσω της τράπεζας, προκειμένου να διαπιστώνεται ότι όντως έχουν μεταφερθεί τα χρήματα.
*Για την ευχερέστερη και άμεση επαλήθευση της πληρωμής και πριν την παροχή στον ενδιαφερόμενο αγοραστή του αριθμού λογαριασμού για την κατάθεση των χρημάτων, ενδείκνυται η έκδοση κωδικών e-banking του εν λόγω λογαριασμού, που θα πρέπει να γνωστοποιούνται στον υποψήφιο αγοραστή, με σκοπό την αποθάρρυνσή του από ενδεχόμενη εξαπάτηση.
*Σε περίπτωση ηλεκτρονικής μεταφοράς χρημάτων σε υποψήφιο πωλητή, να διασταυρώνονται τα στοιχεία του ως δικαιούχου του υποδεικνυόμενου λογαριασμού (ονοματεπώνυμο, ΑΦΜ).
*Να αποφεύγεται η προκαταβολή χρημάτων σε ιδιώτες πωλητές, ακόμη και εάν αυτοί αποκαλύπτουν τα προσωπικά τους στοιχεία ή τον αριθμό του τραπεζικού τους λογαριασμού.
*Οι πολίτες να είναι ιδιαίτερα επιφυλακτικοί όταν εντοπίζουν αγγελίες πώλησης οχημάτων σε δελεαστικές τιμές, ως «ευκαιρία αγοράς».
*Να αποφεύγουν τις συναλλαγές με πρόσωπα που παρέχουν στοιχεία επικοινωνίας εκτός Ελλάδας.
*Σε κάθε περίπτωση, να επιδιώκουν να διασταυρώνουν την εγκυρότητα της πώλησης του οχήματος, την τεχνική εξέτασή του (κατά προτίμηση σε εξουσιοδοτημένο συνεργείο) πριν τη συναλλαγή, καθώς και την επίδειξη της άδειας κυκλοφορίας του.
*Να επιδιώκουν ο προγραμματισμός ραντεβού για επίδειξη του οχήματος να γίνεται σε πολυσύχναστα μέρη και σημεία και όχι σε ερημικές τοποθεσίες, για λόγους ασφαλείας.
*Σε περίπτωση επιθυμίας δοκιμής του οχήματος από τον υποψήφιο αγοραστή (test drive), να επιδιώκουν την παρουσία τους σε θέση συνοδηγού ή συνεπιβάτη, για την αποφυγή ενδεχόμενης κλοπής του.
*Ενδείκνυται η αποθήκευση της ηλεκτρονικής διεύθυνσης της αγγελίας (URL) σε περίπτωση αγοράς οχήματος, με σκοπό την κατοχή ηλεκτρονικών πειστηρίων, καθώς υφίσταται πιθανότητα άμεσης διαγραφής της σχετικής αγγελίας.
*Σε περίπτωση καταβολής μετρητών, να επιδιώκεται η επιτόπια κατάθεσή τους στην τράπεζα όπου τηρείται ο λογαριασμός του πωλητή, προκειμένου να ελέγχεται η γνησιότητα του συνόλου των τραπεζογραμματίων.
*Η καταβολή του ποσού (με οποιονδήποτε τρόπο) να πραγματοποιείται σε ελάχιστο χρόνο, πριν τη διαδικασία μεταβίβασης του οχήματος.
*Πριν την ολοκλήρωση όλων των σχετικών διαδικασιών να εξασφαλίζεται η φυσική παρουσία του οχήματος και να αποφεύγεται η παράδοση των κλειδιών του στον υποψήφιο αγοραστή.

Η Αστυνομία ζητά από τους πολίτες να ενημερώνουν άμεσα τις αστυνομικές Αρχές σε περίπτωση που διαπιστώνουν τέτοιες συμπεριφορές. Μπορούν να απευθύνονται στο Τμήμα Ασφαλείας της περιοχής τους, ενώ για άμεση αστυνομική επέμβαση μπορούν να επικοινωνούν με την Άμεση Δράση, καλώντας τον τριψήφιο αριθμό 100 ή/και στέλνοντας δωρεάν μήνυμα (sms) στον ίδιο αριθμό.

Και στην ιστοσελίδα της Ελληνικής Αστυνομίας (http://www.hellenicpolice.gr), στην ενότητα «Οδηγός του πολίτη/Χρήσιμες συμβουλές», δίνονται γενικές και ειδικότερες συμβουλές ασφαλείας για την αποφυγή εξαπάτησης πολιτών.

Asfalisinet

Οχήματα. Τόσο χρήσιμα και συνάμα τόσο επικίνδυνα. Η εφεύρεση που εκμηδένισε τις αποστάσεις και αύξησε τους ρυθμούς στην ταχύτητα που λειτουργεί ο σύγχρονος κόσμος

του Νίκου Μωράκη

Όπου υπάρχει δράση όμως υπάρχει και αντίδραση. Και στη συγκεκριμένη περίπτωση μια πολύ οδυνηρή αντίδραση. Βλέπετε η ταχύτητα συνοδεύεται με τεράστιες ευθύνες που αν δεν τηρηθούν… τότε θρηνούμε ανθρώπινες ζωές.

Δυστυχώς οι Έλληνες σε αυτή την περίπτωση αποδεικνύονται ανεύθυνοι. Άσχημο να το διαβάζεις αλλά ακόμα πιο άσχημο όταν το συνειδητοποιείς. Όταν τα νούμερα δείχνουν την τραγική αλήθεια μιας χώρας που κυριολεκτικά ξεκληρίζεται στους δρόμους. «Είναι σαν να πέφτει κάθε μέρα σε μια κατοικημένη περιοχή, ένα μικρό αεροσκάφος της αεροπλοΐας με 20 επιβάτες. Ή σαν να ξεκληρίζεται μια μικρή κωμόπολη!», είχε δηλώσει σε πρόσφατη παρουσίασή του, στη Μόνιμη Επιτροπή Οδικής Ασφάλειας ο Αναστάσιος Μαρκουίζος, γνωστός ως “Ιαβέρης”.

1.600 νεκροί, 20.000 τραυματίες και ένα κόστος που υπολογίζεται περίπου στα 315 εκατ. ευρώ σε υλικές ζημιές και 221 εκατ. ευρώ σε σωματικές βλάβες και αυτά μόνο μέσα σε ένα χρόνο και μόνο για τα Ασφαλισμένα οχήματα!

Στοιχεία που συγκλονίζουν και δείχνουν το μέγεθος του προβλήματος. Ενός προβλήματος που αντί να λυθεί με δραστικές, κάθετες – από πλευράς κυβέρνησης – αποφάσεις αντιμετωπίζεται με αδιαφορία και προχειρότητα.

Όπως αντιμετωπίζεται το θέμα των ανασφάλιστων οχημάτων. Των οχημάτων δηλαδή που όταν σε χτυπήσουν στο δρόμο (δεν είναι θέμα τύχης αλλά θέμα χρόνου με 600.000 ανασφάλιστα οχήματα) εκτός από τη σωματική βλάβη που ίσως σου προκαλέσουν, θα σου δημιουργήσουν και μια αναπάντεχα τεράστια οικονομική ζημιά καθώς σε μεγάλο ποσοστό δεν θα είναι σε θέση να σου αντικαταστήσουν ούτε την υλική ζημιά αλλά ούτε να σου καλύψουν τη σωματική βλάβη.

Και δεν είναι τόσο η οικονομική κάλυψη της αστικής ευθύνης του οδηγού από ένα «λάθος της στιγμής» που καθιστά σημαντική την ασφάλεια σε ένα αυτοκίνητο, όσο η νοοτροπία για την οποία μπαίνεις στη διαδικασία να το ασφαλίσεις. Η νοοτροπία του πολιτισμένου Ευρωπαίου αν θέλετε που συνειδητοποιεί την επικινδυνότητα της χρήσης του οχήματος και αναλαμβάνει την ευθύνη να πράξει αναλόγως. Είναι το ίδιο με τη χρήση της ζώνης ασφαλείας μόνο που στην προκειμένη περίπτωση φροντίζεις για την ασφάλεια όλων των άλλων γύρω σου. Ένα δείγμα σεβασμού στους υπόλοιπους οδηγούς, στους κατοίκους της πόλης που ζεις.

Όταν ασφαλίζεις το όχημά σου, εξασφαλίζεις την ασφάλεια όσων κινούνται γύρω σου.

Ας μιλήσουμε όμως και για τα νούμερα. Το 2014 σύμφωνα με μελέτη της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) από το σύνολο των 4.407.987 επιβατικών οχημάτων που ήταν ασφαλισμένα στην Ελλάδα προέκυψαν 207.867 υλικές ζημιές που κόστισαν στις Ασφαλιστικές εταιρείες 233.626.925 ευρώ ενώ υπολογίστηκαν και 8.248 σωματικές βλάβες οι οποίες καλύφθηκαν και πάλι με κόστος 153.744.436 ευρώ. Χρήματα τα οποία οι Έλληνες είχαν ήδη προβλέψει να δώσουν με τη μορφή ασφαλιστηρίων συμβολαίων στις εταιρείες τα οποία τους γύρισαν πίσω αντικαθιστώντας τις ζημιές τους. Και όχι μόνο τους γύρισαν πίσω αλλά προστάτεψαν την οικονομία από πιθανές παθογένειες που πιθανόν να δημιουργούσαν. Παθογένειες που σύμφωνα με τα λεγόμενα του «Ιαβέρη» κοστίζουν στην Ελληνική Οικονομία 12 δισ. το χρόνο και απασχολούν το 40% της υγείας.

Και ερχόμαστε στο συμπέρασμα. Με τέτοια αποκαλυπτικά νούμερα, είναι σωστό να παίρνουμε την ασφάλιση αυτοκινήτου ελαφρά τη καρδία; Είναι σωστό οι ανασφάλιστοι οδηγοί να παίζουν “κρυφτό” με τη Γενική Γραμματεία Δημοσίων Εσόδων όταν αποδεδειγμένα τα ανασφάλιστα οχήματα κάνουν κακό – εν τέλει – και στη δική τους τσέπη αλλά και στη μεγάλη τσέπη της πολιτείας; Όπως όλα δείχνουν την τάξη θα επιβάλλει για άλλη μια φορά ο φόβος των τσουχτερών προστίμων που κατά καιρούς ανακοινώνουν ότι θα επιβληθούν με τους ανασφάλιστους οδηγούς να τρέχουν κυριολεκτικά τελευταία στιγμή να ασφαλιστούν. Εικόνα συνηθισμένη στην Ελλάδα του 2016.

insurancedaily

Νέες ασφαλιστικές δυνάμεις δημιουργούνται

Του Γιάννη Βερμισσώ

Βήμα σημειωτόν προ των εξελίξεων κάνει η ασφαλιστική αγορά καθώς οι εκκρεμότητες στις μεγάλες υποθέσεις συζητημένων συνεργασιών αναμένεται να φθάσουν σε ένα τέλος οπότε και θα ξεκαθαριστεί η προοπτική τους ενώ σε αναρίθμητες άλλες περιπτώσεις υπάρχει αναβρασμός που επίσης αφορά επιχειρηματικές εξελίξεις.

Σαφώς η ERGO με την ATE και η ΕΘΝΙΚΗ με την INTERNATIONAL LIFE ,είναι δυο «βαριές» περιπτώσεις που η προσδοκώμενη ευόδωσή τους αφενός θα κλείσει μια βλαπτική μακρόχρονη αναμονή. Όμως εξίσου ισχυρό αντίκτυπο θα έχει στην αγορά και η όποια εξέλιξη επέλθει στις συζητήσεις της EUROLIFE όπου δεν αποκλείεται να φέρει εκπλήξεις και να αλλάξει τον γνωστό έως σήμερα δρόμο της ελληνικής ασφαλιστικής αγοράς.

Οι συζητήσεις του κ. Αλ. Σαρρηγεωργίου βρίσκονται σε θετικό δρόμο αλλά σαφώς εξαρτώνται και από την εξέλιξη όλων των υποθέσεων που είναι σε δυναμικές συνθήκες. Νέες ασφαλιστικές δυνάμεις θα δημιουργηθούν στην ελληνική αγορά αναφέρουν καλά πληροφορημένες πηγές που παρακολουθούν από κοντά τις εξελίξεις. Επίσης και η είσοδος των παλαιών παικτών σε νέες ασφαλιστικές εργασίες καταδεικνύει την κινητικότητα που επικρατεί. Γνωστές εταιρείες με Brand ανοίγονται σε νέους ασφαλιστικούς δρόμους τόσο εντός όσο και εκτός της χώρας.

Βέβαια θέματα συνεργασιών τρέχουν και σε επίπεδο ασφαλιστικών γραφείων όπου κατά πληροφορίες σε κάποιες περιπτώσεις θα υπάρχουν συμπτύξεις ενώ σε κάποιες άλλες αποκεντρώσεις εργασιών ή εξειδίκευση. Ακόμα, νέες ασφαλιστικές δυνάμεις δημιουργούνται και σε επίπεδο ΕΠΥ που αντίθετα με τις επισημάνσεις της ΕΑΕΕ και την προτροπή της προς την εποπτική αρχή να ελέγξει την κατάσταση, αυτή συνεχίζει να φουσκώνει επικίνδυνα.

Η κινητικότητα αυτή της αγοράς δημιουργεί ελαφρά αδράνεια. Γι΄αυτό και δεν καταγράφονται επιδόσεις στην παραγωγή και την αύξηση εργασιών γεγονός που αποτυπώνεται στους αριθμοδείκτες.

Οι συνθήκες αυτές κρατούν εν πολλοίς σε ομηρία την αγορά, τις εταιρείες και τους συντελεστές της συνολικά δεδομένου ότι θα καθορίσουν εξελίξεις οι οποίες θα επηρεάσουν άμεσα ή έμμεσα την πορεία της. Όσο πιο γρήγορα κλείσουν τα θέματα τόσο καλύτερα για την ενεργοποίηση των μηχανισμών παραγωγής και επίτευξης αποτελέσματος.

insurance-eea

Προτεραιότητα για την ΕΑΕΕ η οδική ασφάλεια!

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος αναγνωρίζοντας τη σημασία της πρόληψης τροχαίων ατυχημάτων, εδώ και χρόνια αναλαμβάνει πρωτοβουλίες για την προώθηση της οδικής ασφάλειας και τη μείωση των τροχαίων ατυχημάτων που αποτελούν μάστιγα για τη χώρα.

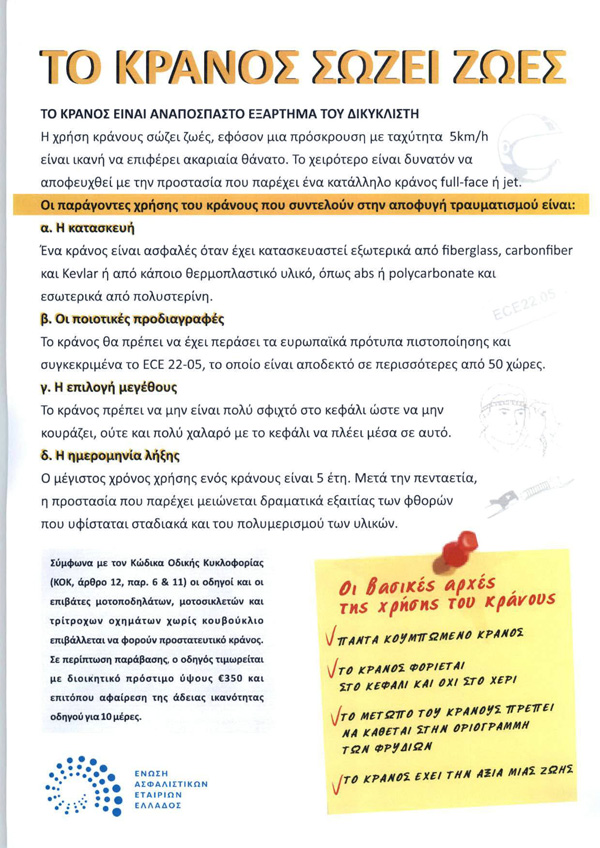
Με πρωτοβουλία της Υποεπιτροπής Τροχαίων Ατυχημάτων προχώρησε στη δημιουργία δύο χρήσιμων, ενημερωτικών ηλεκτρονικών εντύπων για την προώθηση της οδικής ασφάλειας.

Το πρώτο έντυπο περιέχει χρήσιμες συμβουλές για το κράνος και το δεύτερο για την προστασία του παιδιού στο αυτοκίνητο.

eaee_to_kranos_swzei_zwes

eaee_paidi_sto_autokinito

Nextdeal