Διαδραστικό ταξίδι στον κόσμο των συντάξεων

Σύμφωνα με στοιχεία του ΟΟΣΑ, το 1970, το προσδόκιμο ζωής στην Ελλάδα ήταν περίπου 74 έτη ενώ η μέση ηλικία συνταξιοδότησης ήταν τα 66 έτη. Συνεπώς, τα χρόνια συνταξιοδότησης που μπορούσε να προσβλέπει ο Έλληνας πολίτης ήταν 8 περίπου. Το 2012, τα αντίστοιχα χρόνια είχαν αυξηθεί σε 20, κατά προσέγγιση.

Πώς είναι το συνταξιοδοτικό μας σύστημα σε σύγκριση με εκείνα των γειτονικών χωρών; Και τελικά, οι πολυάριθμες μεταρρυθμίσεις στη χώρα μας, έχουν επιτύχει την αναδόμηση του συστήματος κοινωνικής ασφάλισης;

Παγκόσμιος Άτλας Συντάξεων προσφέρει καθοδήγηση στο παγκόσμιο τοπίο της συνταξιοδότησης.

Οι χρήστες, όχι μόνο μπορούν να μελετήσουν μερικά ενδιαφέροντα στοιχεία, αλλά και να δημιουργήσουν μια λεπτομερή ανάλυση των διαφόρων χωρών και χρονικών περιόδων, συμπεριλαμβάνοντας και την επίδραση της αύξησης του προσδόκιμου ζωής και τη συνεχιζόμενη μετατόπιση από καθορισμένες παροχές σε καθορισμένες εισφορές.

Μπορούν, επίσης, να χρησιμοποιήσουν το χάρτη για να ορίσουν και να βρουν απαντήσεις σε περίπλοκα ζητήματα που σχετίζονται μεταξύ τους, όπως για παράδειγμα αν το συνταξιοδοτικό σύστημα σε μια χώρα είναι οικονομικά βιώσιμο και ταυτόχρονα αν είναι σε θέση να παρέχει στους συνταξιούχους επαρκές εισόδημα.

“Ο Παγκόσμιος Άτλας Συντάξεων συγκεντρώνει όλη την τεχνογνωσία της ερευνητικής ομάδας του Ομίλου Allianz για τις Διεθνείς Συντάξεις”, δήλωσε η επικεφαλής της ομάδας Brigitte Miksa. “Σας προσφέρουμε μια διαδραστική περιπέτεια σε όλο τον κόσμο, με τον άνεμο της δημογραφικής αλλαγής να είναι η πυξίδα σας και ο Παγκόσμιος Άτλας Συντάξεων, ο οδηγός σας. Ο Άτλας είναι ένα ολοκληρωμένο, και πάνω απ’ όλα διασκεδαστικό στη χρήση του, on-line εργαλείο έρευνας.”

Κατανοήστε τις δραματικές αλλαγές στα παγκόσμια συστήματα με μια ματιά

Μεταξύ άλλων ερευνών, ο Άτλας βασίζεται στο Δείκτη Αναγκαιότητας Ασφαλιστικών Μεταρρυθμίσεων του Ομίλου Allianz (Pension Sustainability Index-PSI, http://bit.ly/ps-index). Ο Δείκτης αναλύει την κατάσταση των συνταξιοδοτικών συστημάτων σε όλο τον κόσμο, μετά από χρόνια, ακόμα και δεκαετίες, εκτεταμένων μεταρρυθμίσεων.

Ο Δείκτης εξετάζει βασικούς παράγοντες, όπως τις δημογραφικές τάσεις, την κατάσταση της δημόσιας οικονομίας, τη δομή του συστήματος κοινωνικής ασφάλισης και απεικονίζει την ανάγκη για ασφαλιστικές μεταρρυθμίσεις. Για παράδειγμα, η Γερμανία πρόσφατα έπεσε σε χαμηλότερη θέση στην κατάταξη του Δείκτη, αν μη τι άλλο επειδή ο πληθυσμός της γηράσκει πιο γρήγορα από το αναμενόμενο. Αυτό είναι, επίσης, πιθανό να οδηγήσει σε αύξηση των συνταξιοδοτικών δαπανών.

Μελετώντας την άλλη πλευρά της βιωσιμότητας, ο Δείκτης Επάρκειας Συνταξιοδοτικού Εισοδήματος (Retirement Income Adequacy-RIA, http://bit.ly/ria-indicator) του Ομίλου Allianz, αξιολογεί πηγές εισοδήματος για τους συνταξιούχους, συμπεριλαμβάνοντας δημόσιες και ιδιωτικές συνταξιοδοτικές παροχές, χρηματοοικονομικά περιουσιακά στοιχεία και ακίνητα. Επιπλέον, δίνει ιδιαίτερη έμφαση στον προσδιορισμό των δαπανών λόγω γήρανσης, όπως αυτών για την ιατρική περίθαλψη.

“Κανένας Άτλας δεν μπορεί να μας δείξει πώς θα είναι πραγματικά η συνταξιοδότηση. Μπορεί, ωστόσο, να δώσει περισσότερη διαφάνεια σε αυτό το πολύπλοκο θέμα”, αναφέρει η Brigitte Miksa.

sofokleousin

Η μεγάλη μάχη του ασφαλιστικού

Ζούμε μέρες προμνημονιακές με το ασφαλιστικό. Όπως με κάθε μνημόνιο τα πράγματα άρχιζαν με σχέδια λύσεων ανάπτυξης, ισοδυνάμων και σκληρής αντίστασης στις απαιτήσεις των δανειστών και κατέληγαν στο αντίθετο, έτσι και τώρα για το ασφαλιστικό επαναλαμβάνεται το ίδιο σκηνικό.

Η κυβέρνηση εκπόνησε ένα σχέδιο με κάποιους τεχνοκράτες και το έθεσε, πριν ακόμη αποφανθούν οι «θεσμοί», σε άνετο διάλογο, υποστηρίζοντας μάλιστα ότι, παρότι τήρησε όλες τις πρόνοιες του 3ου μνημονίου, θα υπάρξουν και αυξήσεις στις συντάξεις και όχι μόνο διατήρηση των κύριων συντάξεων.

Το σχέδιο προβλέπει και ενιαίο ταμείο και ενιαίους όρους ασφάλισης και συνταξιοδότησης.

Προβλέπει ακόμη μειωμένο ποσοστό αναπλήρωσης του εισοδήματος από τη σύνταξη, προβλέπει εθνική σύνταξη και αναλογική απόδοση από τις εισφορές.

Η αρχική υποδοχή από τους εταίρους και τους ασφαλισμένους υπήρξε διφορούμενη και μάλλον αμήχανη. Έφτασαν μάλιστα τρεις βασικοί κοινωνικοί εταίροι να συμφωνήσουν με αύξηση των εργοδοτικών και εργατικών εισφορών ως σωτήριο μέτρο για το ασφαλιστικό! Οι συνταξιούχοι ήταν οι μόνοι που αμέσως κατάλαβαν τι κρυβόταν πίσω από το «τυρί». Μείωση των συνολικών συντάξεων, ανεξαρτήτως ονομασίας της μείωσης, μείωση της αναπλήρωσης, κατάργηση του ΕΚΑΣ, μεγάλες εισφορές σε σχέση με την πραγματική εισοδηματική κατάσταση και άπειρα εμπόδια – τιμωρίες με τεράστια μείωση συντάξεων για όσους κινούνται στις ηλικίες γύρω από τα 60, χωρίς να έχουν συμπληρώσει το όριο ασφάλισης και το όριο ηλικίας. Προφανώς υπολογίζει ότι μέσα στους 1,5 εκ ανέργους και τις εκατοντάδες χιλιάδες κλεισμένες μικρομεσαίες επιχειρήσεις, αυτοί μπορούν να βρουν απασχόληση μέχρι τα 67 τους!

Μόλις η κοινωνία συνήλθε από τον πρώτο βομβαρδισμό των μέσων ενημέρωσης και των «εθιμοτυπικών» επισκέψεων ενημέρωσης των πολιτικών από τον υπ. Εργασίας κ. Γ. Κατρούγκαλο, άρχισαν οι αντιδράσεις. Κάτω από το φως των αναλύσεων προέκυπταν συνεχώς αντιασφαλιστικά και αντισυνταξοδοτικά ευρήματα που φανέρωναν ευθεία καρατόμηση ασφαλιστικών δικαιωμάτων με πλήθος αδικιών.

Τις αδικίες του συστήματος της παρακολουθεί να βγαίνουν κάθε μέρα στον αέρα ο πολίτης και προσπαθεί να καταλάβει αν αφορούν αυτόν ή «κάποιους άλλους».

Η κυβέρνηση από την πλευρά της προσπαθεί να «σαλαμοποιήσει» το σώμα των ασφαλισμένων και συνταξιούχων μιλώντας για δικαίωση των φτωχών, διατήρηση των συντάξεων, κατάργηση αδικιών με τις πρόωρες συντάξεις, αύξηση κάποιων συντάξεων, μείωση των πολύ μεγάλων συντάξεων κ.λ.π. Πιο πολύ όμως πλασάρει την μακροχρόνια βιωσιμότητα του ασφαλιστικού! Το ίδιο επιχείρημα φυσικά έλεγαν όλοι όσοι έφτασαν σε αυτό το χάλι το ασφαλιστικό, δεν πρωτοτυπεί.

Ωστόσο δεν είναι δυνατόν να αποκρυφτεί η πραγματικότητα.

Άραγε τι να σήμαινε η δήλωση του υπουργού Οικονομικών κ. Κατρούγκαλου ότι εισφορές και φόροι δεν θα ξεπερνούν το 60% του εισοδήματος;

Με αυτή τη λογική με εισόδημα 12.000 ο επαγγελματίας θα πληρώσει 7.200 για φόρους και εισφορές. Του μένουν 4.800 για να καλύψει τις υπόλοιπες ανάγκες του στην αγορά, στις ΔΕΚΟ, στα βενζινάδικα, στα φάρμακα κ.α. Σε αυτά θα φορολογηθεί με μέσο όρο 20-23% από έμμεσους φόρους και του μένουν στην πραγματικότητα 3.696€! εδώ η λογική της κριτικής του ασφαλιστικού σταματάει.

Αν θέλαμε να δώσουμε έναν ορισμό της κυβερνητικής πολιτικής διαλέγουμε τον τίτλο μιας ανακοίνωσης του ΕΕΑ : “Προσβάλει την κοινωνία η κυβέρνηση με το νέο ασφαλιστικό”! Αυτό είναι όλο και δυστυχώς θα το δούμε να ξεδιπλώνεται με απίστευτα μέτρα στο κοντινό μέλλον.

Τέλος θα ρωτούσαμε την κυβέρνηση: πριν λαλήσει τόσο πολύ για το ασφαλιστικό ρώτησε τους δανειστές και τους «θεσμούς»; Όταν όπως τόσα άλλα τα γύρισαν πίσω ως πολύ… φιλολαϊκά γιατί να μη γυρίσουν και αυτό; Και όπως ξέρουμε όλοι κανένα μέτρο δεν περνάει χωρίς την έγκριση των «θεσμών»!

Για να καταλάβουμε το επόμενο διάστημα της «μάχης» αυτής αρκεί να διαβάσουμε αυτό που ψήφισαν η κυβέρνηση και τα κόμματα που τώρα «κάνουν πως δεν ξέρουν τίποτα» στο Ν. 4334/15 (ΦΕΚ 80 Α/16-07-2015 προβλέπει: «Η Κυβέρνηση πρέπει να συσκέπτεται και να συμφωνεί με τους Θεσμούς για όλα τα σχέδια νόμου στους σχετικούς τομείς, με επαρκές χρονικό περιθώριο πριν την υποβολή τους για δημόσια διαβούλευση ή το Κοινοβούλιο».

eea.gr

Φροντίδα για τους ασθενείς χωρίς υπερβάσεις και παράτυπες χρεώσεις

Το περιοδικό “ΑΣΦΑΛΙΣΤΙΚΟ MARKETING” στο τεύχος Νοεμβρίου 2015 άνοιξε έναν διάλογο ζητώντας από τους πλέον αρμόδιους στον κλάδο υγείας να απαντήσουν σε τρεις ερωτήσεις και να τοποθετηθούν πάνω στο θέμα προτείνοντας παράλληλα τις βέλτιστες λύσεις. Συνεχίζουμε το διάλογο για το «Ποιος θα βρει… το φάρμακο για την υγεία;» με τον Πρόεδρο του ΕΟΠΥΥ, Δημήτρη Κοντό.

Ποιος θα επιβαρυνθεί από την αύξηση του συντελεστή ΦΠΑ από 13% σε 23% στα τιμολόγια των Νοσοκομείων;

Η αύξηση του ΦΠΑ από το 13% στο 23% επιβαρύνει το κόστος των παρεχόμενων υπηρεσιών στα ιδιωτικά νοσηλευτήρια της χώρας. Το κόστος αυτό θα το επωμιστούν οι ασθενείς που θα πάρουν υπηρεσίες, εκτός της αποζημίωσης που δίνει ο ΕΟΠΥΥ (συμμετοχή και επιπλέον χρεώσεις). Επίσης, η αύξηση του ΦΠΑ «μειώνει» τον κλειστό προϋπολογισμό του ΕΟΠΥΥ, αφού αυτός λαμβάνει υπόψη του και το ΦΠΑ στις υποβαλλόμενες δαπάνες.

Είναι έτοιμοι οι κλάδοι Ιδιωτικής Περίθαλψης και Ιδιωτικής Ασφάλισης να καλύψουν τα κενά και να ανταποκριθούν στις ελλείψεις της δημόσιας Υγείας;

Η ιδιωτική ασφάλιση υγείας και ο κλάδος της ιδιωτικής περίθαλψης είναι αναπτυγμένοι στη χώρα μας και καλύπτουν τις ανάγκες των Ελλήνων ασθενών, κυρίως αυτές που δεν καλύπτονται από το Δημόσιο Σύστημα Υγείας. Προτεραιότητα του Υπουργείου Υγείας και του ΕΟΠΥΥ το επόμενο χρονικό διάστημα είναι οι νέες συμβάσεις με τους κλάδους ιδιωτικής περίθαλψης, να εξασφαλίζουν ότι οι ασθενείς θα παίρνουν φροντίδα, χωρίς υπερβάσεις και παράτυπες χρεώσεις, αλλά και οι πάροχοι να αποζημιώνονται αυτά που τους αναλογούν.

Το τρίτο μνημόνιο φέρνει μόνο προβλήματα ή και ευκαιρίες για τον κλάδο;

Ένα σημαντικό στοιχείο της νέας δανειακής σύμβασης είναι ο σταθερός προϋπολογισμός του ΕΟΠΥΥ για τα επόμενα τρία χρόνια (2016-2018) και οι ίδιου ύψους κλειστοί προϋπολογισμοί για τους πιο σημαντικούς τομείς δαπανών (κλινικές, φάρμακο και διαγνωστικές εξετάσεις). Η σταθερότητα είναι ένα σημαντικό στοιχείο τόσο για τον Οργανισμό όσο και για τους παρόχους.


insurancedaily

Δ. Κοντός


copy-logo.png

OI AΣΦΑΛΕΙΕΣ ΣΑΡΙΔΑΚΗΣ* ΓΝΩΡΙΖΟΥΝ ΤΟ ΧΩΡΟ ΤΗΣ ΥΓΕΙΑΣ ΠΕΡΙΣΣΟΤΕΡΟ ΑΠΟ ΤΟΝ ΚΑΘΕΝΑ. ΕΤΣΙ ΜΠΟΡΟΥΝ ΝΑ ΦΤΙΑΞΟΥΝ ΕΝΑ ΠΡΟΓΡΑΜΜΑ ΥΓΕΙΑΣ ΓΙΑ ΤΟΝ ΚΑΘΕΝΑ ΑΠΟ ΕΣΑΣ ΧΩΡΙΣΤΑ ΑΝΑΛΟΓΑ ΜΕ ΤΙΣ ΑΝΑΓΚΕΣ ΣΑΣ. ΕΠΙΚΟΙΝΩΝΗΣΤΕ ΣΗΜΕΡΑ ΜΑΖΙ ΜΑΣ.

Δέκα νέοι επιχειρηματικοί κίνδυνοι – απειλές για το 2016

Αλλάζει το τοπίο των επιχειρηματικών κινδύνων για το 2016. Θανάσιμες απειλές για τις επιχειρήσεις είναι τα περιστατικά διακοπής λειτουργιών και εφοδιαστικής αλυσίδας, ο έντονος ανταγωνισμός των αγορών, τα χτυπήματα στο κυβερνοχώρο, οι αλλαγές στην νομοθεσία. Ήσσονος σημασίας κίνδυνοι: οι επιπτώσεις από τα συμβάντα φυσικών καταστροφών, οι πυρκαγιές, οι εκρήξεις, οι νέες τεχνολογίες

Σε αυτά τα συμπεράσματα καταλήγει η 5η ετήσια έρευναAllianz Risk Barometer 2016 που διεξήγαγε η Allianz Global Corporate & Specialty (AGCS) σε πάνω από 800 αναλυτές κινδύνου και στελέχη ασφαλιστικών σε περισσότερες από 40 χώρες.

Το τοπίο των επιχειρηματικών κινδύνων αλλάζει καθώς πολλοί κλάδοι της οικονομίας περνούν μέσα από δομικές αλλαγές. Οι νέες τεχνολογίες, η ψηφιοποίηση και το ‘Internet of Things’ αλλάζουν τις καταναλωτικές ανάγκες, τις λειτουργίες των επιχειρήσεων και τα επιχειρηματικά μοντέλα. φέρνοντας χιλιάδες νέες ευκαιρίες, αλλά επίσης και δημιουργώντας νέες ευθύνες για τις επιχειρήσεις, εξηγεί ο AGCS CEO Chris Fischer Hirs.

Σύμφωνα με το Βαρομετρικό 2016 της Allianz αυξανόμενες πιέσεις ασκούνται στις αγορές, η αύξηση του ανταγωνισμού από τις νεοφυείς επιχειρήσεις, η αύξηση της χρήσης της ψηφιακής τεχνολογίας και η καινοτομία στην τεχνολογία απειλούν την ομαλή λειτουργία των επιχειρηματικών μοντέλων των εταιρειών.

Η ενσωμάτωση και η διασύνδεση της ψηφιακής τεχνολογίας με την κλασσική τεχνολογία όπως οι εκτυπώσεις 3D, η νανοτεχνολογία, τα αυτοκίνητα με αυτόματο πιλότο, οι «έξυπνες» πόλεις και εργοστάσια, πράσινη τεχνολογία δημιουργούν ευκαιρίες αλλά και πολλούς κινδύνους που πρέπει να προβλεφθούν.

Οι φόβοι των επιχειρήσεων σχετικά με τις επιπτώσεις από φυσικές καταστροφές εξασθένησαν απεικονίζοντας πλήρως την πτώση των ζημιών από φυσικές καταστροφές όπου το 2015 έφτασε στα χαμηλότερα επίπεδα από το 2009. Σύμφωνα με την Munich Re για το 2015 διαμορφώθηκαν στα 27 δισεκ. ευρώ.

Για την Ευρώπη, οι 10 μεγαλύτεροι κίνδυνοι είναι :

1. Ο κίνδυνος διακοπής επιχειρηματικών λειτουργιών

2. Οι εξελίξεις στην αγορά

3. Τα χτυπήματα στο κυβερνοχώρο

4. Οι αλλαγές στην νομοθεσία και το εποπτικό πλαίσιο

5 Τα μακροοικονομικά μεγέθη

6. Οι φυσικές καταστροφές

7. Η απώλεια φήμης

8. Οι πυρκαγιές και οι εκρήξεις

9. Οι νέες τεχνολογίες

10 Οι πολιτικοί κίνδυνοι

sofokleousin

Σε εφαρμογή από την 1η Μαΐου ηλεκτρονικός έλεγχος για τα ανασφάλιστα οχήματα

Από την 1η Μαΐου θα υλοποιηθεί εφαρμογή ηλεκτρονικού ελέγχου για τα ανασφάλιστα οχήματα από το Επικουρικό Κεφάλαιο, όπως γνωστοποίησε με σημερινή ενημερωτική επιστολή προς τις ασφαλιστικές εταιρείες ο πρόεδρος του Επικουρικού Κεφαλαίου Δημήτρης Ζορμπάς και αποκάλυψε ο ίδιος το θέμα σε τηλεοπτική εκπομπή.

Η σχετική εφαρμογή θα δίνει τη δυνατότητα στον κάθε ιδιοκτήτη οχήματος να μπαίνει στην ηλεκτρονική σελίδα του Επικουρικού Κεφαλαίου (www.hic.gr) και, πληκτρολογώντας τον αριθμό κυκλοφορίας του οχήματός του και το ΑΦΜ του, να επιβεβαιώνει ότι το όχημά του εμπεριέχεται στη λίστα των ασφαλισμένων οχημάτων, ενώ, εάν δεν εμπεριέχεται στη λίστα, θα πρέπει να επικοινωνεί με την ασφαλιστική εταιρεία που έχει το συμβόλαιο, για να λυθεί το ζήτημα.

Σκοπός της εφαρμογής είναι να μηδενιστεί η πιθανότητα των λαθών και η διασταύρωση των στοιχείων να είναι όσο γίνεται πιο ασφαλής.

imerisia

ΕΕΑ: «Αρπαγή άνω του 80% του εισοδήματος των ελευθέρων επαγγελματιών με το νέο ασφαλιστικό»

Εξοντωτική για τον κλάδο της ασφαλιστικής διαμεσολάβησης, προσβλητική για τον θεσμό της εργασίας και επικίνδυνη για την κοινωνία είναι η πρόταση για το νέο ασφαλιστικό σύστημα. Αυτό αναφέρει σε ανακοίνωση του το ΕΕΑ και προσθέτει:

“Οι εξαγγελθείσες ρυθμίσεις, αποτελούν σκάνδαλο και θα οδηγήσουν στον αφανισμό  χιλιάδες ελεύθερους επαγγελματίες που μέχρι σήμερα επιβίωναν και ταυτόχρονα στήριζαν και τα δημόσια έσοδα με την απόδοση ήδη υψηλού φόρου.

Οι ασφαλιστικοί διαμεσολαβητές καταβάλλουν υψηλές εισφορές στον ΟΑΕΕ  και παράλληλα δηλώνουν το 100% του εισοδήματός τους και φορολογούνται βάσει των βεβαιουμένων προμηθειών που οι Ασφαλιστικές Εταιρείες χορηγούν, Και όμως αντιμετωπίζονται σε μια ισοπεδωτική λογική ως φοροφυγάδες καταλογίσει ψήγμα φοροδιαφυγής.

Σήμερα όπως προβλέπεται στις προτάσεις αναφερόμαστε σε μια αρπαγή χωρίς προηγούμενο άνω του 80% του εισοδήματος των ελευθέρων επαγγελματιών.

Ο κλάδος της ασφαλιστικής διαμεσολάβησης πλήττεται ευθέως. Δεν μπορεί να γίνει αποδεκτό τίποτε από αυτά που προτείνονται εάν δεν αρθούν οι παραλογισμοί.

Οι εμπνευστές και εισηγητές της πρότασης ξεπέρασαν κάθε όριο κοινωνικής δικαιοσύνης, κάθε επιχειρηματολογία για κοινωνική ανάπτυξη, κάθε ελπίδα για καλυτέρευση των συνθηκών.

Το νέο ασφαλιστικό οφείλει να είναι δίκαιο, σταθερό και να συμβάλλει στην πρόοδο και την κοινωνική ευημερία των πολιτών. Δε μπορεί να σταθεί οτιδήποτε θίγει το δικαίωμα στην εργασία και προσβάλλει την υπόσταση των εργαζομένων.

Εμείς ως ΕΕΑ θέλουμε να συμβάλλουμε στην ανάπτυξη της αγοράς. Θέλουμε να συμβάλλουμε στην ανάπτυξη των επαγγελμάτων. Θέλουμε να στηρίξουμε την πρόοδο.

Είμαστε θετικοί σε οτιδήποτε συνάδει με αυτές τις αρχές και αυστηρά αντίθετοι με αυτό που προτάθηκε άκριτα και βεβιασμένα”.

insuranceworld

Αυξάνονται τα ιδιωτικά συμβόλαια υγείας παρά την ύφεση στην αγορά

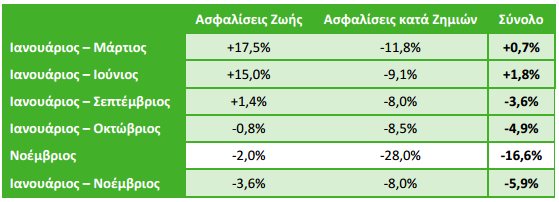
Αποθαρρυντικά θα μπορούσαν να θεωρηθούν τα αποτελέσματα της μελέτης από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) για την παραγωγή ασφαλίστρων του μήνα Νοεμβρίου καθώς στο σύνολό της παρουσιάζει μείωση της τάξεως του 16,6%.

μείωση παραγωγής μήνας Νοέμβριος

Πιο συγκεκριμένα οι Ασφαλίσεις Ζωής υποχώρησαν το μήνα Νοέμβριο 2% σε σχέση με τον αντίστοιχο μήνα του 2014 ενώ οι Γενικές Ασφαλίσεις -28%.

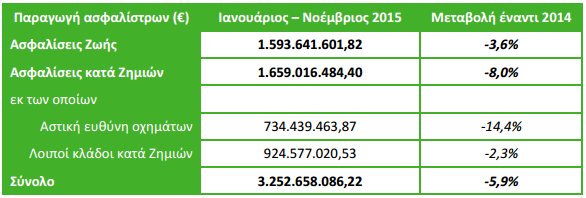
Υπολογίζοντας τη συνολική παραγωγή από τον Ιανουάριο του 2015 μέχρι και τον Νοέμβριο του 2015 τότε σε σχέση με την περσινή αντίστοιχη περίοδο η συνολική παραγωγή της Ασφαλιστικής Αγοράς υπέστη μείωση της τάξεως του 5,9%. Σύμφωνα με τα στοιχεία της Ένωσης οι Ασφαλίσεις Ζωής μειώθηκαν 3,6% κυρίως λόγο της πτώσης των συμβολαίων ζωής συνδεδεμένων με επενδύσεις (μείωση 14,1% σε σχέση με πέρσι) ενώ οι γενικές ασφάλειες μειώθηκαν 8% κυρίως κυρίως λόγω εγγυητικών συμβολαίων (μείωση 44% σε σχέση με πέρυσι) & της αστικής ευθύνης χερσαίων οχημάτων οχημάτων (μείωση 14,4% σε σχέση με πέρυσι).

συνολική παραγωγήΑξίζει να σημειωθεί ότι η μεγάλη πτώση στην παραγωγή ασφαλίστρων – ειδικά στον κλάδο Ζωής – οφείλεται περισσότερο σε εξωτερικούς παράγοντες, όπως η επιβολή κεφαλαιακών ελέγχωνπαρά σε κακή διαχείριση χαρτοφυλακίων και κακές πρακτικές πώλησης.
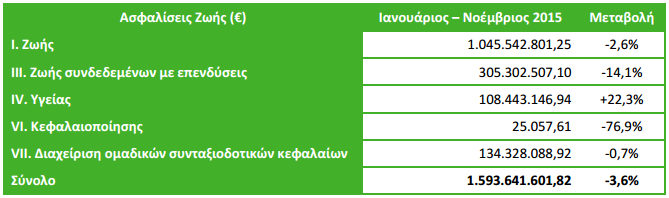
Τέλος, τρανταχτό παράδειγμα της ανάγκης που έχει ο κόσμος για αξιοπρεπή ιατροφαρμακευτική περίθαλψη είναι η μοναδική άνοδος που παρουσιάζουν τα στοιχεία της Ένωσης στον κλάδο Ζωής και η οποία βρίσκεται στις ασφαλίσεις υγείας (+22% την περίοδο Ιανουάριος – Νοέμβριος 2015).

υγεία

Μια ένδειξη που μιλά από μόνη της για το ρόλο που μπορεί να διαδραματίσει η Ιδιωτική Πρωτοβουλία στο πρόβλημα χρηματοδότησης και συντήρησης της δημόσιας περίθαλψης.

insurancedaily

Ασφαλιστικές και τράπεζες στο ίδιο «καλάθι» ελέγχων

Παγκόσμιες συστημικοί ασφαλιστικοί οργανισμοί (G-SIIs) και παγκόσμιοι συστημικοί τραπεζικοί οργανισμοί (G-SIBs) θα υποβληθούν στους ίδιους ακριβώς ελέγχους ώστε να διαπιστωθεί αν διαθέτουν επαρκή κεφάλαια προκειμένου να ανταπεξέλθουν σε περιόδους μεταβλητότητας και κρίσεων, σύμφωνα με την Ευρωπαϊκή Εποπτική Αρχή, (ΕΒΑ).

Οι μεγάλες συστημικές ασφαλιστικές, όπως Allianz SE, AXA, MetLife κ.α. προσπαθούσαν εδώ και τουλάχιστον δύο χρόνια να λάβουν διαφορετική μεταχείριση, υποστηρίζοντας ότι τα μοντέλα λειτουργίας τους διαφέρουν από εκείνα των τραπεζικών ιδρυμάτων.

Στα τελευταία δύο χρόνια υπήρξαν πολλές αντιδράσεις και απόψεις με ορισμένους οίκους αξιολόγησης όπως η S&P να κάνει το δικηγόρο του διαβόλου και να τονίζει ότι το κανονιστικό πλαίσιο για τις συστημικές ασφαλιστικές διακρίνεται από ασάφεια.

Χαρακτηριστικά είχε αναφέρει ότι το πλαίσιο για τις συστημικές ασφαλιστικές υψηλού κινδύνου είναι ασαφές και κάποια θέματα άνευ ουσίας, βάζοντας βέτο στο χρονοδιάγραμμα εφαρμογών το οποίο το χαρακτήριζε «επιθετικό».

Η Διεθνής Ενωση Ασφαλιστικής Εποπτείας (IAIS) ήταν σχεδόν ευθυγραμμισμένη με την επιβολή του μέτρου, ωστόσο είχε εκφράσει δυσαρέσκεια για κάποιες ασάφειες.

Σε κάθε περίπτωση τα μέτρα που θα κληθούν να λάβουν G-SII συνηγορούν για αυξημένη εποπτεία, υψηλότερες κεφαλαιακές απαιτήσεις, προσθέτως των διαδικασιών του Solvency II.

Σύμφωνα με την Διεθνή Ενωση Ασφαλιστικής Εποπτείας (IAIS) χωρίζονται σε τρεις τομείς εποπτείας:

α) ενισχυμένη εποπτεία

β) αποτελεσματική ανάλυση

γ) μεγαλύτερη ικανότητα απορρόφησης ζημιών

sofokleousin

100.000 περισσότεροι οδηγοί πλήρωσαν τέλη κυκλοφορίας φέτος

100.578 περισσότεροι οδηγοί πλήρωσαν τέλη κυκλοφορίας για αντίστοιχο αριθμό επιπλέον οχημάτων συγκριτικά με το 2014, όπως προκύπτει από τα στοιχεία του υπουργείου Οικονομικών.

Εισπράχθηκαν επιπλέον 8,283 εκατομμύρια ευρώ στα ταμεία του ελληνικού δημοσίου για τα τέλη κυκλοφορίας του 2016.

Αντιθέτως, τα οχήματα που προμηθεύτηκαν τέλη κυκλοφορίας για το 2014 σε σχέση με το 2013, ήταν κατά 59.874 λιγότερα και υπήρξε μείωση στα δημόσια έσοδα κατά 17,227 εκατομμύρια ευρώ.

Τα στοιχεία αυτά έδωσε στη δημοσιότητα το υπουργείο Οικονομικών τονίζοντας ότι η νομοθετική πρωτοβουλία που προωθήθηκε με τις αλλαγές στα τέλη κυκλοφορίας αποδείχθηκε θετική για τους πολίτες και για τα δημόσια έσοδα.

Ειδικότερα, σύμφωνα με τα στοιχεία για το 2016 καταβλήθηκαν τέλη για 5.412.900 εκατ. οχήματα έναντι 5.312.322 εκατ. οχήματα για το έτος 2015 και 5.372.196 εκατ. για το 2014.

skai

Σεμινάριο ΕΙΑΣ :Ανάπτυξη πωλήσεων Συνταξιοδοτικών Επενδυτικών Προιόντων

Το Σεμινάριο είναι διάρκειας είκοσι (20) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στις αίθουσες διδασκαλίας του εκπαιδευτικού κέντρου του Ε.Ι.Α.Σ. (Λ. Συγγρού 106, 5ος όροφος) στις παρακάτω ημερομηνίες:

Δευτέρα 8/2, Πέμπτη 11/2, Δευτέρα 15/2, Πέμπτη 18/2/2016 και ώρες 15:00 – 19:15

Εισηγητής του Σεμιναρίου είναι ο κ. Χρύσανθος Νικολάκος, Διαχειριστής Κινδύνων Ασφαλίσεων, Μεσίτης και Ορκωτός Πραγματογνώμων-Μηχανικός Τ.Ε.

Σκοπός του Σεμιναρίου είναι:

η δημιουργία ολοκληρωμένης εικόνας και ανάπτυξης των γνώσεων των ενδιαφερομένων για την πρόσκτηση νέων εργασιών στον Κλάδο Συντάξεων Ιδιωτικής Ασφάλισης, καθώς οι αλλαγές που έχουν επέλθει στις Συντάξεις των Κοινωνικών Ταμείων μετατρέπουν την «Συνταξιοδοτική Παροχή» σε «Βασική Ανάγκη».

Τα Κοινωνικά Ταμεία λόγω των υφιστάμενων παρελθόντων ελλειμμάτων τους, της αφαίρεσης κεφαλαίων τους από άλλους Κρατικούς Φορείς, του PSI, της συνεχιζόμενης εισφοροδιαφυγής από την «μαύρη εργασία», της συνεχιζόμενης ανεργίας, της κατάργησης επιδομάτων και της μείωσης των μισθών, θα οδηγήσουν σε αναγκαστικές αλλαγές του συστήματος (αναδιανεμητικό σε κεφαλαιοποιητικό) και θα προβλέπεται πλέον η «ρήτρα μηδενικού ελλείμματος», η οποία «μεταφράζεται» σε μεταβαλλόμενες άμεσες και έμμεσες μειώσεις των κύριων και επικουρικών Συντάξεων με ταυτόχρονη υπέρογκη αύξηση των εισφορών. Ο παραπάνω Συνδυασμός θα καθιστά την μελλοντική διαβίωση των ασφαλισμένων δύσκολη έως και αδύνατη.

Το σεμινάριο «Ανάπτυξη Πωλήσεων Συνταξιοδοτικών Επενδυτικών Προγραμμάτων» μετατρέπει τον ασφαλιστικό διαμεσολαβητή σε Εξειδικευμένο Σύμβουλο, εκπαιδεύοντάς τον αφενός σε σύγχρονες τεχνικές ανάπτυξης, αφετέρου μεταφέροντας του γνώσεις που απαιτούνται στο νέο επιχειρηματικό περιβάλλον.

Το Σεμινάριο απευθύνεται: σε εργαζομένους του Κλάδου Ζωής ασφαλιστικών εταιριών και επιχειρήσεων και γραφείων ασφαλιστικής διαμεσολάβησης, καθώς και σε ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών (ασφαλ. συμβούλους, πράκτορες, μεσίτες ασφαλίσεων), οι οποίοι επιθυμούν να εμπλουτίσουν, διευρύνουν και εμβαθύνουν τις γνώσεις τους πάνω στα θέματα του Σεμιναρίου.

Ενδεικτικά αναφέρουμε τα θέματα που θα αναπτυχθούν κατά τη διάρκεια του Σεμιναρίου:

• Ν.4052/12 (Άρθρα 35-48)

• Διαχρονική αξία χρήματος (Χρήμα-πληθωρισμός-κόστος ευκαιρίας – ρίσκο)

• Υπολογισμός μελλοντικής αξίας χρήματος

• Υπολογισμός παρούσης αξίας χρήματος

• Επιτόκιο αναγωγής – επιτόκιο προεξόφλησης

• Αδρομερής εκτίμηση επιτοκίου προεξόφλησης

• Εφαρμογή μαθηματικών τύπων αναγωγής (ανατοκισμός –προεξόφληση)

• Εφαρμογή μαθηματικών τύπων ίσων καταθέσεων

• Εφαρμογή μαθηματικών τύπων χρεολυσίας

• Έντυπο Αναγκών Πελάτη

• Καθορισμός, βαθμολόγηση & βαθμολόγηση «Επενδυτικού Προφίλ Πελάτη»

• Μελέτη και εκπόνηση προσφοράς με «Αιτιολογημένη Συμβουλή»:

– Χρηματοοικονομικός σχεδιασμός και δομή προσφοράς

– Τμήματα – Εσώφυλλα – Παραρτήματα – Ενυπόγραφη παράδοση προσφοράς

• Συμβατότητα προσφοράς με:

ðΝ.2496/1997

ðΠΕΕ-ΤΕ 30 & 31/ 30-9-2013

•Δοκιμασία κατανόησης: Μελέτη πραγματικής περίπτωσης και πραγματικής εφαρμογής (case study)

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Τρίτη 2 Φεβρουαρίου 2016.

Κόστος Συμμετοχής στο Σεμινάριο:

• 230€ για τα μέλη του Ε.Ι.Α.Σ.

• 260€ για τα μη μέλη


asfalisinet